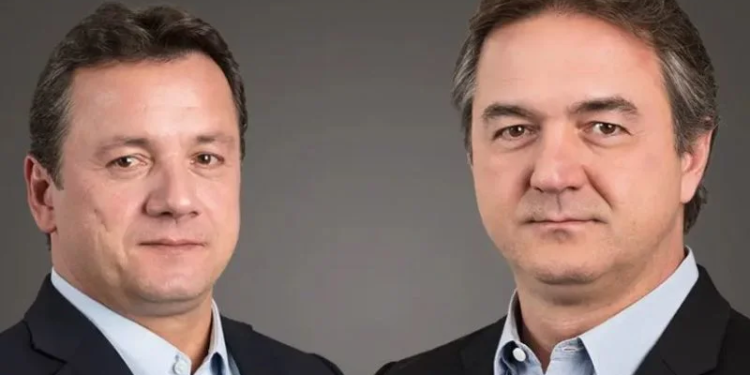
A J&F S.A., conglomerado controlado pelos irmãos Joesley e Wesley Batista, encerrou o terceiro trimestre de 2026 com receita líquida de R$ 9,4 bilhões, crescimento de 68% em relação ao mesmo período do ano anterior. O avanço do faturamento, impulsionado principalmente pela ampliação dos negócios de energia, não se converteu em aumento proporcional da rentabilidade: o lucro líquido caiu 13%, para R$ 1,35 bilhão, enquanto o custo dos produtos vendidos mais que dobrou, atingindo R$ 7 bilhões.
O resultado mostra duas dinâmicas distintas na estratégia empresarial do grupo. De um lado, a incorporação de novas concessões de distribuição de energia ampliou a escala das operações e acrescentou receitas relevantes à Âmbar Energia. De outro, a expansão dos negócios industriais e de mineração elevou a estrutura de custos, limitando a conversão do crescimento das vendas em resultado final.
A comparação dos indicadores mostra a dimensão dessa pressão. O custo dos produtos vendidos passou de R$ 3,3 bilhões no terceiro trimestre de 2025 para R$ 7 bilhões no mesmo período de 2026, aumento aproximado de 112%. A receita avançou 68%. Considerados os valores arredondados, o custo, que representava cerca de 59% do faturamento no ano anterior, passou a consumir aproximadamente 74,5% da receita trimestral.
A diferença reduziu a margem bruta aproximada de 41% para 25,5%, uma retração de 15,5 pontos percentuais. Pela diferença entre receita líquida e custo dos produtos vendidos, o resultado bruto estimado passou de aproximadamente R$ 2,3 bilhões para R$ 2,4 bilhões, crescimento de apenas 4,6%, muito abaixo da expansão de 68% do faturamento.
O cálculo também mostra que quase todo o acréscimo de receita foi absorvido pela elevação do custo dos produtos vendidos. A receita adicional estimada em R$ 3,8 bilhões foi acompanhada por um aumento de aproximadamente R$ 3,7 bilhões nessa despesa. O lucro líquido, por sua vez, recuou de cerca de R$ 1,55 bilhão para R$ 1,35 bilhão, considerando a variação percentual informada para o período.
Distribuidoras do Norte ampliam a receita da Âmbar
A energia foi um dos principais vetores de expansão no trimestre. A Âmbar Energia passou a apresentar, pela primeira vez, um período completo de resultados com as duas distribuidoras incorporadas ao seu portfólio em 2026: a operação do Amazonas e a concessionária de Roraima. Juntas, as empresas acrescentaram R$ 2,5 bilhões à receita líquida e R$ 278 milhões ao Ebitda ajustado da unidade.
A contribuição das duas concessões equivale a aproximadamente 26,6% da receita trimestral de R$ 9,4 bilhões informada pela J&F. A relação entre o Ebitda ajustado de R$ 278 milhões e o faturamento de R$ 2,5 bilhões indica uma margem operacional ajustada de aproximadamente 11,1% para essas operações, considerando os números divulgados.
A expansão ocorreu em duas etapas. A transferência do controle da Amazonas Energia foi concluída em 10 de abril de 2026, quando a concessionária passou a operar sob a gestão da Âmbar. Em Roraima, a transferência foi assumida em julho, após a aprovação dos órgãos reguladores e concorrenciais. A antiga Roraima Energia passou a utilizar o nome Âmbar Energia Roraima.
As duas concessões ampliaram a presença do grupo em um segmento diferente daquele que tradicionalmente concentrava seus negócios. A operação do Amazonas atende mais de 1 milhão de clientes, enquanto a distribuidora de Roraima alcança mais de 221 mil unidades consumidoras nos 15 municípios do estado. Somadas, as áreas de concessão representam uma base superior a 1,2 milhão de consumidores.
A incorporação das distribuidoras, entretanto, também coloca a Âmbar diante de obrigações regulatórias relacionadas à qualidade do fornecimento e à recuperação operacional das redes. Em 29 de outubro, a Agência Nacional de Energia Elétrica (Aneel) aprovou a abertura da Consulta Pública nº 041/2026 para receber contribuições sobre o plano de ação apresentado pela Âmbar Energia Amazonas.
O documento prevê medidas para melhorar a qualidade do serviço, reduzir perdas de energia, modernizar a infraestrutura e ampliar o atendimento. A proposta ainda está em análise pela agência. O prazo para envio de contribuições termina em 27 de novembro de 2026, e as manifestações recebidas deverão subsidiar a avaliação regulatória sobre a implementação das medidas.
A etapa é relevante para dimensionar os compromissos associados à expansão. O desempenho financeiro das concessões representa uma contribuição imediata para o faturamento do grupo, mas a continuidade dessa operação depende também da capacidade de executar investimentos, reduzir perdas e cumprir os parâmetros estabelecidos para a distribuição de eletricidade.
Mineração enfrenta pressão de preços e logística
Na mineração, a LHG Mining registrou produção recorde de minério de ferro granulado no terceiro trimestre, mas encontrou condições menos favoráveis para transformar o avanço operacional em rentabilidade. A pressão veio principalmente da redução dos preços do minério de ferro no mercado chinês e do aumento dos custos de transporte, especialmente dos combustíveis.
A unidade integra a estratégia de diversificação industrial da J&F e tem operações concentradas em Corumbá e Ladário, em Mato Grosso do Sul. Desde a aquisição da antiga Mineração Corumbaense Reunida, em 2022, a companhia ampliou sua capacidade produtiva anual de aproximadamente 2 milhões para 12 milhões de toneladas. Sua estrutura de escoamento combina instalações próprias, transporte fluvial e terminais no Uruguai.
O porte alcançado pela operação amplia a exposição do grupo às oscilações internacionais do mercado de minério de ferro. A produção recorde representa um ganho de escala, mas não garante, isoladamente, aumento da margem. Quando os preços de venda recuam e as despesas logísticas avançam, a diferença entre o volume produzido e o resultado financeiro tende a se tornar mais sensível.
Esse comportamento ajuda a compreender por que o crescimento da receita não teve correspondência direta no lucro líquido. A expansão das operações exige estrutura de transporte, aquisição de insumos e manutenção dos ativos, enquanto a remuneração dos produtos minerais continua sujeita às condições do mercado internacional. No caso da LHG, a dependência de uma cadeia logística extensa torna o custo de escoamento um componente importante da formação do resultado.
Reorganização aproxima a holding de um modelo industrial
O desempenho do terceiro trimestre ocorre durante uma mudança na estrutura empresarial da J&F. Em fevereiro de 2026, a companhia anunciou uma reorganização para deixar de funcionar predominantemente como uma holding de investimentos e adotar uma estrutura de conglomerado industrial, com integração de gestão financeira e fortalecimento das instâncias de governança.
O desenho apresentado pela empresa distribuiu as atividades em cinco unidades: Energia, por meio da Âmbar; Higiene e Cosméticos, com a Flora; Celulose, representada pela Eldorado Brasil; Mineração, com a LHG Mining; e Alimentos, por meio da JBS. O plano de incorporação dos negócios integralmente controlados foi anunciado com exceção da companhia de alimentos, que manteve estrutura societária própria.
A reorganização também envolveu a criação de um novo Conselho de Administração e de um Conselho Fiscal com integrantes independentes. A mudança altera a maneira como os negócios são administrados e aproxima a estrutura da holding da gestão de operações industriais com necessidades distintas de capital, investimento, financiamento e controle.
Nesse contexto, a transferência da Flora e do Canal Rural para a JBS representa mais uma alteração na composição do portfólio. As empresas pertenciam ao mesmo grupo controlador, mas atuavam em segmentos diferentes: a Flora, em higiene pessoal, cosméticos e limpeza doméstica; e o Canal Rural, na produção de conteúdo e serviços de informação voltados ao agronegócio.
Venda da Flora e do Canal Rural prevê pagamento em ações
A JBS formalizou em 9 de novembro os contratos para adquirir a totalidade da Flora e do Canal Rural. O valor empresarial atribuído aos ativos chega a aproximadamente R$ 3,03 bilhões, considerando R$ 2,968 bilhões para a fabricante de produtos de consumo e R$ 61 milhões para a empresa de mídia.
A estrutura financeira da operação, porém, exige distinguir valor empresarial de valor efetivo das participações adquiridas. Na apresentação divulgada pela compradora, a Flora aparece com valor empresarial de R$ 2,968 bilhões e dívida líquida assumida estimada em R$ 957 milhões. Após esse ajuste, o valor correspondente ao patrimônio adquirido fica em aproximadamente R$ 2,011 bilhões.
No caso do Canal Rural, o valor empresarial informado é de R$ 61 milhões. A companhia apresenta ajuste positivo de aproximadamente R$ 27 milhões relacionado a caixa líquido e ativos considerados na avaliação, levando o valor da participação a R$ 88,1 milhões.
Somados, os valores das participações chegam a aproximadamente R$ 2,099 bilhões. Essa é a base econômica que explica a diferença de cerca de R$ 930 milhões em relação ao valor empresarial total das duas companhias. O ajuste está relacionado principalmente à dívida líquida da Flora, compensada parcialmente pela posição financeira do Canal Rural, e não deve ser interpretado como um pagamento adicional em dinheiro à holding.
A documentação apresentada pela JBS estabelece que a aquisição da Flora será paga em ações ordinárias Classe A da companhia, ou em recibos brasileiros lastreados nesses papéis. O Canal Rural também será adquirido mediante entrega de ações Classe A. O preço de referência utilizado para calcular a quantidade de ações foi de R$ 66,82916 por papel, com base na média ponderada dos preços de fechamento das 30 sessões de negociação anteriores a 5 de novembro.
A operação, portanto, representa uma transferência de ativos entre empresas do mesmo grupo econômico, com remuneração predominantemente acionária. Em vez de receber integralmente o valor em dinheiro, os vendedores passam a deter participação representada por ações da companhia compradora, sujeita à valorização ou desvalorização dos papéis após a conclusão.
Negócio entre empresas do mesmo grupo exige aprovação societária
A aquisição foi formalmente classificada pela JBS como uma operação com partes relacionadas, uma vez que J&F e os vendedores pertencem ao mesmo grupo econômico da compradora. Essa condição torna relevantes os procedimentos de aprovação e avaliação adotados para a transferência dos ativos.
Segundo os documentos apresentados pela JBS, os valores empresariais foram respaldados por estudos preparados por instituições independentes. A transação recebeu aprovação do comitê de auditoria da companhia, composto exclusivamente por conselheiros independentes, e do Conselho de Administração, que deliberou por meio dos integrantes sem conflito de interesses.
A classificação como operação entre partes relacionadas não impede a realização do negócio, mas exige atenção às regras de governança aplicáveis e à transparência sobre os critérios utilizados para determinar os valores. A divulgação dos ajustes de dívida, caixa e patrimônio permite compreender por que o valor empresarial anunciado é superior à parcela convertida em ações.
A conclusão das aquisições está prevista para dezembro de 2026, condicionada ao cumprimento ou à dispensa das exigências previstas nos contratos. Até o fechamento, os valores ainda poderão sofrer ajustes decorrentes da posição financeira das empresas e das condições estabelecidas nos acordos.
A operação modifica a distribuição dos ativos entre as empresas do conglomerado. A Flora deixa a estrutura de bens de consumo da J&F para integrar a plataforma de negócios da JBS, enquanto o Canal Rural passa para a mesma companhia de alimentos. Para a holding, a transação reduz a quantidade de negócios diretamente administrados em seu portfólio e converte parte relevante do valor dos ativos em participação acionária na compradora.
O balanço do terceiro trimestre reúne, assim, efeitos de naturezas diferentes: aumento de escala na distribuição de energia, expansão da produção mineral, pressão sobre os custos industriais e uma reorganização patrimonial que desloca negócios entre empresas do grupo. O crescimento de 68% da receita contrasta com a alta de 112% do custo dos produtos vendidos, indicando que a capacidade de controlar despesas e preservar margens será determinante para que a expansão operacional se traduza em maior lucro.
Fontes:
J&F S.A. — comunicado institucional de 3 de fevereiro de 2026 sobre a reorganização societária e a estrutura das unidades de negócio.
Âmbar Energia — comunicados sobre a conclusão da transferência de controle da Amazonas Energia e a assunção da distribuidora de Roraima em 2026.
Agência Nacional de Energia Elétrica (Aneel) — Consulta Pública nº 041/2026 e plano de ação da Âmbar Energia Amazonas.
LHG Mining — informações institucionais sobre capacidade produtiva, características do minério e sistema logístico da companhia.
JBS N.V. — Formulário 8-K apresentado à Securities and Exchange Commission em 9 de novembro de 2026 e apresentação oficial sobre a aquisição da Flora e do Canal Rural.