A Eurofarma registrou lucro líquido de R$ 272,1 milhões no terceiro trimestre de 2026, queda de 24,7% em relação aos R$ 361,4 milhões apurados no mesmo período do ano anterior. O resultado divulgado nesta sexta-feira (13) contrasta com o crescimento de 8,3% da receita líquida, que alcançou R$ 3,47 bilhões, impulsionada pela expansão orgânica das operações e pela contribuição de novos medicamentos comercializados pela companhia.
A redução do lucro ocorreu em um trimestre marcado pela queda da rentabilidade operacional ajustada. O Ebitda ajustado somou R$ 951,5 milhões, recuo de 16,4% na comparação anual, enquanto a margem correspondente passou de 35,5% para 27,4%, uma retração de 8,1 pontos percentuais. Segundo a administração, o resultado foi afetado principalmente pelo menor reconhecimento de créditos tributários, apesar do crescimento do lucro bruto e da diluição das despesas comerciais e administrativas.
A companhia também informou redução dos investimentos em ativos fixos, especialmente na unidade industrial de Montes Claros, em Minas Gerais. A dívida líquida encerrou setembro em aproximadamente R$ 7,7 bilhões, valor 1,8% inferior ao registrado no encerramento de 2025.
Os números mostram que a Eurofarma conseguiu ampliar o faturamento, mas não transformou esse crescimento em uma expansão proporcional dos resultados. A diferença entre a evolução das vendas e a rentabilidade reflete, em parte, o efeito de receitas não recorrentes que favoreceram a base de comparação do ano anterior.
Lucro da Eurofarma recua mesmo com avanço das vendas
A receita líquida de R$ 3,47 bilhões representa crescimento em relação aos aproximadamente R$ 3,21 bilhões registrados entre julho e setembro de 2025. O desempenho foi sustentado pelo aumento orgânico das operações e pela incorporação de novos produtos ao portfólio comercializado pela farmacêutica.
Entre os destaques estão Poviztra e Extensior, medicamentos à base de semaglutida original injetável lançados no quarto trimestre de 2025 em parceria com a farmacêutica dinamarquesa Novo Nordisk.
A introdução dos produtos ampliou a presença da Eurofarma no mercado de tratamentos para obesidade, sobrepeso associado a comorbidades e diabetes tipo 2, segmentos que ganharam importância na indústria farmacêutica brasileira.
A companhia atribuiu parte do aumento do faturamento a esses lançamentos, sem detalhar, nas informações divulgadas, a participação individual de cada medicamento na receita do trimestre.
A expansão das vendas também ocorre em um contexto de diversificação das atividades da farmacêutica, que atua em medicamentos de prescrição, genéricos, produtos isentos de prescrição e outras categorias.
O aumento da receita, entretanto, não foi suficiente para compensar integralmente a redução de determinados efeitos positivos reconhecidos no resultado do ano anterior.
Créditos tributários ajudam a explicar queda do Ebitda
O principal fator destacado pela administração para a retração do Ebitda ajustado foi o menor reconhecimento de créditos tributários.
No terceiro trimestre de 2025, a Eurofarma havia registrado uma receita não recorrente de R$ 169,2 milhões relacionada a créditos de PIS/Cofins decorrentes da exclusão do ICMS da base de cálculo dessas contribuições para determinados medicamentos.
O reconhecimento desse crédito contribuiu para elevar o resultado operacional do período anterior, criando uma base de comparação mais elevada para 2026.
No balanço divulgado nesta sexta-feira, a companhia informou que o menor reconhecimento de créditos tributários pressionou o indicador, mesmo diante do crescimento do lucro bruto e de ganhos de diluição das despesas com vendas e administrativas.
Essa distinção é relevante para a interpretação do desempenho financeiro. A redução do Ebitda ajustado não significa, necessariamente, que todas as atividades comerciais da farmacêutica tenham perdido rentabilidade na mesma proporção.
Parte da variação está associada a diferenças no reconhecimento de receitas que não representam vendas recorrentes de medicamentos.
O Ebitda ajustado utilizado pela Eurofarma também exclui determinadas despesas de pesquisa e desenvolvimento, de acordo com a metodologia de apresentação adotada pela companhia. Por isso, o indicador deve ser analisado em conjunto com o lucro líquido, as despesas financeiras e a geração efetiva de caixa.
A retração da margem ajustada para 27,4% indica que a geração de resultado operacional, segundo essa métrica, representou uma parcela menor do faturamento.
Semaglutida impulsiona estratégia comercial da Eurofarma
A parceria com a Novo Nordisk representa uma das principais iniciativas recentes de expansão do portfólio da Eurofarma.
O acordo permitiu à farmacêutica brasileira iniciar, em outubro de 2025, a comercialização de duas marcas de semaglutida original injetável no mercado nacional. Poviztra é destinada ao tratamento da obesidade e do sobrepeso em pacientes com indicação clínica, enquanto Extensior é voltado ao tratamento do diabetes tipo 2.
A estratégia amplia a participação da companhia em uma categoria caracterizada por elevada demanda e crescente concorrência.
Em abril de 2026, a Eurofarma também anunciou o programa EuroCuida, destinado a oferecer acompanhamento e condições comerciais diferenciadas para pacientes que utilizam os medicamentos. Posteriormente, a empresa divulgou novas reduções de preços de apresentações de Poviztra, buscando ampliar o acesso ao tratamento.
A expansão comercial desses produtos integra a estratégia de diversificação da companhia, historicamente consolidada nas áreas de medicamentos de prescrição e genéricos.
Para a análise dos próximos balanços, será importante acompanhar se o crescimento das vendas de produtos lançados recentemente continuará contribuindo para o faturamento e em que medida essa expansão poderá compensar a ausência de receitas extraordinárias.
Também será necessário observar o comportamento das margens diante das condições comerciais estabelecidas para os novos medicamentos.
Investimentos da Eurofarma caem para R$ 121 milhões
Os investimentos em ativos fixos, identificados pela sigla capex, somaram R$ 121 milhões no terceiro trimestre, redução de 3,2% em relação ao mesmo período de 2025.
Segundo a Eurofarma, a diminuição está relacionada principalmente ao menor volume de desembolsos destinados à unidade industrial de Montes Claros, em Minas Gerais.
A companhia informou que a maior parte das obras civis do complexo já havia sido concluída, reduzindo a necessidade de novos investimentos nessa etapa do empreendimento.
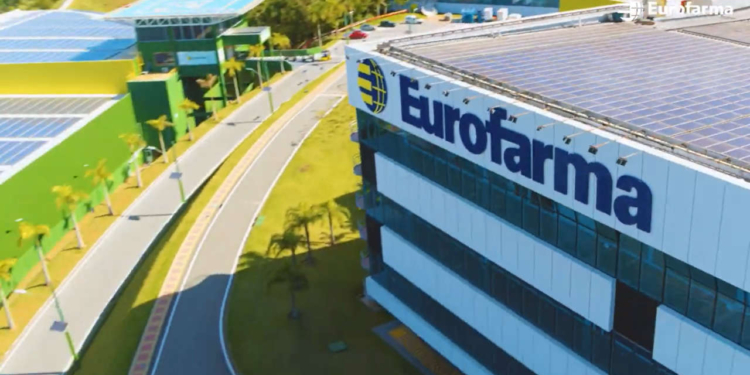
A fábrica integra o planejamento de expansão industrial de longo prazo da farmacêutica. O projeto foi concebido para ampliar a capacidade produtiva, incorporar tecnologias de automação e permitir a fabricação de diferentes categorias de medicamentos.
Com aproximadamente 250 mil metros quadrados de área construída, o complexo começou a operar em outubro de 2025. A expectativa divulgada pela Eurofarma é que a unidade alcance mais de 2 mil empregos diretos quando estiver em plena operação.
O avanço da construção para etapas posteriores de implantação e operação tende a alterar o perfil dos desembolsos relacionados ao empreendimento.
A redução do capex, contudo, não equivale automaticamente a uma diminuição do investimento total em inovação. A Eurofarma também destina recursos a pesquisa e desenvolvimento, aquisições e outros projetos que podem receber tratamentos contábeis diferentes.
Dívida líquida fica em R$ 7,7 bilhões
O endividamento permaneceu elevado, embora tenha apresentado redução em relação ao encerramento de 2025.
A dívida líquida da Eurofarma atingiu aproximadamente R$ 7,7 bilhões no fim de setembro, queda de 1,8% em comparação com dezembro do ano passado.
O indicador representa a diferença entre as obrigações financeiras consideradas pela companhia e seus recursos disponíveis para abatê-las, segundo os critérios utilizados na divulgação dos resultados.
A redução indica uma melhora moderada do saldo de endividamento, mas não permite concluir isoladamente que houve desalavancagem operacional. Para essa avaliação, é necessário considerar a evolução do Ebitda acumulado em 12 meses e a relação entre dívida e capacidade de geração de resultado.
O endividamento é particularmente relevante para a Eurofarma em razão de seu ciclo recente de investimentos industriais, expansão internacional, desenvolvimento de medicamentos e aquisições.
A companhia encerrou o segundo trimestre de 2026 com dívida líquida próxima de R$ 7,85 bilhões e relação entre dívida líquida e Ebitda dos últimos 12 meses de 2,66 vezes.
O nível de dívida, associado aos custos financeiros, continuará sendo um fator relevante para a evolução do lucro líquido, especialmente se a companhia mantiver investimentos expressivos em expansão e inovação.
Resultado do 3T26 contrasta com recuperação do trimestre anterior
O desempenho apresentado entre julho e setembro também deve ser observado à luz dos resultados divulgados ao longo de 2026.
No segundo trimestre, a Eurofarma registrou lucro líquido de R$ 159,8 milhões, revertendo o prejuízo de R$ 92,6 milhões registrado entre abril e junho de 2025.
Naquela ocasião, a receita líquida havia crescido 14,8%, alcançando R$ 3,12 bilhões, enquanto o Ebitda ajustado avançou 63,3%, para R$ 778 milhões.
Na comparação sequencial, o terceiro trimestre apresentou crescimento do lucro líquido e do Ebitda ajustado em valores absolutos, embora ambos tenham recuado em relação ao mesmo trimestre de 2025.
Essa diferença demonstra a importância de observar simultaneamente as comparações trimestral e anual. Enquanto a primeira mostra evolução em relação ao período imediatamente anterior, a segunda permite identificar mudanças na rentabilidade em relação a uma época semelhante do ano passado.
No caso da Eurofarma, os resultados também são influenciados por eventos extraordinários, como o reconhecimento de créditos tributários, que podem alterar significativamente a comparação entre períodos.
O que os resultados da Eurofarma indicam para 2027
O balanço do terceiro trimestre revela uma companhia que continua expandindo suas receitas e diversificando suas atividades, mas enfrenta o desafio de converter esse crescimento em ganhos recorrentes de rentabilidade.
A introdução de novos medicamentos, especialmente os produtos comercializados em parceria com a Novo Nordisk, contribuiu para o avanço do faturamento. Ao mesmo tempo, a menor contribuição de créditos tributários reduziu o Ebitda ajustado em relação a 2025.
A conclusão de etapas relevantes da construção da unidade de Montes Claros também modifica o perfil dos investimentos e poderá permitir que a companhia concentre recursos em outras frentes de expansão industrial e comercial.
Para 2027, a evolução dos resultados dependerá da capacidade de sustentar o crescimento orgânico, ampliar a contribuição dos lançamentos e administrar os custos associados às operações e ao endividamento.
Será especialmente importante avaliar a geração de caixa e o comportamento das margens sem os efeitos de receitas não recorrentes. Essa análise permitirá identificar com maior precisão o desempenho econômico das atividades farmacêuticas.
O resultado divulgado nesta sexta-feira mostra que a Eurofarma ampliou sua presença comercial, mas encerrou o trimestre com lucro inferior ao do ano anterior. A continuidade do crescimento das vendas será um componente importante para os próximos resultados, embora, isoladamente, não assegure recuperação da rentabilidade.
Fontes:
Eurofarma — Divulgação dos indicadores financeiros referentes ao terceiro trimestre de 2026.
Eurofarma Relações com Investidores — Relatório de Resultados 9M25, com detalhamento dos créditos tributários reconhecidos no terceiro trimestre de 2025.
Eurofarma Relações com Investidores — Release de Resultados do segundo trimestre de 2026.
Eurofarma — Comunicados institucionais sobre a parceria com a Novo Nordisk, os lançamentos de Poviztra e Extensior e o programa EuroCuida.
Eurofarma — Relato Integrado de Sustentabilidade 2026, ano-base 2025, com informações sobre o complexo industrial de Montes Claros.