A Associação Brasileira dos Produtores Independentes de Petróleo e Gás (ABPIP) manifestou forte preocupação com o Projeto de Lei Complementar (PLP) nº 299/2026, que integra as medidas de ajuste fiscal em discussão no Congresso Nacional. A entidade considera que dispositivos tributários incluídos na proposta podem elevar os custos das empresas, restringir a utilização de créditos fiscais e comprometer a competitividade da produção brasileira de petróleo e gás natural. Entre as principais reivindicações está a retirada integral do artigo 6º-F, que autoriza o governo federal, em determinadas condições, a limitar a compensação de débitos tributários com créditos reconhecidos perante a Receita Federal.
O posicionamento foi apresentado após o Senado aprovar, na quinta-feira (12), o texto do projeto por 45 votos a 31, mantendo quatro dispositivos para votação em separado. A análise deverá ser retomada nesta terça-feira (17), quando os senadores decidirão, entre outros pontos, se preservam a autorização para restringir compensações tributárias. A proposta, de autoria do senador Jaques Wagner (PT-BA), recebeu substitutivo do relator Eduardo Braga (MDB-AM) e reúne alterações no arcabouço fiscal, na concessão de benefícios tributários e em mecanismos de controle das despesas públicas.
Para a ABPIP, a preocupação é especialmente relevante porque os produtores independentes possuem características econômicas diferentes das grandes companhias integradas do setor. Muitas dessas empresas concentram suas atividades na revitalização de campos maduros e marginais, que exigem investimentos recorrentes para manter a produção e recuperar reservas ainda economicamente aproveitáveis. A associação argumenta que mudanças capazes de reduzir a liquidez ou aumentar a carga tributária podem comprometer projetos com margens mais estreitas, antecipar o encerramento de operações e afetar receitas de royalties, participações governamentais e tributos arrecadados nas regiões produtoras.
ABPIP pede retirada de dispositivo que restringe compensações tributárias
A principal reivindicação da associação é a supressão integral do artigo 6º-F, previsto no artigo 1º do substitutivo ao PLP 299/2026. O dispositivo autoriza o Poder Executivo federal a reduzir temporariamente a compensação de determinados débitos tributários com créditos referentes a outros tributos administrados pela Receita Federal, desde que sejam adotadas as medidas de contingenciamento preventivo previstas no próprio projeto. Os percentuais de restrição seriam definidos por ato do governo, podendo variar conforme o valor ou a natureza dos créditos utilizados.
A compensação tributária permite que empresas utilizem créditos fiscais para quitar obrigações perante a União sem necessariamente realizar um desembolso equivalente em dinheiro. Esses créditos podem decorrer, por exemplo, de tributos recolhidos indevidamente ou de valores reconhecidos em procedimentos administrativos e judiciais, observadas as condições previstas na legislação. Para empresas que possuem investimentos elevados, estruturas operacionais complexas e necessidades recorrentes de capital de giro, a possibilidade de compensar tributos representa um componente importante do planejamento financeiro.
A preocupação da ABPIP está no efeito que uma restrição desse mecanismo poderia produzir sobre o caixa das produtoras. Mesmo dispondo de créditos fiscais legítimos, as empresas poderiam precisar utilizar recursos financeiros para pagar obrigações que, em condições normais, seriam compensadas. Isso reduziria a disponibilidade de capital para despesas operacionais, contratação de serviços, manutenção de equipamentos e investimentos em novos projetos. A entidade também questiona a previsibilidade das regras, uma vez que a definição dos percentuais dependeria de decisões posteriores do Executivo.
O texto em análise não determina a extinção dos créditos tributários que deixarem de ser utilizados na compensação. A medida trata da limitação temporária do mecanismo e estabelece um teto relacionado ao esforço de contenção das despesas públicas. Ainda assim, o eventual deslocamento de pagamentos para dinheiro representaria uma mudança no fluxo financeiro das empresas, mesmo que os créditos continuassem formalmente reconhecidos.
Senado pode retirar artigo 6º-F na votação de terça-feira
A controvérsia sobre a compensação tributária deverá ocupar posição central na retomada da votação do projeto. O requerimento nº 783/2026, apresentado pela liderança do Republicanos, solicita a votação em separado do artigo 6º-F, com o objetivo de suprimi-lo da proposta. Caso o dispositivo não obtenha os votos necessários para sua manutenção, a autorização para restringir compensações será excluída do texto que seguirá para a Câmara dos Deputados.
A dimensão fiscal da medida ajuda a explicar sua importância para o governo. Segundo nota técnica da Consultoria de Orçamentos do Senado, com base nas estimativas apresentadas ao relator, a redução das compensações poderia contribuir com aproximadamente R$ 12,8 bilhões a R$ 18,3 bilhões para o resultado primário de 2027. O mecanismo aumentaria os recolhimentos em dinheiro no período ao limitar temporariamente a utilização de créditos para a quitação de tributos, embora o efeito efetivo dependa da regulamentação e das condições previstas na proposta.
A estimativa representa uma parcela relevante do impacto fiscal atribuído ao pacote. O parecer legislativo apresenta potencial de melhora do resultado primário entre R$ 45,1 bilhões e R$ 56,1 bilhões em 2027, considerando diferentes medidas de contenção de despesas e reforço de receitas. Esses números foram elaborados com base nas versões examinadas durante a tramitação e ainda não incorporam integralmente os efeitos de todas as alterações aprovadas no Senado.
A disputa em torno do artigo 6º-F evidencia a diferença entre os objetivos de curto prazo do ajuste fiscal e as preocupações das empresas com suas condições de financiamento. Enquanto a proposta busca ampliar os instrumentos disponíveis para o cumprimento das metas fiscais, a ABPIP argumenta que a antecipação de recolhimentos em dinheiro pode afetar a capacidade de investimento das produtoras independentes. O impacto concreto dependerá das regras que forem efetivamente aprovadas e da situação tributária de cada companhia.
Imposto sobre exportação de petróleo também preocupa produtores independentes
Outro ponto contestado pela associação é o tratamento dado à arrecadação do imposto sobre a exportação de petróleo bruto. O PLP 299/2026 propõe acrescentar um inciso ao artigo 14 da Lei Complementar nº 235/2026, estabelecendo que, até 2030, a receita desse tributo não seja considerada no cálculo de determinadas despesas vinculadas à receita corrente líquida da União. Na avaliação da ABPIP, essa previsão reforça o caráter arrecadatório atribuído ao imposto e amplia a preocupação com sua permanência como instrumento de financiamento das contas públicas.
A distinção entre a cobrança do tributo e seu tratamento orçamentário é importante. O PLP 299/2026 não institui originalmente o imposto sobre exportação de petróleo, mas estabelece uma regra para a utilização de sua receita no cálculo de determinadas obrigações de despesa. Pela sistemática proposta, os valores arrecadados continuariam integrando os recursos do Tesouro, sem ampliar automaticamente certas despesas indexadas à receita corrente líquida. O objetivo fiscal é evitar que o aumento da arrecadação produza uma elevação correspondente de gastos vinculados.
A ABPIP considera que o tratamento específico dessa receita pode contribuir para a manutenção de uma cobrança que, em sua avaliação, prejudica a competitividade internacional do petróleo brasileiro. O argumento é que o imposto reduz a receita líquida obtida pelas empresas exportadoras, diminuindo os recursos disponíveis para novos investimentos e para a continuidade de operações existentes. Esse efeito seria particularmente relevante nos campos maduros, em que os custos de manutenção da produção podem representar parcela significativa da receita operacional.
A associação defende a supressão do inciso III proposto para o artigo 14 da Lei Complementar nº 235/2026, além de uma revisão mais ampla da própria cobrança do imposto. A retirada do dispositivo orçamentário, entretanto, não significaria automaticamente a extinção do tributo, que possui fundamento normativo próprio. A discussão envolve, portanto, duas questões distintas: a incidência do imposto sobre as exportações e a maneira como os recursos arrecadados serão considerados na programação fiscal da União.
Corte de benefícios tributários de 10% para 20% ameaça investimentos, avalia ABPIP
A ampliação da redução de incentivos e benefícios tributários federais constitui outra frente de preocupação da indústria. O projeto modifica a Lei Complementar nº 224/2025 para elevar de 10% para 20% o parâmetro de redução aplicado aos benefícios abrangidos pela norma. A alteração alcança diferentes modalidades, incluindo isenções, alíquotas reduzidas, créditos presumidos e mecanismos de diminuição da base de cálculo de tributos, respeitadas as exceções previstas na legislação.
Para a ABPIP, uma revisão linear dos incentivos desconsidera diferenças econômicas entre setores, regiões e projetos. A associação argumenta que determinados benefícios funcionam como instrumentos de viabilização de investimentos que não seriam realizados nas mesmas condições sem o tratamento tributário diferenciado. A preocupação é particularmente relevante nas áreas de atuação da Superintendência do Desenvolvimento do Nordeste (Sudene) e da Superintendência do Desenvolvimento da Amazônia (Sudam), onde incentivos regionais integram políticas voltadas à atração de capital e à diversificação das atividades produtivas.
A entidade sustenta que o aumento indiscriminado da carga tributária pode reduzir a atratividade de novos empreendimentos e afetar decisões de expansão das empresas já instaladas nessas regiões. Projetos que exigem investimentos iniciais elevados e possuem longos períodos de recuperação do capital tendem a ser especialmente sensíveis a alterações nas condições econômicas consideradas em sua estruturação. No caso do petróleo e do gás natural, a continuidade das operações também depende da disponibilidade de equipamentos, serviços especializados e infraestrutura de escoamento.
O substitutivo aprovado pelo Senado estabelece exceções e contém salvaguardas relacionadas aos benefícios já concedidos. Durante a análise legislativa, também foram incluídas exclusões específicas para a contribuição previdenciária sobre a receita bruta, determinados incentivos de tecnologia da informação e semicondutores e benefícios relacionados à aquisição de veículos por pessoas com deficiência ou transtorno do espectro autista.
A ABPIP reconhece a existência de mecanismos de proteção, mas defende que sua aplicação seja inequívoca e suficiente para preservar direitos constituídos. A entidade também pede uma avaliação individualizada dos efeitos sobre novos investimentos e incentivos que não estejam abrangidos pelas salvaguardas. O debate envolve a possibilidade de conciliar a revisão das renúncias fiscais com a manutenção de instrumentos considerados necessários ao desenvolvimento regional.
Teto para o REIDI pode afetar projetos de infraestrutura de gás natural
O Regime Especial de Incentivos para o Desenvolvimento da Infraestrutura (REIDI) também está entre os mecanismos tributários que a associação pretende preservar. O artigo 9º do substitutivo estabelece um limite para o benefício, vinculado ao valor previsto no Demonstrativo de Gastos Tributários anexo à Lei Orçamentária Anual de 2026, com atualização anual pelo IPCA. A proposta prevê ainda que um comitê instituído pelo Poder Executivo seja responsável por definir os projetos beneficiados, respeitando o teto estabelecido.
O REIDI foi criado para favorecer investimentos em infraestrutura por meio de tratamento tributário diferenciado na aquisição de bens e serviços destinados a projetos habilitados. A regulamentação contempla atividades relacionadas a transportes, portos, energia, saneamento básico e irrigação, entre outras condições previstas na legislação. No setor de petróleo e gás, os instrumentos de incentivo à infraestrutura são particularmente relevantes para empreendimentos que dependem de instalações de processamento, transporte e aproveitamento comercial do gás natural.
Segundo a ABPIP, a imposição de um teto global pode restringir a quantidade de projetos beneficiados e introduzir novas incertezas no planejamento dos investimentos. Empresas que estruturam empreendimentos de longo prazo precisam estimar custos tributários, prazos de implantação e condições de financiamento antes de decidir pela execução das obras. A possibilidade de submissão a limites orçamentários e critérios de seleção posteriores pode modificar esses cálculos, especialmente em projetos cuja rentabilidade depende do acesso ao incentivo.
A Consultoria de Orçamentos do Senado estima que a limitação do REIDI poderia contribuir com R$ 4,5 bilhões para o resultado fiscal de 2027. Para a associação, contudo, o benefício arrecadatório precisa ser confrontado com os possíveis efeitos sobre a implantação de infraestrutura e a expansão da oferta de gás natural. A ABPIP defende a revisão do teto e a adoção de critérios objetivos, transparentes e não discriminatórios para selecionar os empreendimentos, de maneira a reduzir incertezas para os investidores.
A discussão envolve também a relação entre produção e comercialização do gás. A existência de reservas economicamente recuperáveis não garante, por si só, sua transformação em oferta disponível para consumidores e indústrias. É necessário contar com instalações capazes de processar e transportar o produto até os mercados compradores, o que pode exigir investimentos adicionais de elevado valor. Nesse contexto, a associação argumenta que restringir os instrumentos de incentivo à infraestrutura pode dificultar o aproveitamento de parte da produção nacional.
ABPIP quer proteção expressa ao REPETRO no projeto de ajuste fiscal
A preservação do Regime Aduaneiro Especial de Exportação e de Importação de Bens destinados às atividades de pesquisa e lavra das jazidas de petróleo e gás natural, conhecido como REPETRO, constitui outra reivindicação da associação. O regime, atualmente estruturado também por meio do Repetro-Sped, permite tratamentos tributários específicos para bens utilizados nas atividades de exploração, desenvolvimento e produção de petróleo e gás, conforme os requisitos estabelecidos pela Receita Federal.
A importância do mecanismo está relacionada à natureza intensiva em capital da indústria petrolífera. Equipamentos especializados, sistemas de perfuração, instalações de produção e outros bens utilizados nas operações podem representar investimentos expressivos, frequentemente planejados com anos de antecedência. Alterações no tratamento tributário aplicável a esses ativos podem influenciar os custos de implantação dos projetos e a avaliação de sua viabilidade econômica.
A ABPIP defende que a legislação estabeleça de maneira expressa a exclusão do REPETRO dos mecanismos de redução de benefícios tributários. A associação considera que referências a diferentes demonstrativos de gastos tributários podem gerar interpretações divergentes sobre o alcance das medidas, criando incerteza para empresas que dependem do regime em suas operações.
A reivindicação tem caráter preventivo e busca eliminar possíveis ambiguidades na interpretação da legislação. O texto examinado não representa, por si só, uma revogação expressa do Repetro-Sped, razão pela qual os efeitos concretos sobre o regime dependeriam de sua abrangência normativa e da aplicação das regras aprovadas. Para a entidade, entretanto, a ausência de uma proteção considerada suficientemente clara já representa um fator de insegurança capaz de influenciar decisões empresariais.
Campos maduros podem ser mais sensíveis às mudanças tributárias
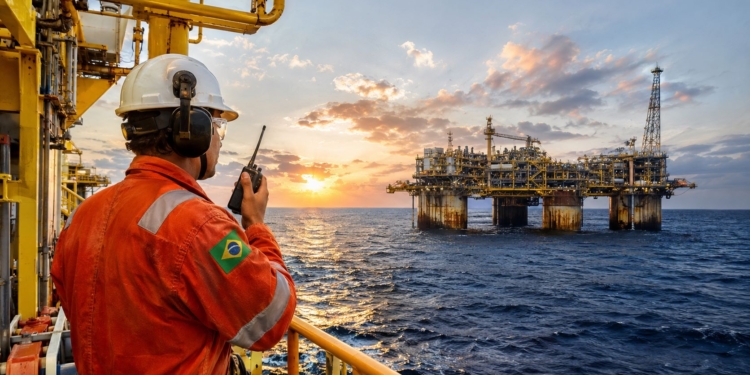
A estrutura econômica da produção independente ajuda a explicar a intensidade das preocupações apresentadas pela ABPIP. Diferentemente dos grandes empreendimentos desenvolvidos em campos de elevada produtividade, a operação de áreas maduras frequentemente exige intervenções contínuas para recuperar a capacidade produtiva de reservatórios que já passaram por períodos prolongados de exploração. Essas atividades podem envolver manutenção de poços, recuperação secundária, substituição de equipamentos e implantação de tecnologias destinadas a prolongar a vida útil das instalações.
A continuidade da produção depende da relação entre receitas, custos operacionais e investimentos necessários para manter os campos economicamente viáveis. Quando as margens disponíveis são menores, alterações tributárias ou restrições de liquidez podem ter impacto proporcionalmente mais significativo sobre o planejamento das empresas. Isso não significa que todas as produtoras independentes serão afetadas da mesma maneira, pois a exposição depende das características de cada campo, do volume produzido, das condições contratuais e da situação fiscal de cada companhia.
A ABPIP alerta que o agravamento dessas condições pode reduzir os investimentos destinados à recuperação de reservas e, em situações economicamente mais delicadas, antecipar o encerramento de operações. A associação também menciona possíveis consequências sobre empregos, contratação de fornecedores e receitas públicas vinculadas à produção de petróleo e gás, incluindo royalties e participações governamentais.
Esses efeitos, entretanto, constituem riscos apontados pela entidade e não perdas já demonstradas decorrentes do projeto. Uma estimativa precisa exigiria avaliações por campo e por empresa, considerando a utilização efetiva dos benefícios fiscais, os créditos tributários disponíveis, o volume de investimentos projetado e as condições econômicas de cada operação. A ausência desses cálculos individualizados é um dos motivos apresentados pela associação para defender uma análise mais aprofundada dos dispositivos antes de sua aprovação definitiva.
Governo busca reforçar resultado fiscal de 2027 com mudanças no arcabouço
O PLP 299/2026 integra a estratégia de ampliar os instrumentos de gestão orçamentária e fortalecer o cumprimento das metas fiscais. Além das medidas tributárias questionadas pelo setor produtivo, a proposta estabelece alterações relacionadas ao contingenciamento de despesas, ao crescimento dos limites do arcabouço fiscal e a determinadas vinculações de receitas. O objetivo declarado é aumentar a capacidade de controle das contas públicas e criar condições para administrar a trajetória das despesas e da dívida.
Segundo a análise técnica do Senado, o conjunto de medidas apresentado no parecer pode produzir melhora estimada entre R$ 45,1 bilhões e R$ 56,1 bilhões no resultado primário de 2027, embora esse intervalo ainda dependa da conclusão da votação e de eventuais revisões das projeções fiscais. As estimativas incluem efeitos relacionados ao contingenciamento, à compensação tributária, à redução adicional de benefícios e à limitação do REIDI.
A discussão evidencia um conflito entre necessidades de financiamento do setor público e preocupações sobre os efeitos econômicos das medidas de ajuste. Para seus defensores, ampliar a margem de gestão fiscal e reduzir renúncias tributárias pode contribuir para o cumprimento das metas orçamentárias. Já a ABPIP sustenta que parte das alterações propostas pode transferir custos relevantes para empresas responsáveis por investimentos produtivos, com consequências que precisam ser consideradas além do resultado fiscal imediato.
A entidade afirma reconhecer a importância da responsabilidade fiscal, mas defende que a revisão de tributos e incentivos seja acompanhada de estudos sobre seus impactos setoriais. O argumento central é que a arrecadação adicional obtida no curto prazo não deve ser examinada isoladamente dos possíveis efeitos sobre investimentos, produção futura, emprego e receitas decorrentes da atividade econômica.
PLP 299/2026 terá votação de destaques antes de seguir para a Câmara
A votação prevista para terça-feira (17) será decisiva para o alcance de alguns dispositivos do pacote fiscal. O Senado ainda precisa apreciar quatro destaques, incluindo o pedido de supressão do artigo 6º-F, considerado prioritário pela ABPIP. Também estão pendentes decisões relacionadas a repasses vinculados ao acordo da Lei Kandir, ao limite da compensação previdenciária e a uma emenda sobre a utilização de superávits financeiros de fontes vinculadas.
Depois da conclusão dessa etapa, o projeto deverá seguir para análise da Câmara dos Deputados. O texto ainda poderá sofrer alterações durante a tramitação, e suas disposições somente produzirão os efeitos previstos após a aprovação legislativa definitiva, eventual sanção e observância das regras de vigência aplicáveis.
A ABPIP pretende concentrar sua atuação na retirada das restrições à compensação tributária e na revisão dos dispositivos que considera prejudiciais à competitividade do petróleo e gás brasileiro. A entidade também reivindica proteção expressa ao REPETRO, ajustes nas regras relativas ao REIDI e uma avaliação mais criteriosa da redução dos incentivos fiscais.
O desfecho da tramitação será acompanhado pelas empresas do setor porque poderá influenciar decisões de investimento planejadas para os próximos anos. Para os produtores independentes, a principal preocupação não está apenas no aumento imediato de custos, mas na estabilidade das regras utilizadas para estruturar projetos de recuperação de campos maduros, expansão de reservas e implantação de infraestrutura energética. A discussão no Congresso deverá definir até que ponto as medidas de ajuste fiscal serão mantidas e quais salvaguardas poderão ser incorporadas para atender às particularidades da indústria brasileira de petróleo e gás natural.
Fontes:
Senado Federal — Tramitação legislativa do Projeto de Lei Complementar nº 299/2026, com votação do texto e requerimentos de destaque.
Senado Federal, Consultoria de Orçamentos, Fiscalização e Controle — Nota Informativa sobre o texto do PLP nº 299/2026 aprovado pelo Plenário, de 13 de novembro de 2026.
Receita Federal do Brasil — Orientações oficiais sobre o Regime Especial de Incentivos para o Desenvolvimento da Infraestrutura (REIDI).
Receita Federal do Brasil — Manual do Repetro-Sped, disposições gerais e definição do regime tributário e aduaneiro aplicado às atividades de petróleo e gás.