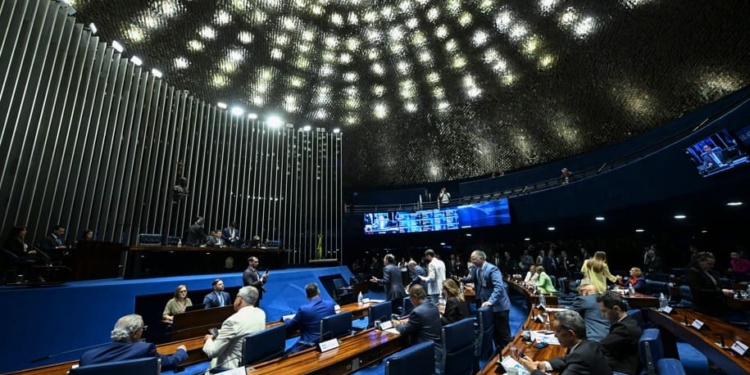
O Senado aprovou, na quinta-feira (12 de novembro de 2026), o texto principal do ajuste fiscal do governo Lula, um pacote de medidas que poderá melhorar as contas públicas em até R$ 56,1 bilhões em 2027. A proposta recebeu 45 votos favoráveis e 31 contrários e prevê mudanças nas regras de execução do Orçamento, redução de benefícios tributários concedidos a empresas e alterações em pagamentos realizados pela União a estados e municípios.
O Projeto de Lei Complementar (PLP) 299/2026, apresentado pelo líder do governo, Jaques Wagner (PT-BA), foi aprovado na forma de um substitutivo do senador Eduardo Braga (MDB-AM). Durante as negociações, o relator incorporou integral ou parcialmente 21 das 74 emendas apresentadas pelos parlamentares, incluindo propostas da oposição.
A estimativa oficial é que o conjunto de medidas produza um impacto positivo de R$ 45,1 bilhões a R$ 56,1 bilhões no resultado primário de 2027. O valor, entretanto, não representa exclusivamente uma redução de gastos. Parte do ajuste dependerá do aumento da arrecadação, da revisão de incentivos fiscais e de alterações no calendário de desembolsos federais, medidas que poderão produzir efeitos distintos sobre empresas, contribuintes e administrações estaduais.
Para o setor produtivo, a principal preocupação está na possibilidade de aumento da carga tributária efetiva e nas restrições à compensação de impostos com créditos fiscais. Já os governos estaduais questionam mudanças que poderão adiar R$ 12 bilhões em transferências previstas no acordo da Lei Kandir, enquanto a equipe econômica argumenta que o pacote é necessário para ampliar o controle sobre as despesas e melhorar a trajetória das contas públicas.
Governo poderá bloquear mais despesas para alcançar a meta fiscal
Uma das principais mudanças do projeto está na ampliação dos mecanismos de contingenciamento do Orçamento federal. Atualmente, o governo deve bloquear despesas quando as projeções indicam risco de descumprimento do limite inferior da meta fiscal, mas a proposta permite realizar contenções adicionais mesmo quando o resultado esperado já estiver dentro da margem de tolerância estabelecida pela legislação.
Em 2027, a meta prevista é de superávit primário equivalente a 0,5% do Produto Interno Bruto (PIB), com intervalo de tolerância entre 0,25% e 0,75%. Isso significa que um resultado de 0,3% do PIB estaria dentro da margem permitida, embora abaixo do centro da meta. Com a nova regra, o Executivo poderá bloquear despesas para tentar alcançar os 0,5%, ampliando o esforço fiscal ao longo do exercício.
O mecanismo oferece maior flexibilidade à equipe econômica, especialmente quando a arrecadação apresenta desempenho inferior ao previsto ou quando determinadas despesas crescem além das estimativas. Ao mesmo tempo, poderá reduzir os recursos disponíveis para atividades administrativas, investimentos e programas que dependem de dotações sujeitas a contingenciamento.
O projeto também altera temporariamente o limite de crescimento real das despesas federais. Nos exercícios em que forem acionadas as medidas adicionais de contenção, o teto de expansão dos gastos acima da inflação cairá de 2,5% para 2%, sem reduzir automaticamente a base de cálculo utilizada nos anos seguintes. O governo estima que esses instrumentos poderão contribuir com uma melhora de R$ 12,8 bilhões a R$ 18,3 bilhões no resultado fiscal de 2027.
Redução de benefícios tributários poderá aumentar custos das empresas
A revisão de incentivos fiscais é uma das medidas com maior potencial de impacto sobre a atividade empresarial. O projeto alcança determinados benefícios federais concedidos por meio de isenções, alíquotas reduzidas, créditos fiscais e regimes especiais de tributação, mecanismos utilizados para estimular setores econômicos ou reduzir custos de atividades específicas.
Com as mudanças, empresas atualmente beneficiadas poderão passar a recolher uma parcela maior dos tributos. O texto estabelece diferentes formas de redução dos incentivos, incluindo situações em que a cobrança poderá corresponder a 20% da alíquota normalmente aplicável, além de limites ao aproveitamento de créditos e ajustes nas condições de regimes tributários especiais.
Não se trata, portanto, de um aumento generalizado de 20% dos impostos federais. O efeito dependerá da natureza de cada incentivo, da atividade exercida e do enquadramento tributário da empresa. Negócios que não utilizam os benefícios alcançados pela proposta não sofrerão necessariamente alterações em sua tributação em decorrência dessas regras.
A preocupação do setor produtivo envolve principalmente o impacto sobre margens de lucro e investimentos planejados. Companhias que estruturaram projetos considerando condições tributárias específicas poderão precisar rever projeções de custos, preços e rentabilidade, sobretudo nos segmentos em que os tributos representam parcela expressiva das despesas operacionais.
Durante a tramitação, o relator preservou exceções para determinados incentivos relacionados à indústria de tecnologia da informação, à produção de semicondutores e à aquisição de veículos por pessoas com deficiência ou transtorno do espectro autista. A manutenção desses tratamentos diferenciados foi resultado de negociações com parlamentares que defenderam a continuidade dos benefícios.
Empresas também poderão enfrentar restrições à compensação de impostos
Outro ponto sensível para o setor empresarial é a possibilidade de limitar o uso de créditos tributários para quitar obrigações administradas pela Receita Federal. Atualmente, contribuintes que possuem créditos passíveis de compensação podem utilizá-los para reduzir o valor de determinados tributos a pagar, observadas as condições e exigências previstas na legislação.
O mecanismo tem importância financeira porque permite cumprir obrigações tributárias sem a necessidade de desembolsar integralmente os valores em dinheiro. Uma empresa que acumulou créditos reconhecidos, por exemplo, pode utilizá-los para compensar débitos futuros e preservar parte de seu capital de giro.
A proposta abre espaço para novas restrições a determinadas compensações. Caso sejam implementadas, empresas que dependem desse instrumento poderão enfrentar maior necessidade de liquidez, mesmo quando possuírem créditos fiscais suficientes para cobrir parte das obrigações.
O impacto não corresponde necessariamente à criação de um novo imposto, mas pode alterar de maneira relevante a administração financeira dos negócios. Por esse motivo, o dispositivo provocou resistência de parlamentares e representantes de contribuintes, que questionam possíveis efeitos sobre direitos creditórios e a previsibilidade das regras tributárias.
Estados poderão ter R$ 12 bilhões em transferências adiadas
As mudanças relacionadas à Lei Kandir estão entre as propostas de maior repercussão para os governos estaduais. O texto reduz temporariamente as transferências federais previstas no acordo de compensação pelas perdas de arrecadação decorrentes da desoneração do ICMS sobre exportações, alterando pagamentos que já integram o planejamento orçamentário dos entes federativos.
Entre 2027 e 2030, os repasses anuais passariam de R$ 4 bilhões para R$ 1 bilhão. A diferença de R$ 3 bilhões por exercício representa R$ 12 bilhões ao longo dos quatro anos, montante que deverá ser pago posteriormente, com conclusão prevista até 2037.
Embora os valores não sejam cancelados definitivamente, a alteração poderá comprometer a programação de receitas e despesas estaduais. Governadores e secretários de Fazenda trabalham com projeções plurianuais para financiar investimentos, serviços públicos e compromissos administrativos, e a postergação de recursos pode exigir mudanças na execução desses planos.
O Comitê Nacional de Secretários de Fazenda, Finanças, Receita ou Tributação dos Estados e do Distrito Federal (Comsefaz) manifestou preocupação com a medida e defendeu a preservação do acordo de compensação. A entidade considera que a alteração modifica compromissos federativos e poderá transferir parte do esforço fiscal da União para administrações que também enfrentam limitações orçamentárias.
No Senado, o parlamentar Astronauta Marcos Pontes (PL-SP) apresentou estimativas segundo as quais São Paulo e Mato Grosso poderiam sofrer redução acumulada de aproximadamente R$ 2,5 bilhões cada um entre 2027 e 2030. Para Minas Gerais, a projeção mencionada foi de R$ 2,3 bilhões. Os números integram o debate legislativo e representam impactos estimados, não perdas já concretizadas.
A controvérsia envolve uma questão que ultrapassa o calendário de pagamentos. Ao melhorar temporariamente o resultado de caixa da União mediante o adiamento de obrigações, o governo poderá criar dificuldades financeiras para outros entes públicos, sem que isso represente uma redução definitiva das despesas do setor público como um todo.
Compensações previdenciárias também entram no pacote
O projeto estabelece limite anual de R$ 3 bilhões para determinadas compensações financeiras entre regimes previdenciários, mecanismo utilizado quando trabalhadores se aposentam em um sistema de previdência após terem contribuído para outro. Esses pagamentos permitem ajustar as responsabilidades financeiras correspondentes aos períodos de contribuição reconhecidos na concessão dos benefícios.
A limitação poderá reduzir os desembolsos federais no curto prazo, mas também provocar efeitos sobre estados e municípios que tenham valores a receber. A discussão é especialmente relevante para administrações que dependem dessas compensações na gestão de seus regimes próprios de previdência.
Representantes da oposição questionam a medida por entenderem que ela poderá comprometer o equilíbrio financeiro dos entes beneficiários. O governo, por sua vez, inclui a restrição entre as iniciativas destinadas a organizar o fluxo de pagamentos e reduzir pressões sobre o Orçamento federal.
Assim como ocorre com as transferências relacionadas à Lei Kandir, a limitação dos desembolsos não significa necessariamente a extinção das obrigações. O efeito fiscal depende da forma como os pagamentos serão administrados, dos prazos estabelecidos e da execução das regras.
Subsídio ao diesel poderá ficar fora da meta fiscal de 2026
Embora a maior parte do pacote esteja voltada ao exercício de 2027, o texto também estabelece um tratamento excepcional para despesas extraordinárias com subvenção ao óleo diesel rodoviário. A proposta permite desconsiderar até R$ 10,5 bilhões desses gastos na apuração do cumprimento da meta fiscal de 2026.
A justificativa apresentada pelo governo está relacionada à pressão dos preços internacionais dos combustíveis, em um cenário de tensões geopolíticas no Oriente Médio. A intenção é preservar mecanismos de apoio ao abastecimento e ao transporte sem comprometer, na mesma proporção, o resultado considerado para o cumprimento da meta daquele exercício.
A autorização, entretanto, não representa economia efetiva de recursos públicos. As despesas poderão continuar sendo realizadas, mas receberão tratamento diferenciado na apuração fiscal, o que provocou críticas de parlamentares contrários à flexibilização das regras.
Para a oposição, a possibilidade de retirar gastos específicos do cálculo da meta contrasta com o discurso de maior disciplina orçamentária. O governo sustenta que a excepcionalidade está vinculada a circunstâncias econômicas que exigem uma resposta temporária.
Supersalários e financiamento da ciência também aparecem no projeto
O pacote inclui medidas relacionadas à remuneração no serviço público e ao financiamento de atividades científicas. Uma delas estabelece prazo de 120 dias para que o Congresso examine a regulamentação dos chamados supersalários, expressão utilizada para identificar pagamentos que ultrapassam o teto constitucional em razão de parcelas adicionais.
A eventual economia obtida com mudanças nessa área poderá receber destinações específicas, incluindo investimentos e atividades de segurança pública e atendimento socioeducativo. A aprovação do projeto, contudo, não elimina automaticamente esses pagamentos, já que a aplicação das restrições dependerá de regulamentação posterior.
Na área de ciência e tecnologia, a proposta permite utilizar recursos do Fundo Nacional de Desenvolvimento Científico e Tecnológico (FNDCT) para financiar bolsas de estudo e pesquisa. O texto também estabelece condições para determinadas despesas de equalização de financiamentos às exportações, com limite anual de R$ 1 bilhão até 2030.
Outra alteração incorporada durante a tramitação permite que parte da economia obtida com bloqueios orçamentários seja destinada, no exercício seguinte, a investimentos estruturantes. A proposta, apresentada pelo senador Jader Barbalho (MDB-PA), condiciona a utilização dos recursos ao cumprimento das regras fiscais e à existência de economia efetivamente realizada.
O mecanismo poderá beneficiar projetos de infraestrutura e outras iniciativas de investimento público, inclusive aquelas indicadas por bancadas estaduais. Sua execução dependerá, entretanto, da disponibilidade financeira e das condições estabelecidas no texto definitivo.
Negociação no Senado preservou benefícios e alterou regras de execução
A tramitação do ajuste fiscal ocorreu em ritmo acelerado. O PLP 299/2026 foi apresentado na quarta-feira (11), e o requerimento de urgência recebeu 40 votos favoráveis e 38 contrários, resultado que revelou a divisão entre os parlamentares quanto à velocidade de análise da proposta.
A intenção inicial da liderança governista era concluir a votação no mesmo dia da apresentação. Diante da resistência de integrantes da oposição, a apreciação foi adiada para quinta-feira, permitindo novas negociações e a apresentação de emendas.
Entre as mudanças acolhidas por Eduardo Braga está a preservação das regras de atualização dos repasses ao Fundo Constitucional do Distrito Federal, defendida por parlamentares como Izalci Lucas (PL-DF) e Damares Alves (Republicanos-DF). O dispositivo mantém as condições específicas de correção dos recursos destinados ao Distrito Federal.
Também foi incorporada uma emenda do senador Randolfe Rodrigues (PT-AP) que impede, até o fim de 2027, o bloqueio ou cancelamento de determinados restos a pagar vinculados a contratos e convênios plurianuais vigentes em novembro de 2026. A medida busca preservar compromissos financeiros relacionados a projetos cuja execução ultrapassa um único exercício orçamentário.
O presidente do Senado, Davi Alcolumbre (União Brasil-AP), defendeu a tramitação e destacou as alterações incorporadas ao parecer. Parlamentares da oposição, entretanto, mantiveram críticas ao prazo reduzido de discussão, sobretudo diante do alcance das mudanças tributárias e federativas previstas no texto.
Governo e oposição divergem sobre a composição do ajuste fiscal
A principal divergência política não está na necessidade declarada de melhorar as contas públicas, mas na escolha dos instrumentos utilizados para alcançar esse objetivo. Enquanto o governo defende a combinação entre contenção de despesas, revisão de benefícios e medidas de arrecadação, a oposição argumenta que o pacote deveria priorizar cortes estruturais nos gastos federais.
O líder oposicionista Rogério Marinho (PL-RN) criticou a possibilidade de aumento da carga tributária efetiva e o adiamento de transferências aos estados. Para o senador, parte das medidas transfere o custo do ajuste a empresas e administrações estaduais, sem enfrentar suficientemente o crescimento das despesas obrigatórias da União.
Marinho também afirmou que a oposição apresentou alternativas com potencial estimado de melhorar o resultado fiscal em R$ 75 bilhões, sem ampliar impostos ou postergar compromissos financeiros. O montante corresponde à projeção defendida pelo parlamentar e não representa uma economia já comprovada.
Do lado governista, o relator Eduardo Braga sustentou que a proposta amplia os instrumentos necessários para administrar a execução orçamentária conforme a capacidade financeira do Estado. O Ministério do Planejamento e Orçamento, comandado por Bruno Moretti, também defende a necessidade de buscar o cumprimento das metas sem comprometer programas sociais e atividades essenciais.
A discussão reflete diferentes avaliações sobre o efeito econômico das medidas. A redução de despesas pode diminuir a necessidade de financiamento público, enquanto alterações tributárias podem aumentar a arrecadação, mas também afetar decisões de investimento e custos empresariais. O resultado dependerá do desenho final do pacote e da forma como cada dispositivo será aplicado.
Quais são os próximos passos para o ajuste fiscal entrar em vigor?
A aprovação do texto principal deixou quatro destaques para análise na terça-feira, 17 de novembro. Dois tratam das transferências a estados e municípios, envolvendo os repasses da Lei Kandir e o limite de compensações previdenciárias; outro busca impedir novas restrições ao uso de créditos tributários pelos contribuintes.
O quarto destaque propõe regras mais rígidas para o crescimento das despesas federais, incluindo limite real de 0,6% em determinadas condições. A conclusão dessas votações definirá a versão que será encaminhada à Câmara dos Deputados, onde o projeto precisará de pelo menos 257 votos favoráveis por se tratar de lei complementar.
Caso os deputados alterem o conteúdo, a proposta deverá retornar ao Senado para nova apreciação. As medidas somente poderão entrar em vigor depois da conclusão do processo legislativo e da sanção presidencial, respeitadas as condições e os prazos previstos na legislação.
Ajuste de R$ 56 bilhões será suficiente para melhorar as contas públicas?
A aprovação do pacote representa um avanço da agenda econômica do governo, mas não assegura que o resultado fiscal projetado será integralmente alcançado. O impacto dependerá da aplicação das medidas, do comportamento da arrecadação, do crescimento das despesas obrigatórias e das condições da economia brasileira em 2027.
Há ainda uma diferença importante entre melhorar o resultado primário de determinado exercício e estabilizar a dívida pública. O resultado primário corresponde à diferença entre receitas e despesas antes dos juros da dívida, enquanto a evolução do endividamento também depende das taxas de juros, do crescimento econômico e das necessidades de financiamento do setor público.
Por essa razão, um ajuste de até R$ 56,1 bilhões não significa que a dívida federal deixará automaticamente de crescer. Mesmo com melhora das receitas ou contenção de determinadas despesas, a manutenção de juros elevados pode continuar pressionando o custo do endividamento.
Para empresas e investidores, o conteúdo definitivo das mudanças tributárias será importante na avaliação de custos, fluxo de caixa e rentabilidade. Estados e municípios, por sua vez, deverão acompanhar o tratamento dado às transferências e compensações que integram suas previsões orçamentárias.
A reação do mercado financeiro também dependerá da credibilidade atribuída às medidas. Investidores costumam avaliar não apenas o tamanho nominal de um ajuste, mas sua permanência, a capacidade de execução do governo e os efeitos sobre a atividade econômica.
O pacote aprovado em sua versão principal no Senado procura ampliar o controle federal sobre despesas e receitas, mas parte dos instrumentos propostos poderá deslocar custos para empresas e outros entes públicos. A capacidade de produzir uma melhora sustentável das contas públicas dependerá de quanto do ajuste anunciado se converterá em resultados efetivos, sem comprometer de maneira excessiva o investimento e a atividade econômica.
Fontes:
Senado Federal — Tramitação e votações nominais do Projeto de Lei Complementar 299/2026, de 12 de novembro de 2026.
Agência Senado — Texto principal do ajuste fiscal é aprovado pelo Senado, de 12 de novembro de 2026.
Agência Senado — Mesmo com urgência, projeto de ajuste fiscal foi alterado por emendas, de 12 de novembro de 2026.
Ministério do Planejamento e Orçamento — Apresentação das medidas fiscais para o Orçamento de 2027, de 11 de novembro de 2026.