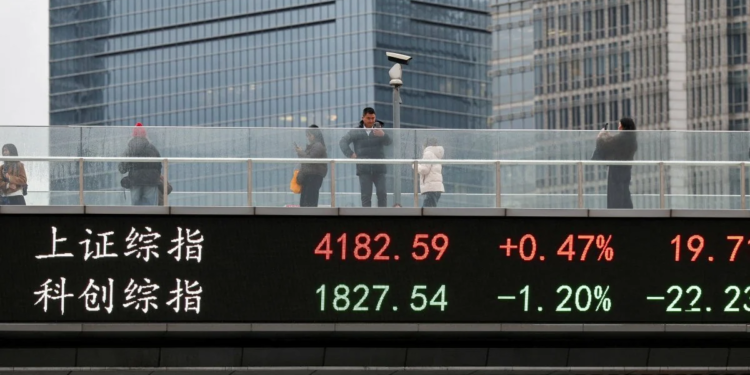
As bolsas chinesas encerraram a quarta-feira, 4 de novembro de 2026, com fortes valorizações, em uma sessão influenciada por medidas de estímulo ao mercado financeiro anunciadas pelo governo de Pequim e pelo resultado das eleições legislativas dos Estados Unidos. O índice de Xangai avançou 2,16%, enquanto o CSI 300, que reúne as principais companhias negociadas nas bolsas de Xangai e Shenzhen, subiu 2,31%. Em Hong Kong, o Hang Seng ganhou 1,67%.
O movimento ganhou força durante a segunda metade do pregão, depois de os investidores incorporarem às negociações a redução dos custos de financiamento para operações de recompra de ações anunciada pelo Banco Popular da China (PBoC) e os resultados eleitorais americanos, que deram aos democratas o controle da Câmara dos Representantes e do Senado. O desempenho das bolsas chinesas também refletiu uma recuperação de ativos que haviam sofrido perdas expressivas durante outubro.
O avanço ultrapassou os principais indicadores de referência. O índice Shenzhen Component registrou valorização de 4,22%, enquanto o ChiNext, que concentra empresas de crescimento e companhias de tecnologia, avançou 6,40%. O STAR 50, indicador de empresas de tecnologia negociadas em Xangai, subiu 9,92%.
A valorização ocorreu em meio a uma ampliação do volume de negócios e da participação de ações no movimento comprador. Mais de 4.600 papéis negociados nos mercados continentais chineses terminaram o dia em alta, enquanto o volume financeiro combinado das bolsas de Xangai e Shenzhen alcançou aproximadamente 2,04 trilhões de yuans.
O resultado representou um aumento de aproximadamente 19,6% em relação aos 1,70 trilhão de yuans movimentados na sessão anterior. A diferença indica que a recuperação foi acompanhada por maior intensidade nas negociações, e não apenas por uma valorização pontual dos principais componentes dos índices.
Banco central reduz custo do financiamento para recompras
Um dos principais acontecimentos econômicos da sessão foi a decisão do Banco Popular da China de reduzir a taxa de juros de sua linha de refinanciamento destinada a financiar recompras de ações por companhias listadas e aumentos de participação de seus principais acionistas.
A autoridade monetária anunciou que a taxa passaria de 1,25% para 1% a partir de 4 de novembro. A redução corresponde a 0,25 ponto percentual, ou uma diminuição de 20% no custo de referência do refinanciamento oferecido pelo banco central às instituições financeiras participantes.
O mecanismo permite que bancos obtenham recursos do Banco Popular da China para conceder empréstimos destinados a operações de recompra de ações e aquisição de participações adicionais em empresas listadas. O objetivo é facilitar o acesso ao financiamento, estimular a demanda por ações e ampliar os instrumentos de sustentação da liquidez do mercado de capitais.
A estrutura contempla 21 bancos de atuação nacional e cinco bancos comerciais urbanos considerados sistemicamente importantes. Os financiamentos têm prazo de um ano, com possibilidade de prorrogação conforme a necessidade das instituições participantes.
A taxa de 1%, entretanto, não representa automaticamente o custo final dos empréstimos para as empresas ou acionistas. O Banco Popular da China permite que os bancos adicionem uma margem sobre o custo de refinanciamento na definição das condições oferecidas aos tomadores.
Essa distinção é importante porque a redução anunciada atua diretamente sobre o custo de captação das instituições financeiras, criando condições para a diminuição dos juros cobrados nas operações elegíveis. A efetividade da medida dependerá da transferência dessa redução para os clientes e da disposição das empresas e dos acionistas em contratar os recursos.
O banco central também informou que as instituições financeiras encaminharam pedidos de limites de refinanciamento superiores a 200 bilhões de yuans depois de uma reunião realizada em 2 de novembro.
O montante demonstra a dimensão da demanda inicial pelo instrumento, mas não significa que os recursos já tenham sido integralmente liberados, emprestados ou utilizados em compras de ações. Trata-se de solicitações encaminhadas pelos bancos ao banco central, cujo efeito sobre o mercado dependerá da contratação e da execução das operações.
Pequim transforma programa de apoio em instrumento permanente
A redução dos juros integra uma estratégia mais ampla das autoridades chinesas para estabilizar o mercado acionário. Em 2 de novembro, a Comissão Reguladora de Valores Mobiliários da China (CSRC) anunciou medidas para ampliar a utilização de instrumentos financeiros criados em setembro de 2024.
Uma das mudanças foi transformar o programa de refinanciamento destinado a recompras e aumentos de participação acionária, anteriormente tratado como uma iniciativa temporária, em um mecanismo de caráter permanente.
A decisão altera a perspectiva de continuidade do instrumento. Em vez de depender de prorrogações periódicas de uma iniciativa temporária, o mercado passa a contar com uma estrutura institucionalizada de financiamento para operações de sustentação das cotações e gestão do valor de mercado das companhias.
A CSRC também autorizou a terceira rodada da chamada Securities, Funds and Insurance Companies Swap Facility, mecanismo de permuta voltado a corretoras, gestoras de fundos e seguradoras.
Nessa modalidade, as instituições participantes podem utilizar determinados ativos como garantia em operações com o banco central para ampliar sua capacidade de obtenção de recursos líquidos e realizar investimentos no mercado de capitais.
Segundo a autoridade reguladora, 31 corretoras e gestoras de fundos foram autorizadas a participar da nova rodada. Os pedidos de limites de operação apresentados pelas instituições superaram 100 bilhões de yuans.
As duas iniciativas possuem funções diferentes. O refinanciamento para recompras facilita a concessão de empréstimos a empresas e acionistas que pretendem adquirir ações. Já a operação de permuta procura ampliar a capacidade financeira de instituições que atuam diretamente no mercado de capitais.
Os números divulgados pela CSRC mostram que os instrumentos já haviam alcançado utilização significativa antes das novas medidas. Até o encerramento de outubro, as duas primeiras operações de permuta haviam movimentado 105 bilhões de yuans.
No programa de financiamento para recompras e aumentos de participação, 902 companhias listadas haviam divulgado 1.110 comunicados relacionados a empréstimos. Considerando também os pedidos apresentados por duas empresas estatais de gestão de capital, o limite acumulado das solicitações de financiamento chegava a aproximadamente 440 bilhões de yuans.
A ampliação das linhas de crédito indica que Pequim pretende utilizar mecanismos financeiros para estimular operações de compra de ações, aumentar a liquidez e reduzir a pressão sobre as empresas negociadas em bolsa.
Recuperação ocorre depois de outubro marcado por perdas
A intensidade da valorização de 4 de novembro precisa ser analisada em conjunto com o desempenho anterior do mercado chinês.
O CSI 300 acumulou queda de 8,5% em outubro, registrando seu pior resultado mensal em mais de uma década. O movimento foi associado à desvalorização de empresas de tecnologia, à preocupação com o retorno dos investimentos em inteligência artificial e às dificuldades econômicas enfrentadas pelo país.
A pressão também atingiu o mercado de empresas tecnológicas. O STAR 50, que reúne companhias negociadas no segmento de inovação tecnológica da Bolsa de Xangai, havia perdido aproximadamente 40% de seu valor desde o pico registrado em julho até o encerramento de outubro.
A dimensão dessas perdas ajuda a explicar a importância das medidas anunciadas pelas autoridades chinesas. A redução dos custos de financiamento e a ampliação dos mecanismos de liquidez foram apresentadas em um momento de enfraquecimento da confiança dos investidores.
A valorização de 2,31% do CSI 300 em 4 de novembro, embora expressiva, não elimina o recuo registrado no mês anterior. O movimento representa uma recuperação parcial depois de uma sequência de desvalorizações, e não uma reversão já consolidada da tendência.
A distribuição dos ganhos também revela diferenças importantes entre os segmentos do mercado. As empresas ligadas a semicondutores, equipamentos de comunicação, componentes eletrônicos, metais preciosos e biotecnologia concentraram parte relevante das valorizações.
Na direção contrária, segmentos como bebidas alcoólicas, alimentos, seguros e algumas instituições financeiras apresentaram perdas, demonstrando que a recuperação não foi uniforme entre as companhias.
O desempenho particularmente forte das empresas tecnológicas acompanha a mudança de comportamento observada nas ações que haviam sido pressionadas durante outubro. O avanço do STAR 50 e do ChiNext mostra que os investidores voltaram a comprar ativos de maior exposição ao crescimento econômico e à inovação tecnológica.
Entretanto, a recuperação de um único pregão não permite concluir que as preocupações sobre os resultados financeiros das empresas, os investimentos em inteligência artificial e a desaceleração econômica tenham sido superadas.
Eleições americanas alteram o equilíbrio político em Washington
O resultado das eleições legislativas americanas acrescentou um componente internacional à sessão asiática.
As eleições de meio de mandato realizadas em 3 de novembro deram aos democratas o controle das duas casas do Congresso dos Estados Unidos, segundo os resultados e as projeções divulgados pela Associated Press. O partido conquistou pelo menos sete cadeiras adicionais no Senado e mais de duas dezenas de distritos na Câmara dos Representantes.
A mudança representa uma derrota para os republicanos do presidente Donald Trump e altera a composição política que acompanhará os dois últimos anos de seu mandato.
Com a maioria nas duas casas, os democratas passam a ter condições de bloquear projetos da administração, rejeitar indicações para cargos que dependem de aprovação do Senado e ampliar a fiscalização parlamentar sobre o governo.
A nova composição do Congresso, porém, não assume imediatamente após a divulgação dos resultados eleitorais. A posse da nova legislatura está prevista para 3 de janeiro de 2027.
Para os investidores internacionais, o resultado eleitoral modifica as expectativas sobre a capacidade do governo americano de implementar sua agenda econômica, tributária, comercial e regulatória.
A possibilidade de maior resistência parlamentar à administração Trump passa a integrar as avaliações sobre as perspectivas políticas dos Estados Unidos e os possíveis desdobramentos para o ambiente econômico internacional.
Parte dos investidores também considerou o resultado sob a perspectiva das expectativas de inflação e juros. Essa interpretação, contudo, não significa que uma mudança no controle do Congresso determine automaticamente uma redução das taxas de juros americanas.
A política monetária dos Estados Unidos continua sob responsabilidade do Federal Reserve, por meio do Comitê Federal de Mercado Aberto (FOMC), que toma decisões com base nas condições econômicas, no emprego e na inflação. A autoridade monetária possui independência institucional para definir a condução dos juros.
Assim, o resultado eleitoral representa uma mudança no ambiente político e legislativo, mas não constitui, por si só, uma decisão de política monetária.
A reação das bolsas asiáticas deve ser entendida dentro desse conjunto de fatores, sem atribuir exclusivamente às eleições americanas o desempenho dos índices chineses.
Hong Kong acompanha recuperação dos ativos chineses
O mercado de Hong Kong também encerrou a quarta-feira em território positivo. O índice Hang Seng avançou 1,67%, para 23.919,50 pontos, acompanhando o movimento de recuperação observado nas bolsas continentais.
O Hang Seng Tech, indicador de empresas tecnológicas negociadas em Hong Kong, subiu 1,77%, enquanto o Hang Seng Biotech registrou valorização de 8,08%.
As empresas de semicondutores e biotecnologia estiveram entre os destaques da sessão. O movimento reforçou a recuperação dos segmentos ligados à tecnologia e à inovação, que vinham enfrentando pressão nas semanas anteriores.
O avanço de Hong Kong também demonstra que a recuperação não ficou restrita aos índices de Xangai e Shenzhen. Os investidores ampliaram as compras em diferentes mercados associados à economia chinesa.
Apesar da valorização, os resultados ainda precisam ser avaliados diante da fragilidade recente dos mercados e da necessidade de recuperação dos indicadores econômicos do país.
A continuidade do movimento dependerá, entre outros fatores, da utilização efetiva dos instrumentos de financiamento anunciados pelo governo, da disposição das companhias em executar recompras e da evolução dos resultados empresariais.
Os dados divulgados pelo Banco Popular da China e pela CSRC indicam que as autoridades ampliaram os mecanismos de sustentação do mercado, mas os pedidos de crédito e os limites autorizados ainda precisam se converter em operações concretas.
O pregão de 4 de novembro, portanto, reuniu dois acontecimentos relevantes para os mercados internacionais: a mudança na composição política do Congresso americano e o reforço da estratégia chinesa de financiamento ao mercado acionário. A combinação desses fatores acompanhou uma recuperação expressiva das bolsas chinesas, depois de um mês marcado por perdas importantes.
Fontes:
Banco Popular da China – comunicado de 4 de novembro de 2026 sobre redução da taxa de refinanciamento para recompras de ações e solicitações de crédito dos bancos.
Comissão Reguladora de Valores Mobiliários da China (CSRC) – comunicado de 2 de novembro de 2026 sobre os instrumentos de estabilização do mercado, a terceira rodada de operações de permuta e a institucionalização do programa de financiamento para recompras.
Hong Kong Exchanges and Clearing (HKEX) – dados oficiais de fechamento dos índices Hang Seng, Hang Seng Tech, Hang Seng Biotech e CSI 300 em 4 de novembro de 2026.
Tonghuashun Financial Research Center – indicadores de fechamento das bolsas chinesas, desempenho setorial e volume de negociações em 4 de novembro de 2026.
Associated Press – apuração dos resultados das eleições legislativas americanas de 2026 e da conquista das maiorias democratas na Câmara e no Senado.
Reuters – dados sobre o desempenho mensal do CSI 300 e das empresas tecnológicas chinesas em outubro de 2026.
Federal Reserve – documentação institucional sobre a independência do Comitê Federal de Mercado Aberto e sua responsabilidade pelas decisões de política monetária dos Estados Unidos.