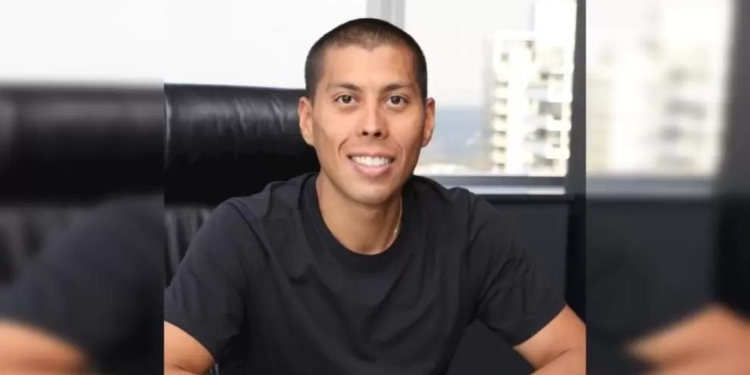
O empresário Federico Miguel Vázquez Villasanti, de 36 anos, tornou-se o principal personagem da crise financeira que levou à resolução do Ueno Bank, uma das maiores instituições bancárias do Paraguai em número de clientes. Presidente do Grupo Vázquez e controlador indireto do banco digital, ele está preso preventivamente desde que as autoridades paraguaias iniciaram uma investigação sobre operações financeiras suspeitas, empréstimos concedidos a empresas relacionadas e possíveis prejuízos a depositantes e entidades públicas. A dimensão do escândalo provocou comparações com o caso do Banco Master, no Brasil, e fez o executivo receber o apelido de “Vorcaro do Paraguai”, em referência ao banqueiro Daniel Vorcaro.
A investigação ganhou força após o Banco Central do Paraguai (BCP) determinar, em 2 de novembro de 2026, a abertura do procedimento de resolução do Ueno Bank. A autoridade monetária constatou que o índice de solvência da instituição havia caído para menos de 50% do mínimo regulatório exigido, após ajustes realizados nas demonstrações financeiras. A decisão interrompeu o funcionamento normal de uma instituição que atendia aproximadamente 2,9 milhões de clientes, provocando dificuldades para correntistas, investidores e empresas que utilizavam seus serviços.
O Ministério Público paraguaio formulou acusações preliminares contra 27 pessoas ligadas ao banco e a empresas relacionadas. Entre os investigados estão Vázquez Villasanti, integrantes da administração e representantes de sociedades que teriam participado de operações de crédito incompatíveis com a capacidade financeira dos beneficiários. As suspeitas incluem lesão de confiança, tentativa de estelionato, conduta indevida em situações de crise e descumprimento da obrigação de manter registros comerciais.
A crise também alcançou o governo do presidente Santiago Peña, que apresentou sua renúncia em 5 de novembro, em meio a questionamentos sobre suas antigas relações empresariais com o conglomerado e sobre a aplicação de recursos públicos no banco. Até esta sexta-feira (6), a renúncia ainda não havia sido formalmente aceita pelo Congresso, e o mandatário permanecia no cargo enquanto prosseguia o processo político.
Quem é Federico Miguel Vázquez Villasanti
Federico Miguel Vázquez Villasanti pertence a uma família tradicional do empresariado paraguaio, com negócios desenvolvidos ao longo de mais de oito décadas. Sua trajetória empresarial está ligada ao Grupo Vázquez, conglomerado que reúne atividades financeiras, tecnologia, comércio, mobilidade, entretenimento, seguros e agronegócio.
Segundo o histórico institucional do grupo, a origem dos negócios familiares remonta a 1945, quando Miguel Jacobo Villasanti, avô do empresário, abriu uma oficina mecânica em Assunção. A expansão começou no setor automotivo, com a Cóndor SACI, representante da Mercedes-Benz no Paraguai desde 1951, e posteriormente alcançou outras atividades comerciais.
O ramo financeiro ganhou importância em 1984, quando Víctor Hugo Vázquez, pai de Miguel, fundou a Credicentro, empresa dedicada à concessão de crédito a consumidores e pequenos negócios. A operação cresceu ao longo das décadas seguintes, incorporando novas empresas e ampliando sua presença no sistema financeiro paraguaio.
Miguel Vázquez assumiu funções de liderança ainda jovem. Entre fevereiro de 2008 e abril de 2021, exerceu o comando executivo da Credicentro. Em 2014, passou a presidir o Grupo Vázquez e conduziu uma estratégia de expansão baseada em aquisições, transformação digital e diversificação das atividades.
De acordo com seu histórico profissional, o empresário realizou estudos em marketing na Universidade de Miami, nos Estados Unidos, além de programas de formação executiva e financeira em instituições de ensino da Argentina e da América Central.
Antes da crise bancária, o Grupo Vázquez se apresentava como um dos principais conglomerados privados do Paraguai, com mais de 20 empresas, aproximadamente 5.500 funcionários e faturamento diário superior a US$ 1 milhão. A expansão acelerada transformou uma antiga empresa familiar de crédito em uma estrutura empresarial com operações nacionais e internacionais.
Como Miguel Vázquez passou a controlar o Ueno Bank
A transformação da Credicentro em um dos maiores grupos financeiros paraguaios ocorreu por etapas. Em 2021, o conglomerado adquiriu a Financiera El Comercio, posteriormente convertida em Financiera Ueno. No ano seguinte, a Credicentro passou a utilizar a denominação Ueno Holding, consolidando parte dos negócios financeiros sob uma estrutura societária reorganizada.
Em dezembro de 2023, a operação recebeu autorização para funcionar como banco, marco que permitiu ampliar a oferta de produtos financeiros, incluindo depósitos, contas digitais, cartões, crédito e serviços de pagamento.
O crescimento ganhou velocidade em 2024, quando o Ueno Bank concluiu sua fusão com o Visión Banco. A operação ampliou significativamente a base de clientes e a presença da instituição no mercado paraguaio, tornando o banco uma referência em serviços financeiros digitais.
As demonstrações financeiras de 2025 revelam a estrutura de controle utilizada pelo conglomerado. Ao final daquele exercício, a empresa U Paraguay detinha 98,25% dos direitos de voto do Ueno Bank. A U Paraguay era controlada pela U Holding, sociedade constituída em Luxemburgo, cuja principal beneficiária era o Grupo Vázquez.
Na estrutura societária divulgada pela própria instituição, Federico Miguel Vázquez Villasanti concentrava aproximadamente 94% dos direitos de voto do Grupo Vázquez, sendo identificado como seu beneficiário final. Essa participação lhe assegurava influência decisiva sobre o conglomerado e, indiretamente, sobre as atividades do banco digital.
A presença de sociedades constituídas em diferentes países também passou a despertar interesse dos investigadores. A Promotoria paraguaia informou que poderá solicitar cooperação internacional, inclusive a autoridades de Luxemburgo e dos Estados Unidos, para examinar operações e obter documentos relacionados ao grupo.
Investigação aponta empréstimos suspeitos a empresas relacionadas
O principal foco das investigações está na concessão de crédito a empresas vinculadas à estrutura empresarial do Ueno Bank. Segundo o Ministério Público, entre 2025 e 2026 a instituição teria realizado empréstimos e disponibilizado limites de crédito a sociedades relacionadas em condições incompatíveis com os padrões habituais de avaliação de risco.
Os investigadores identificaram operações de valores elevados em relação à capacidade econômica das empresas beneficiárias, prazos extensos de pagamento, ausência de garantias suficientes e deficiências na documentação utilizada para justificar a aprovação dos financiamentos.
A Promotoria também investiga indícios de que recursos liberados pelo banco tenham sido transferidos para outras sociedades pertencentes ao mesmo grupo econômico, em vez de serem empregados nas atividades originalmente apresentadas como justificativa para os empréstimos.
Outro ponto envolve a possível utilização de recursos provenientes de empresas relacionadas para liquidar obrigações anteriormente assumidas. Esse tipo de movimentação é analisado pelos investigadores para determinar se houve operações circulares destinadas a ocultar riscos, melhorar artificialmente indicadores financeiros ou dificultar a identificação da real situação patrimonial da instituição.
Entre as transações examinadas está a transferência de uma carteira de crédito avaliada em aproximadamente US$ 74,4 milhões para uma sociedade que, segundo a hipótese apresentada pela Promotoria, teria utilizado recursos originados indiretamente no próprio Ueno Bank.
Os saldos pendentes das operações investigadas alcançam aproximadamente US$ 167 milhões, além de 343,2 bilhões de guaranis. Esses valores representam exposições financeiras cuja recuperação pode estar comprometida, conforme a investigação, e não correspondem necessariamente ao prejuízo definitivo causado ao banco.
As autoridades ainda precisam determinar a efetiva extensão dos danos, identificar os beneficiários das operações e esclarecer a responsabilidade de cada investigado. As acusações permanecem sujeitas à análise judicial, e não existe condenação definitiva dos envolvidos.
Justiça decreta prisão preventiva de Vázquez e outros executivos
A ordem de detenção contra Federico Miguel Vázquez Villasanti foi expedida em 3 de novembro, no âmbito da investigação conduzida pela Unidade Especializada de Delitos Econômicos e Anticorrupção do Ministério Público paraguaio.
O empresário apresentou-se às autoridades policiais em Assunção após a determinação de sua captura. Outros integrantes da administração do banco também foram detidos, incluindo Juan Manuel Gustale Cardoni, presidente da instituição, e Julio Daniel Rey Fernández, integrante de sua diretoria.
Em 5 de novembro, o juiz Rodrigo Estigarribia determinou a prisão preventiva de seis dirigentes, entre eles Vázquez. Outras duas investigadas receberam medidas de prisão domiciliar com monitoramento eletrônico. A decisão levou em consideração os riscos processuais apontados durante a investigação, incluindo a possibilidade de fuga e de interferência na coleta de provas.
A Promotoria também solicitou restrições patrimoniais, incluindo a proibição de alienação de bens e a imobilização preventiva de contas bancárias de investigados e empresas relacionadas.
Entre quinta-feira (5) e sexta-feira (6), os investigadores ampliaram as diligências sobre os negócios do conglomerado. Foram realizadas buscas em instalações empresariais e em propriedades relacionadas aos suspeitos, com apreensão de documentos e equipamentos eletrônicos destinados à análise das movimentações financeiras.
As medidas cautelares não representam uma decisão sobre a culpa dos envolvidos, mas integram os procedimentos utilizados pelas autoridades para preservar provas e assegurar o andamento da investigação.
Ligações com Santiago Peña ampliaram crise política
A relação entre o Ueno Bank e o poder público tornou-se um dos principais elementos da crise paraguaia. Santiago Peña, que assumiu a presidência do país em agosto de 2023, havia participado do capital da Ueno Holding e de sua estrutura empresarial.
Documentos societários divulgados em 2025 indicavam que Peña possuía participação de aproximadamente 1,58% na Ueno Holding em março daquele ano. Posteriormente, o presidente afirmou ter vendido suas ações, encerrando formalmente o vínculo de investimento com a companhia.
A existência dessa relação empresarial anterior passou a ser questionada diante do crescimento da presença do Ueno Bank na administração de recursos públicos, incluindo depósitos de entidades governamentais e fundos ligados à previdência social.
As investigações buscam esclarecer os critérios adotados para a aplicação desses recursos, a eventual existência de conflitos de interesses e a atuação dos órgãos responsáveis pela fiscalização do banco.
Em 5 de novembro, o Ministério Público determinou a abertura de três novas investigações relacionadas à supervisão da instituição, à colocação de recursos públicos e às decisões tomadas por autoridades e ex-autoridades de diferentes órgãos do Estado. Entre os antecedentes examinados estão denúncias envolvendo o próprio Santiago Peña.
O então presidente do Banco Central do Paraguai, Carlos Carvallo, também apresentou sua renúncia em 3 de novembro, após o agravamento da crise. Antes de assumir a autoridade monetária, Carvallo havia exercido funções de direção na antiga operação financeira Ueno, circunstância que ampliou os questionamentos sobre sua atuação como regulador.
As investigações sobre dirigentes do banco e autoridades públicas seguem procedimentos distintos. O fato de Peña ter sido acionista da holding não demonstra, isoladamente, participação em operações fraudulentas. A determinação de eventual responsabilidade dependerá das provas reunidas e das decisões das autoridades competentes.
Por que o dono do Ueno Bank é comparado a Daniel Vorcaro
A expressão “Vorcaro do Paraguai”, utilizada para se referir a Vázquez Villasanti, surgiu em meio às comparações entre a crise do Ueno Bank e a liquidação do Banco Master, no Brasil.
O banco brasileiro, controlado por Daniel Vorcaro, teve sua liquidação extrajudicial decretada pelo Banco Central em 18 de novembro de 2025, após a identificação de grave crise de liquidez, comprometimento da situação econômico-financeira e violações relevantes das normas do sistema financeiro.
Nos dois episódios, as autoridades investigam operações de crédito suspeitas, relações entre empresas do mesmo grupo econômico e possíveis falhas na avaliação e contabilização de ativos. Os casos também provocaram questionamentos sobre o papel dos órgãos reguladores e a exposição de recursos pertencentes a investidores ou entidades públicas.
No Brasil, as investigações sobre o Banco Master incluem operações com carteiras de crédito e transações envolvendo o Banco de Brasília (BRB), além de aplicações realizadas por institutos de previdência de servidores públicos.
No Paraguai, a Promotoria examina empréstimos e transferências entre sociedades vinculadas ao Ueno Bank, possíveis conflitos de interesses e a utilização de recursos captados de depositantes.
Apesar das semelhanças, não há elementos públicos suficientes para afirmar que os dois casos integrem um mesmo esquema financeiro ou que seus controladores tenham atuado conjuntamente. Também existem diferenças na legislação, nos mecanismos de garantia de depósitos e nos procedimentos de resolução bancária dos dois países.
A comparação, portanto, está relacionada principalmente à dimensão das crises e às características das operações sob investigação, sem estabelecer equivalência automática entre as responsabilidades jurídicas dos empresários envolvidos.
Colapso do Ueno Bank deixa milhões de clientes à espera de recursos
A resolução do Ueno Bank desencadeou dificuldades imediatas para os correntistas, que perderam temporariamente o acesso normal aos recursos depositados e aos serviços de pagamento.
A instituição atendia aproximadamente 2,9 milhões de clientes, número elevado para um país com população próxima de sete milhões de habitantes. A interrupção de suas operações afetou famílias, trabalhadores, comerciantes e empresas que utilizavam o banco para movimentações cotidianas.
O Banco Central paraguaio iniciou em 6 de novembro os procedimentos de restituição de depósitos garantidos, com prioridade inicial para clientes que possuem saldos de até 10 milhões de guaranis, não apresentam dívidas com o banco e mantêm contas ativas em outras instituições financeiras.
O mecanismo de garantia de depósitos prevê cobertura de até 75 salários mínimos por depositante, respeitadas as regras de elegibilidade e compensação estabelecidas pela legislação do Paraguai. Os pagamentos serão realizados gradualmente, e os correntistas que não possuem relacionamento com outros bancos deverão aguardar a definição de procedimentos específicos.
A recuperação de valores superiores ao limite garantido dependerá das medidas adotadas durante o processo de resolução, da identificação dos ativos disponíveis e da capacidade de recuperação dos créditos concedidos pela instituição.
Enquanto os órgãos reguladores trabalham para devolver recursos aos depositantes, os investigadores procuram reconstruir a trajetória do dinheiro movimentado pelo conglomerado e determinar se operações irregulares contribuíram para o comprometimento de sua solvência.
Para Miguel Vázquez Villasanti, o colapso representa uma mudança profunda em uma trajetória empresarial construída sobre a expansão acelerada dos serviços financeiros digitais. O executivo que comandava um grupo com dezenas de negócios agora enfrenta uma investigação criminal de grande repercussão, cujo desfecho poderá definir responsabilidades patrimoniais e penais pela crise.
A dimensão dos recursos envolvidos, a presença de empresas relacionadas nas operações investigadas e as conexões anteriores com autoridades públicas tornam o caso um dos principais desafios de supervisão financeira do Paraguai. A apuração continuará sendo determinante para esclarecer como uma instituição que havia alcançado milhões de clientes perdeu as condições regulatórias de funcionamento e quais medidas poderão assegurar a recuperação dos recursos afetados.
Fontes:
Banco Central do Paraguai — Comunicado sobre o início do procedimento de resolução do Ueno Bank, de 3 de novembro de 2026.
Ministério Público do Paraguai — Imputação de 27 investigados e detalhamento das operações financeiras sob suspeita, de 4 de novembro de 2026.
Ministério Público do Paraguai — Abertura de três investigações sobre a supervisão bancária e a aplicação de recursos públicos, de 5 de novembro de 2026.
Ueno Bank — Demonstrações financeiras anuais de 2025, incluindo a identificação dos controladores e beneficiários finais.
Grupo Vázquez — Histórico institucional, evolução empresarial e composição das atividades do conglomerado.