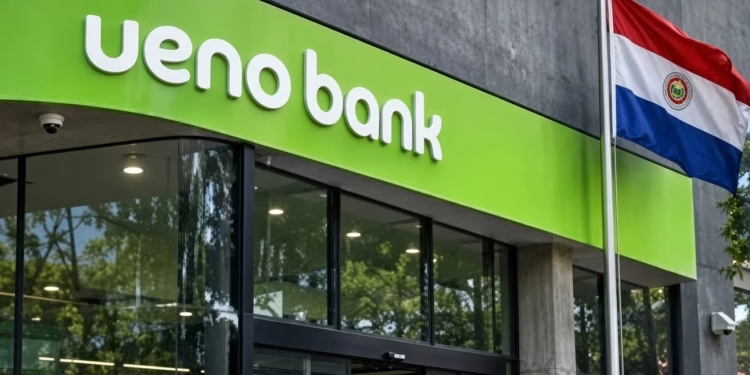
A crise do Ueno Bank, uma das maiores instituições financeiras do Paraguai, não deve provocar uma ruptura generalizada do sistema bancário do país, desde que o processo de resolução seja conduzido de maneira rápida e organizada. A avaliação foi apresentada pela Moody’s Ratings em relatório divulgado na quarta-feira, 4 de novembro, após o Banco Central do Paraguai (BCP) determinar a intervenção na instituição por insuficiência de capital. Apesar da perspectiva de contágio limitado, a agência aponta riscos de perdas e atrasos no ressarcimento de depositantes com valores superiores à cobertura legal.
O caso envolve uma instituição que concentrava aproximadamente 9% dos depósitos e 8% dos empréstimos do sistema financeiro paraguaio em setembro de 2026. A participação torna a resolução relevante para o mercado bancário local, especialmente porque o Ueno havia ampliado rapidamente sua base de clientes e sua carteira de crédito nos últimos anos. O encerramento das operações regulares do banco exige a reorganização de depósitos, ativos financeiros e obrigações com clientes e credores.
A avaliação da Moody’s ocorre em um momento de execução das primeiras medidas de proteção aos depositantes. Nesta quinta-feira (5), o Banco Central do Paraguai anunciou o início do processo de pagamento das garantias, priorizando clientes com depósitos de até 10 milhões de guaranis que não possuam dívidas com o Ueno e mantenham conta ativa em outra instituição financeira. A autoridade monetária também disponibilizou um mecanismo de consulta para informar aos clientes qual banco ficará responsável pelo recebimento dos recursos.
A recuperação integral dos valores que ultrapassam a garantia permanece incerta. Segundo os indicadores apresentados na avaliação da Moody’s, aproximadamente 97% dos depositantes estariam integralmente cobertos pelo fundo garantidor, mas somente cerca de 30% do valor total depositado no Ueno estaria protegido pelo limite legal. A diferença evidencia a concentração de recursos em contas de maior valor e constitui um dos principais desafios do processo de resolução.
Banco Central interveio no Ueno após detectar insuficiência de capital
O Banco Central do Paraguai decidiu iniciar a resolução do Ueno Bank em 2 de novembro, por deliberação unânime de sua diretoria, e anunciou oficialmente a medida no dia seguinte. A intervenção foi motivada pela constatação de que o índice de solvência da instituição havia caído para menos de 50% do mínimo regulatório exigido.
A insuficiência foi identificada depois de uma revisão dos demonstrativos financeiros durante o processo de regularização da instituição. De acordo com o comunicado oficial, os ajustes revelaram uma situação patrimonial incompatível com as exigências legais para a continuidade das atividades bancárias.
O procedimento foi instaurado com base na Lei nº 2.334/2003, que disciplina o Fundo de Garantia de Depósitos e os mecanismos de resolução de instituições financeiras no Paraguai. A legislação permite a adoção de medidas destinadas a preservar ativos, proteger depositantes e reduzir os efeitos da saída de uma instituição do mercado.
Com a decisão, a Superintendência de Bancos passou a conduzir os trabalhos de intervenção, incluindo a verificação da situação patrimonial e a definição dos mecanismos de recuperação dos créditos. O objetivo é identificar os recursos disponíveis, avaliar as obrigações existentes e estabelecer a forma de transferência ou pagamento dos depósitos protegidos.
A gravidade dos problemas identificados também levou a FIX SCR, agência de classificação de risco, a reduzir a nota nacional de longo prazo do Ueno Bank de AA-py para Dpy em 3 de novembro. A classificação reflete a situação de resolução bancária e a deterioração da capacidade de cumprimento das obrigações da instituição.
Segundo a FIX, a revisão conduzida pelo regulador identificou operações com empresas vinculadas que não haviam sido oportunamente reveladas, além de fragilidades na qualidade dos ativos e deficiências na documentação de determinadas operações. As constatações foram apresentadas pela classificadora com base nas informações identificadas durante a atuação do Banco Central.
A existência dessas irregularidades exige apuração das responsabilidades, mas não autoriza concluir automaticamente que todos os administradores ou acionistas tenham praticado crimes. O próprio Banco Central informou que eventuais responsabilidades serão investigadas e encaminhadas às autoridades competentes quando houver fundamento legal.
Garantia de depósitos protege até 228,3 milhões de guaranis por cliente
O Fundo de Garantia de Depósitos (FGD) do Paraguai assegura cobertura de até 75 salários mínimos mensais por depositante e por instituição financeira. Em novembro de 2026, esse limite corresponde a 228,3 milhões de guaranis, aproximadamente US$ 38 mil, conforme a conversão utilizada nos levantamentos sobre a crise.
A proteção é aplicada ao conjunto dos depósitos elegíveis de cada pessoa em uma mesma instituição. Isso significa que a manutenção de diferentes contas no Ueno não multiplica automaticamente o limite garantido. Para determinar o valor protegido, são considerados os saldos e as condições estabelecidas na legislação, inclusive a compensação de dívidas quando aplicável.
O principal risco identificado pela Moody’s está na parcela de recursos que ultrapassa esse limite. Embora a cobertura seja suficiente para garantir integralmente os depósitos de aproximadamente 97% dos clientes, os valores protegidos representam somente cerca de 30% do total mantido na instituição.
A diferença entre os dois percentuais é relevante. A maioria dos depositantes possui saldos relativamente pequenos, enquanto uma parcela menor dos clientes concentra valores elevados. Assim, o fundo garantidor pode proteger quase todos os correntistas individualmente sem assegurar a mesma proporção dos recursos financeiros depositados.
A avaliação da Moody’s aponta que, excluídos os recursos do Instituto de Previsión Social (IPS) e de outras entidades públicas, aproximadamente 40% dos depósitos do Ueno não estariam cobertos pelo mecanismo de garantia.
Esses valores dependerão dos ativos disponíveis e dos procedimentos previstos na resolução. A legislação admite mecanismos de transferência de depósitos e ativos para instituições solventes, além de pagamentos realizados diretamente pelo fundo garantidor.
A recuperação dos saldos excedentes não é necessariamente impossível, mas também não está assegurada. O resultado dependerá da qualidade dos ativos remanescentes, dos créditos recuperáveis e da estrutura escolhida pelas autoridades para concluir o processo.
Fundo garantidor dispõe de US$ 1,6 bilhão para enfrentar a crise
A capacidade financeira do Fundo de Garantia de Depósitos constitui um dos elementos utilizados pela Moody’s para avaliar o risco de contágio. Segundo os números apresentados na análise, o fundo possuía aproximadamente US$ 1,6 bilhão em recursos líquidos em setembro de 2026.
O montante equivaleria a cerca de duas vezes o valor dos depósitos segurados do Ueno Bank. Essa relação indica que, consideradas as estimativas disponíveis, os recursos do mecanismo de proteção seriam superiores às obrigações diretamente cobertas pela garantia da instituição em resolução.
Entretanto, a existência de reservas não elimina os desafios operacionais. O pagamento depende da identificação correta dos titulares, da verificação dos saldos, da compensação de obrigações e da definição dos bancos responsáveis por receber ou transferir os recursos.
O fundo paraguaio é administrado pelo Banco Central e financiado por contribuições previstas na legislação. Seus recursos são contabilizados separadamente do patrimônio da autoridade monetária e destinados aos mecanismos de proteção e resolução bancária.
A estrutura procura limitar o risco de que a quebra de uma instituição provoque retiradas generalizadas de depósitos em outras entidades. Quando os clientes confiam na capacidade de recuperação dos recursos protegidos, diminui o incentivo para movimentações motivadas exclusivamente pelo receio de perdas.
Para a Moody’s, a execução rápida e organizada desses procedimentos será determinante para impedir que a crise do Ueno comprometa a confiança no restante do sistema financeiro.
Banco Central inicia pagamentos e estabelece prioridades para depositantes
O Banco Central do Paraguai anunciou nesta quinta-feira (5) a primeira etapa do processo de ressarcimento dos clientes do Ueno Bank. O grupo inicial compreende depositantes com saldo total de até 10 milhões de guaranis, sem dívidas pendentes com a instituição e com contas habilitadas em outros bancos ou financeiras paraguaias.
Nessas condições, os clientes poderão receber integralmente os depósitos enquadrados na primeira etapa. O regulador informou que os demais grupos serão contemplados conforme o avanço dos procedimentos, dentro dos prazos previstos na legislação.
O limite de 10 milhões de guaranis utilizado nessa etapa não substitui a cobertura legal de 228,3 milhões. Trata-se de um critério operacional para organizar os primeiros pagamentos, enquanto o fundo garantidor continua responsável pelos depósitos elegíveis até o teto estabelecido em lei.
Em comunicado divulgado na quarta-feira (4), o Banco Central também apresentou um mecanismo de antecipação de recursos, com previsão de pagamentos por intermédio de outras instituições financeiras. O regulador estabeleceu procedimentos para utilizar contas já existentes ou abrir novas contas em nome dos beneficiários, conforme as condições aplicáveis.
Para facilitar o acompanhamento, foi anunciada uma plataforma de consulta que permite verificar a instituição financeira designada para o recebimento do pagamento. O sistema foi programado para entrar em funcionamento durante a tarde desta quinta-feira.
O Banco Central orientou os depositantes a acompanhar exclusivamente seus comunicados oficiais e a preservar documentos relacionados às contas e aplicações. A instituição também advertiu contra mensagens que solicitem senhas, códigos de autenticação ou pagamentos antecipados para liberar valores.
As medidas procuram reduzir o período de indisponibilidade dos recursos e preservar a confiança dos clientes enquanto a situação patrimonial do Ueno é apurada.
Moody’s aponta solidez do sistema bancário apesar da deterioração do crédito
A avaliação de risco limitado de contágio considera os indicadores apresentados pelo conjunto das instituições financeiras paraguaias antes da intervenção no Ueno.
Em setembro de 2026, a proporção de empréstimos problemáticos no sistema bancário era de aproximadamente 2,5% da carteira total, ante 2,1% no encerramento de 2025. O aumento indica deterioração moderada da qualidade do crédito, mas permanece distante de uma situação generalizada de inadimplência.
As provisões constituídas pelos bancos correspondiam a cerca de 113% dos empréstimos problemáticos, segundo os indicadores apresentados na análise da Moody’s. A cobertura superior a 100% indica a existência de reservas contábeis superiores ao saldo dos créditos classificados nessa condição, embora não elimine a possibilidade de perdas futuras.
Outro indicador considerado foi o capital regulatório do sistema, equivalente a aproximadamente 17,1% dos ativos ponderados pelo risco em setembro. A proporção representa uma referência para avaliar a capacidade dos bancos de absorver perdas sem comprometer imediatamente suas obrigações.
Os dados agregados, entretanto, não significam que todas as instituições possuam o mesmo grau de solidez. A situação patrimonial, a composição dos ativos e a exposição ao risco variam entre os bancos.
O Banco Central do Paraguai reforçou essa distinção em comunicado de 4 de novembro, quando desmentiu informações que circulavam em redes sociais sobre supostas intervenções em outras instituições financeiras. Segundo o regulador, as afirmações eram falsas e o sistema bancário nacional mantinha níveis adequados de solvência e liquidez.
O episódio também provocou aumento da procura por abertura de contas em outros bancos. A autoridade monetária informou que uma demanda incomum havia causado intermitências em aplicativos de instituições financeiras durante a quarta-feira.
Embora essas dificuldades operacionais não representem, por si só, uma crise bancária, demonstram os efeitos imediatos da interrupção das atividades de uma instituição com milhões de usuários.
Itaú Paraguai e outros grandes bancos podem receber depósitos do Ueno
A resolução do Ueno poderá alterar a distribuição de recursos entre os bancos paraguaios. A Moody’s identifica Itaú Paraguai, Banco Continental, Sudameris e GNB como instituições que podem receber parte dos depósitos transferidos ou movimentados pelos antigos clientes do banco em crise.
Juntas, essas quatro instituições concentravam aproximadamente 60% dos depósitos do sistema financeiro paraguaio, segundo os números apresentados na avaliação.
O deslocamento de recursos pode fortalecer a posição dos grandes bancos no curto prazo, especialmente se os depositantes optarem por manter suas reservas em instituições com maior capitalização e presença consolidada no mercado.
A transferência também poderá alterar a estrutura competitiva do setor. O Ueno havia expandido suas operações por meio de canais digitais e de uma estratégia de crescimento acelerado, conquistando participação relevante em depósitos e empréstimos.
A saída de uma instituição desse porte pode reduzir a quantidade de concorrentes com presença nacional e modificar as condições de oferta de produtos financeiros. Entretanto, os efeitos sobre tarifas, taxas de juros e competição dependerão das decisões comerciais dos bancos e da atuação do regulador.
A Moody’s também considera que a crise poderá acelerar mudanças nas exigências prudenciais do Paraguai, incluindo a adoção de regras alinhadas ao padrão internacional de Basileia III.
Essas normas estabelecem parâmetros de capital, liquidez e gestão de riscos destinados a fortalecer a resistência das instituições financeiras a perdas inesperadas.
Até o momento, a possibilidade de mudanças regulatórias representa uma perspectiva identificada pela agência, e não uma decisão definitiva já anunciada pelo Banco Central.
Resolução do Ueno será teste para a proteção de depósitos no Paraguai
A intervenção no Ueno Bank reúne três desafios simultâneos para as autoridades paraguaias: preservar os recursos dos depositantes, identificar eventuais responsabilidades pela deterioração patrimonial e evitar a propagação da desconfiança para outras instituições.
A Moody’s considera que o risco de uma crise sistêmica permanece limitado porque o restante do setor apresenta indicadores de capital e liquidez relativamente sólidos. A expectativa, contudo, depende da capacidade do Banco Central de executar a resolução sem atrasos prolongados ou perdas capazes de comprometer a confiança dos clientes.
Os pagamentos anunciados em 5 de novembro representam a primeira medida concreta de recuperação financeira para parte dos depositantes. A extensão do ressarcimento dependerá da apuração dos saldos, da qualidade dos ativos disponíveis e da aplicação dos instrumentos previstos na legislação.
Para os clientes com valores superiores à cobertura do fundo garantidor, permanece a possibilidade de recuperação parcial ou de atrasos, conforme o resultado da liquidação ou da transferência de ativos e obrigações.
O Banco Central informou que continuará divulgando os procedimentos de pagamento e as decisões relacionadas à resolução da instituição. Enquanto a situação patrimonial do Ueno não for integralmente esclarecida, os efeitos sobre seus credores e sobre a estrutura competitiva do mercado financeiro paraguaio continuarão em avaliação.
Fontes:
Banco Central do Paraguai — comunicado de 3 de novembro de 2026 sobre a abertura do procedimento de resolução do Ueno Bank e a insuficiência de capital.
Banco Central do Paraguai — comunicados de 4 e 5 de novembro de 2026 sobre a garantia de depósitos, os pagamentos iniciais e os procedimentos de consulta dos depositantes.
Banco Central do Paraguai — informações institucionais sobre o Fundo de Garantia de Depósitos e os mecanismos previstos na Lei nº 2.334/2003.
FIX SCR — comunicado de 3 de novembro de 2026 sobre o rebaixamento da classificação de risco do Ueno Bank para Dpy e os fatores relacionados à resolução bancária.
Banco Central do Paraguai — indicadores financeiros de setembro de 2026 e comunicado de 4 de novembro sobre a estabilidade das demais instituições bancárias.