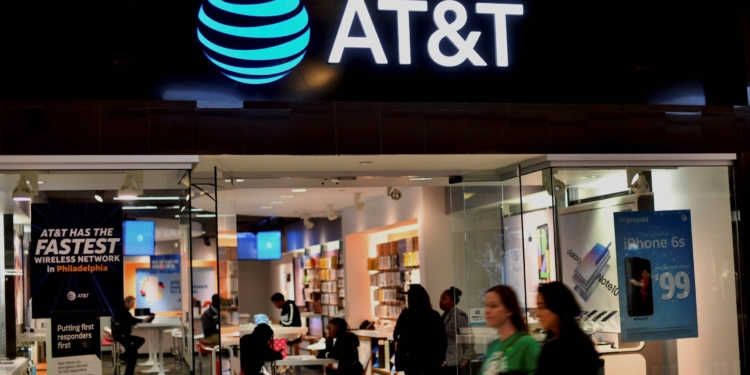
A AT&T registrou receita de US$ 32,3 bilhões no terceiro trimestre de 2026, crescimento de 5,3% em relação ao mesmo período do ano anterior, e elevou sua projeção de lucro ajustado para o fechamento do exercício. O balanço divulgado nesta quarta-feira (21) mostrou lucro ajustado de US$ 0,65 por ação, acima dos US$ 0,60 esperados por analistas, enquanto o faturamento também superou a estimativa de US$ 31,69 bilhões. O desempenho foi sustentado pela expansão dos serviços de internet e telefonia móvel nos Estados Unidos, acompanhada de um recorde trimestral de adições líquidas de clientes de banda larga.
A operadora norte-americana encerrou o trimestre com 769 mil novos clientes líquidos de internet em seus serviços de conectividade avançada, considerando consumidores residenciais e empresariais. Desse total, 442 mil foram incorporados às operações de fibra óptica e 327 mil aos serviços de internet fixa sem fio. Na telefonia móvel pós-paga, a companhia adicionou outros 379 mil assinantes líquidos, resultado que reforçou o crescimento da base, embora tenha ficado abaixo do número registrado no trimestre anterior.
Os resultados levaram a administração a revisar para cima sua expectativa de lucro ajustado por ação em 2026, agora estimado em aproximadamente US$ 2,40. A projeção anterior indicava um intervalo entre US$ 2,25 e US$ 2,35. Ao mesmo tempo, a AT&T anunciou uma redução nos investimentos de capital previstos para 2027 e 2028, sinalizando uma mudança gradual na intensidade dos gastos com infraestrutura depois de um período de expansão de redes.
O balanço apresenta, entretanto, uma diferença relevante entre o lucro ajustado e o resultado contábil. Enquanto o primeiro avançou, o lucro por ação das operações continuadas, calculado segundo as normas contábeis norte-americanas, caiu para US$ 0,13. A redução reflete principalmente uma baixa contábil de US$ 2,6 bilhões relacionada à operação de telefonia móvel no México, cuja venda foi anunciada pela companhia.
AT&T eleva projeção de lucro para US$ 2,40 por ação em 2026
A revisão das estimativas representa uma melhora na expectativa de rentabilidade da operadora para o encerramento do ano. Considerando o ponto médio da faixa anteriormente projetada, de US$ 2,30 por ação, a nova previsão de aproximadamente US$ 2,40 equivale a um aumento de 4,3%. O avanço ocorre em um momento de crescimento das receitas recorrentes e de maior participação dos serviços de conectividade avançada na composição dos negócios.
Na comparação anual, o lucro ajustado por ação passou de US$ 0,54 no terceiro trimestre de 2025 para US$ 0,65 em 2026, uma expansão de aproximadamente 20,4%. O indicador elimina determinados efeitos extraordinários e contábeis, permitindo acompanhar o desempenho operacional sob os critérios utilizados pela administração. A medida, porém, não substitui o lucro apurado conforme os princípios contábeis geralmente aceitos nos Estados Unidos, conhecidos pela sigla GAAP.
O EBITDA ajustado da AT&T alcançou US$ 12,5 bilhões no trimestre, crescimento de 5,4% sobre os US$ 11,9 bilhões registrados um ano antes. O indicador representa o resultado antes de juros, impostos, depreciação e amortização, com ajustes definidos pela companhia. A geração de caixa livre também apresentou avanço, passando de US$ 4,9 bilhões para US$ 5 bilhões no intervalo.
A melhora operacional foi acompanhada por geração de caixa das atividades continuadas de US$ 10,5 bilhões, ante US$ 10,2 bilhões no mesmo trimestre do ano anterior. Esse desempenho oferece recursos para investimentos, remuneração dos acionistas e administração das obrigações financeiras. A utilização desse caixa, entretanto, precisa ser analisada em conjunto com a dívida elevada e os compromissos assumidos para a expansão da infraestrutura.
A companhia manteve sua previsão de investimentos de capital entre US$ 23 bilhões e US$ 24 bilhões em 2026. Para 2027 e 2028, reduziu a faixa anual projetada para US$ 22 bilhões a US$ 23 bilhões, abaixo da orientação anterior, que previa US$ 23 bilhões a US$ 24 bilhões por ano. A mudança representa uma diminuição de US$ 1 bilhão no ponto médio dos investimentos anuais esperados para cada um dos dois exercícios.
A AT&T também reiterou a expectativa de alcançar geração de caixa livre superior a US$ 18 bilhões em 2026, US$ 19 bilhões em 2027 e US$ 21 bilhões em 2028. As projeções indicam que a operadora pretende combinar crescimento de receita, disciplina de investimentos e maior disponibilidade financeira. A concretização dessas metas dependerá da expansão da base de clientes, dos custos operacionais e das condições do mercado.
Internet registra recorde de 769 mil novos clientes no trimestre
O crescimento dos serviços de internet foi o principal destaque operacional do balanço. As 769 mil adições líquidas representaram um aumento de aproximadamente 19% em relação às 646 mil registradas no segundo trimestre de 2026. A diferença de 123 mil clientes mostra uma aceleração sequencial na expansão das operações de fibra óptica e internet fixa sem fio.
Na fibra óptica, a operadora adicionou 442 mil clientes líquidos, contra 367 mil no trimestre anterior. O avanço de aproximadamente 20,4% demonstra a importância crescente dessa tecnologia na estratégia comercial da companhia. O crescimento também reflete a incorporação de clientes associados à aquisição das operações de fibra residencial da Lumen, concluída em fevereiro de 2026.
O serviço de internet fixa sem fio, comercializado sob a marca AT&T Internet Air, apresentou 327 mil adições líquidas, ante 279 mil no segundo trimestre. O aumento foi de aproximadamente 17,2%, reforçando a utilização da infraestrutura móvel para oferecer conectividade residencial e empresarial. Essa modalidade permite ampliar a cobertura sem depender exclusivamente da instalação de cabos de fibra óptica em cada endereço atendido.
As duas tecnologias possuem características operacionais distintas e são utilizadas de forma complementar. A fibra óptica tende a oferecer maior capacidade de transmissão e estabilidade em conexões fixas, enquanto a internet sem fio pode permitir implantação mais rápida em determinadas regiões. Para a operadora, a combinação amplia as possibilidades comerciais e ajuda a alcançar diferentes perfis de consumidores.
A estratégia também está relacionada à venda conjunta de serviços móveis e residenciais. Ao final de setembro, 42,8% dos domicílios atendidos pelos serviços avançados de internet residencial da AT&T também possuíam uma assinatura de telefonia móvel pós-paga da companhia. O percentual ficou acima dos 42,5% registrados no trimestre anterior, indicando crescimento da participação dos clientes que utilizam os dois tipos de conexão.
A operadora informou que ampliou em aproximadamente 350 mil sua base de relacionamentos convergentes no período. Esses consumidores são considerados estratégicos por utilizarem mais de um serviço da empresa, o que pode contribuir para maior permanência e elevar a receita total obtida por relacionamento comercial. A expansão, contudo, precisa ser acompanhada dos efeitos dos descontos promocionais oferecidos nos pacotes combinados.
Telefonia móvel cresce, mas ritmo de adições diminui
Na telefonia móvel pós-paga, a AT&T conquistou 379 mil assinantes líquidos no terceiro trimestre, contra 432 mil nos três meses anteriores. A redução sequencial foi de aproximadamente 12,3%, evidenciando um ritmo de expansão inferior ao observado entre abril e junho. Apesar da desaceleração, a empresa manteve o crescimento da base em um mercado caracterizado por intensa competição entre grandes operadoras.
A taxa de cancelamento dos assinantes de telefonia pós-paga ficou em 0,92%, comparada a 0,86% no segundo trimestre. O aumento de 0,06 ponto percentual representa uma deterioração moderada do indicador de retenção. A evolução exige atenção porque a aquisição de novos clientes tende a envolver despesas comerciais e promocionais que precisam ser compensadas pela receita gerada ao longo do relacionamento.
A estratégia de crescimento da AT&T combina expansão de cobertura, venda de pacotes convergentes e reajustes seletivos de preços. Segundo as informações financeiras divulgadas pela companhia, a receita de telefonia móvel foi favorecida pelo aumento da base de assinantes e por mudanças tarifárias, parcialmente compensadas pelos descontos concedidos para atrair clientes. Esse equilíbrio entre volume e rentabilidade continuará relevante para a evolução das margens operacionais.
A companhia busca fortalecer sua posição justamente quando o setor norte-americano passa por mudanças tecnológicas e comerciais. A ampliação de serviços de conectividade por satélite e a utilização de novas faixas de espectro podem intensificar a concorrência no médio prazo. Embora essas alternativas ainda apresentem diferenças de capacidade, cobertura e modelo de negócio, representam um fator adicional nas decisões de investimento das operadoras tradicionais.
Conectividade avançada responde por mais de 90% da receita consolidada
O segmento de conectividade avançada, que reúne serviços móveis, fibra óptica e outras operações de comunicação, registrou receita de US$ 29,48 bilhões no trimestre. O resultado representa crescimento de 7,2% na comparação anual e equivale a aproximadamente 91,3% do faturamento consolidado de US$ 32,3 bilhões. A proporção evidencia a concentração crescente dos negócios da AT&T nas atividades consideradas estratégicas pela administração.
Dentro desse segmento, as receitas de serviços alcançaram US$ 23,9 bilhões, avanço de 6,1% em relação ao terceiro trimestre de 2025. A receita de internet residencial avançada apresentou crescimento ainda mais intenso, de 23,4%, passando de US$ 2,41 bilhões para US$ 2,98 bilhões. Parte dessa expansão está associada à aquisição da base de clientes de fibra da Lumen, além do crescimento orgânico dos serviços.
O lucro operacional do segmento de conectividade avançada chegou a US$ 7,63 bilhões, aumento de 18,9% em relação aos US$ 6,42 bilhões do mesmo período do ano anterior. A margem operacional subiu de 23,3% para 25,9%, uma melhora de 2,6 pontos percentuais. O ganho mostra que o resultado operacional avançou em ritmo superior ao crescimento da receita nessa área.
A comparação também evidencia a transformação da estrutura de negócios da companhia. Enquanto as operações de conectividade avançada expandem receitas e margens, os serviços tradicionais baseados em redes de cobre continuam perdendo participação. A receita do segmento legado caiu 24,5% no terceiro trimestre, para aproximadamente US$ 1,52 bilhão.
A AT&T pretende desativar a maior parte de sua infraestrutura tradicional de cobre até o final de 2029, substituindo os serviços antigos por tecnologias de conectividade mais modernas. Essa transição exige investimentos e migração de clientes, mas pode reduzir despesas relacionadas à manutenção de redes que apresentam demanda decrescente. A velocidade do processo dependerá também de autorizações regulatórias e das condições técnicas de substituição dos serviços.
Baixa de US$ 2,6 bilhões no México reduz lucro contábil
Apesar da expansão da receita e da melhora dos indicadores ajustados, o lucro contábil da AT&T foi pressionado por efeitos extraordinários. O resultado das operações continuadas caiu para US$ 1,3 bilhão, ante US$ 9,7 bilhões no terceiro trimestre de 2025. A comparação anual também foi influenciada por um ganho registrado no exercício anterior com a venda da participação da companhia na DIRECTV.
O lucro diluído por ação das operações continuadas recuou de US$ 1,29 para US$ 0,13. A diferença em relação ao lucro ajustado de US$ 0,65 demonstra a dimensão dos efeitos contábeis reconhecidos no período. A empresa explicou que os ajustes incluem perdas relacionadas a ativos destinados à venda, despesas com desligamentos de empregados e outros itens considerados não recorrentes.
O principal impacto foi uma baixa contábil de US$ 2,6 bilhões relacionada à operação de telefonia móvel da AT&T no México. Em 13 de outubro, a companhia anunciou um acordo para vender o negócio ao Grupo Televisa e à Fintech Holdings. Como consequência, os ativos foram classificados contabilmente como disponíveis para venda na posição de 30 de setembro.
A baixa não correspondeu a uma saída imediata de caixa de US$ 2,6 bilhões, mas ao reconhecimento de uma perda no valor contábil dos ativos. A distinção é relevante para compreender por que a empresa apresentou melhora no lucro ajustado ao mesmo tempo em que registrou uma queda acentuada no resultado contábil. Também explica parte da diferença entre o desempenho operacional das atividades principais e o lucro líquido atribuído aos acionistas.
Dívida de US$ 159,6 bilhões mantém pressão sobre estratégia financeira
O endividamento continua sendo uma variável central para a avaliação financeira da AT&T. Ao encerramento do terceiro trimestre, a dívida total da companhia alcançou US$ 159,6 bilhões, enquanto a dívida líquida ajustada ficou em US$ 149,8 bilhões. A empresa atribuiu parte do aumento sequencial ao fechamento de uma transação de aquisição de espectro junto à EchoStar.
A aquisição de frequências integra os esforços para ampliar a capacidade das redes móveis e fortalecer a competitividade dos serviços. O espectro constitui um recurso essencial para o funcionamento das telecomunicações sem fio, influenciando cobertura, capacidade de transmissão e qualidade das conexões. Ao mesmo tempo, operações dessa natureza exigem recursos financeiros relevantes e podem elevar temporariamente a alavancagem.
A AT&T projeta retornar a uma relação entre dívida líquida e EBITDA ajustado próxima de 2,5 vezes durante 2029. O objetivo faz parte de uma estratégia de longo prazo que combina crescimento operacional, investimentos em infraestrutura e remuneração dos acionistas. A trajetória dependerá da geração efetiva de caixa, das despesas de expansão e da execução das operações societárias anunciadas.
No terceiro trimestre, a companhia devolveu aproximadamente US$ 4,8 bilhões aos acionistas, incluindo US$ 2,8 bilhões em recompras de ações ordinárias. Para o período entre 2026 e 2028, mantém a intenção de distribuir mais de US$ 45 bilhões por meio de dividendos e recompras, com aquisições de ações superiores a US$ 24 bilhões. A empresa também pretende preservar o dividendo anualizado de US$ 1,11 por ação ordinária.
A manutenção dessa política exigirá equilíbrio entre remuneração dos investidores e necessidades de financiamento. Embora a geração de caixa operacional tenha apresentado crescimento, a companhia ainda enfrenta compromissos elevados relacionados à infraestrutura e às aquisições realizadas. A redução projetada dos investimentos a partir de 2027 poderá contribuir para ampliar a disponibilidade financeira, caso as metas operacionais sejam cumpridas.
Para os próximos trimestres, a administração mantém o objetivo de ampliar sua rede de fibra óptica para mais de 40 milhões de endereços residenciais e empresariais até o final de 2026 e superar 60 milhões até 2030. O desempenho divulgado nesta quarta-feira fortalece a perspectiva de crescimento dos serviços avançados, mas a desaceleração nas adições de telefonia móvel, os custos de expansão e o endividamento continuarão influenciando os resultados. A próxima etapa será verificar se a ampliação da base de clientes poderá sustentar o aumento da rentabilidade e a geração de caixa projetada para 2027 e 2028.
Fontes:
AT&T — Divulgação oficial dos resultados financeiros e operacionais do terceiro trimestre de 2026, publicada em 21 de outubro de 2026.
AT&T — Resultados do segundo trimestre de 2026, divulgados em 22 de julho de 2026, utilizados para comparação sequencial de indicadores.
U.S. Securities and Exchange Commission (SEC) — Formulário 8-K da AT&T, protocolado em 21 de outubro de 2026, incluindo demonstrações financeiras e dados operacionais.
AT&T — Demonstrativos financeiros consolidados e informações complementares sobre medidas financeiras ajustadas, divulgados com o balanço do terceiro trimestre de 2026.