A mineração brasileira atravessa uma forte reacomodação de capital, impulsionada pela disputa internacional por minerais estratégicos e pela revisão dos portfólios de grandes grupos do setor. Fusões e aquisições envolvendo ativos de mineração no país somaram US$ 8,2 bilhões em 13 operações com valores divulgados entre janeiro de 2025 e 2 de outubro de 2026, segundo levantamento da Alvarez & Marsal. Somente neste ano, foram anunciados US$ 5,9 bilhões em negócios, o equivalente a aproximadamente 72% de todo o volume do período e 2,6 vezes os US$ 2,3 bilhões contabilizados em 2025.
A aceleração não está concentrada em uma única commodity. Terras raras aparecem como principal vetor do movimento, mas ouro, níquel, zinco e alumínio também estão no centro de transações bilionárias. O que une parte desses ativos é uma mudança na maneira como grandes investidores avaliam recursos minerais: além de produção, reservas e rentabilidade, entram cada vez mais na conta a segurança de fornecimento, a capacidade de processamento e a posição de cada projeto nas cadeias industriais globais.
Das 13 operações acompanhadas pela A&M, oito já haviam sido concluídas e somavam US$ 4,6 bilhões. Outras cinco, avaliadas em aproximadamente US$ 3,6 bilhões, ainda dependiam de fechamento, aprovações regulatórias ou outras condições. Isso significa que pouco mais de 56% do valor identificado pela consultoria já correspondia a negócios efetivamente concluídos, enquanto aproximadamente 44% continuavam condicionados a etapas posteriores.
Terras raras concentram US$ 3,47 bilhões
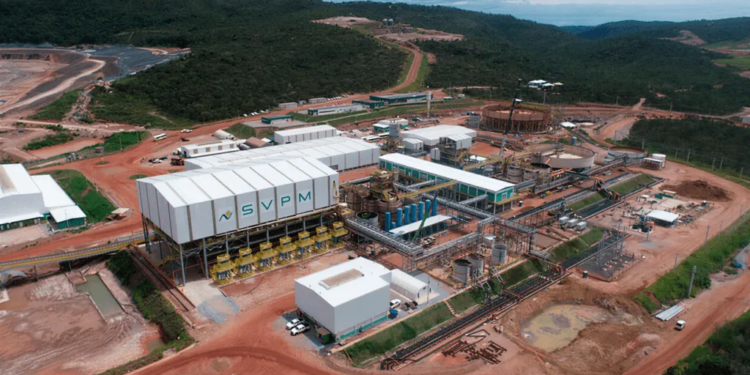
Duas operações ligadas às terras raras respondem sozinhas por aproximadamente 42% dos US$ 8,2 bilhões identificados pela A&M. A maior delas foi a combinação entre a americana USA Rare Earth e o Serra Verde Group, proprietário da mina e unidade de processamento Pela Ema, em Goiás. Anunciada em abril por valor implícito de aproximadamente US$ 2,8 bilhões, a transação foi concluída no início de setembro.
Com a incorporação da Serra Verde, a USA Rare Earth passou a combinar a produção brasileira de terras raras pesadas com atividades de processamento, metalização e fabricação de ímãs permanentes. Pela Ema, em Minaçu, é apresentada pela companhia como a única operação em escala fora da Ásia capaz de produzir os quatro elementos magnéticos de terras raras neodímio, praseodímio, disprósio e térbio.
A segunda grande transação veio no fim de setembro, quando a australiana Lynas Rare Earths anunciou acordo para adquirir a Meteoric Resources em uma operação integralmente em ações avaliada em cerca de US$ 672 milhões. O principal ativo da Meteoric é o Projeto Caldeira, em Minas Gerais, uma das maiores ocorrências conhecidas de terras raras em argilas iônicas fora da China.
Somadas, Serra Verde e Meteoric alcançam aproximadamente US$ 3,47 bilhões, ou 42,3% de todo o volume contabilizado pela consultoria desde o início de 2025. A concentração mostra que as terras raras deixaram de ocupar apenas uma posição promissora no portfólio mineral brasileiro e passaram a movimentar efetivamente capital internacional em escala bilionária.
Geopolítica aumenta valor estratégico dos ativos
O interesse por terras raras está ligado à expansão da demanda por ímãs permanentes utilizados em veículos elétricos, turbinas eólicas, equipamentos eletrônicos, sistemas de defesa e diferentes tecnologias industriais. Ao mesmo tempo, a elevada concentração mundial das etapas de separação e processamento na Ásia levou Estados Unidos, Europa, Austrália e outros países a buscar cadeias alternativas de abastecimento.
Nesse ambiente, um projeto mineral pode ganhar valor por razões que ultrapassam a simples quantidade de minério presente no solo. Localização, composição dos elementos, estágio do licenciamento, possibilidade de processamento local e capacidade de integração com fábricas de metais e ímãs passaram a influenciar diretamente a avaliação dos ativos.
A aquisição da Serra Verde ilustra essa mudança. A USA Rare Earth não incorporou apenas uma operação mineral brasileira, mas uma fonte de fornecimento que pode ser integrada a uma cadeia industrial mais ampla fora da Ásia. A empresa vem construindo uma estratégia que conecta mineração e processamento à produção de metais e ímãs.
A Lynas segue lógica semelhante com o Projeto Caldeira. A companhia já possui experiência em mineração e separação de terras raras e, ao entrar no Brasil, amplia sua base de recursos e abre a possibilidade de desenvolver etapas adicionais de processamento no país. O projeto mineiro passa, portanto, a ser avaliado também pelo papel que pode desempenhar numa cadeia internacional de suprimento.
Nexa, CBA e ouro também movimentam bilhões
A reorganização vai além dos minerais críticos. Em agosto, a sueca Boliden fechou acordo para adquirir a participação de 64,68% da Votorantim na Nexa Resources. O negócio será pago com novas ações da Boliden, que assumirá o controle da mineradora, enquanto a Votorantim ficará com participação de aproximadamente 7% na companhia sueca após a conclusão da transação.
A operação está sujeita à aprovação de acionistas e autoridades regulatórias e foi incluída pela A&M entre os negócios ainda pendentes. Para a Boliden, a aquisição amplia fortemente a exposição ao zinco e adiciona operações de mineração e metalurgia na América Latina.
No ouro, a chinesa CMOC concluiu em janeiro a compra das operações brasileiras da Equinox Gold por até US$ 1,015 bilhão. O pacote inclui as minas Aurizona e RDM, além do Complexo Bahia. A Equinox recebeu US$ 900 milhões no fechamento e poderá receber outros US$ 115 milhões vinculados à produção.
A transação levou para a CMOC ativos já em produção, diferentemente de operações voltadas a projetos que ainda precisarão ser desenvolvidos. A empresa, que já operava no Brasil nos segmentos de nióbio e fosfatos, ampliou assim sua presença para o mercado de ouro.
Chalco e Rio Tinto avançam sobre a CBA
O alumínio também entrou no ciclo de grandes transações. Em janeiro, a Votorantim fechou acordo para vender sua participação de controle de 68,596% na Companhia Brasileira de Alumínio, a CBA, para uma joint venture formada pela chinesa Chalco e pela anglo-australiana Rio Tinto.
A participação foi avaliada em aproximadamente US$ 902,6 milhões. A Chalco ficará com 67% da joint venture e a Rio Tinto, com os 33% restantes. A conclusão depende das aprovações regulatórias previstas no contrato.
A CBA é uma operação verticalmente integrada, com mineração de bauxita, produção de alumina, fundição de alumínio, reciclagem e ativos próprios de geração renovável. Esse perfil ajuda a explicar o interesse dos compradores: além da mineração, a aquisição dá acesso a diferentes etapas de uma cadeia industrial já estabelecida no Brasil.
O acordo também se encaixa na estratégia de gestão ativa de portfólio da Votorantim, que ao longo de 2026 avançou em operações envolvendo dois de seus principais ativos ligados à mineração e aos metais: CBA e Nexa.
Capital chinês ganha espaço nos ativos brasileiros
A participação de grupos chineses é outro traço importante desse ciclo. Segundo a A&M, operações envolvendo CMOC, Chalco e MMG respondem por aproximadamente 30% do valor anunciado desde 2025. Sobre o total de US$ 8,2 bilhões, isso representa algo próximo de US$ 2,5 bilhões.
A presença chinesa abrange commodities diferentes. A CMOC avançou sobre o ouro, a Chalco participa da aquisição do controle da CBA e a MMG negocia a compra dos ativos brasileiros de níquel da Anglo American.
O acordo da MMG envolve as operações de Barro Alto e Codemin, em Goiás, e prevê pagamento de até US$ 500 milhões. O negócio, entretanto, enfrenta uma análise concorrencial relevante na Europa. A Comissão Europeia apresentou objeções preliminares à transação, e a MMG vem defendendo que a aquisição não prejudicará a concorrência nem a segurança de fornecimento aos clientes europeus.
Nesta semana, a empresa participou de audiência em Bruxelas para apresentar sua posição sobre o negócio. O episódio demonstra como uma transação envolvendo minas localizadas no Brasil pode ficar submetida a uma análise regulatória internacional quando comprador, produto e clientes fazem parte de uma cadeia global de fornecimento.
Nova lei acrescenta análise estratégica às mudanças de controle
O ciclo de aquisições coincide com a criação de uma nova política brasileira para minerais críticos. Sancionada em 16 de setembro, a Lei nº 15.506 instituiu a Política Nacional de Minerais Críticos e Estratégicos e criou o Conselho Nacional para Industrialização de Minerais Críticos e Estratégicos, o CIMCE.
A legislação estabelece que mudanças diretas ou indiretas de controle societário de empresas titulares de direitos minerários relacionados a minerais classificados como críticos ou estratégicos ficam sujeitas a mecanismo de triagem e homologação pelo poder público, nos termos da regulamentação.
O dispositivo introduz uma variável adicional em futuras operações de fusão e aquisição. Além das análises concorrenciais, ambientais e societárias já existentes, negócios envolvendo determinados minerais passam a poder ser avaliados também sob a perspectiva da política nacional de segurança de suprimento e industrialização.
A lei estabelece ainda instrumentos voltados ao beneficiamento e à transformação mineral dentro do país. A intenção é aumentar a participação brasileira nas etapas industriais posteriores à extração, onde normalmente está uma parcela maior do valor econômico da cadeia.
Regulação pode aumentar prazo de algumas transações
A nova arquitetura não significa necessariamente bloqueio à entrada de capital estrangeiro. O próprio texto legal coloca estabilidade regulatória, segurança jurídica e previsibilidade entre os princípios que devem orientar a política, ao mesmo tempo em que estabelece instrumentos de proteção para ativos considerados estratégicos.
Para investidores, porém, a consequência prática é que a estrutura e o calendário de determinadas transações passam a depender também desse novo mecanismo. Uma aquisição que envolva mudança de controle de uma empresa com direitos minerários enquadrados na política poderá exigir planejamento regulatório adicional.
Na avaliação apresentada pela A&M, as discussões sobre o novo marco não provocaram uma corrida generalizada para antecipar negócios. Ao contrário, a incerteza sobre a aplicação das novas regras chegou a aumentar o tempo de algumas negociações.
A questão tende a ganhar importância à medida que o CIMCE definir seus procedimentos e o país consolidar a relação de minerais submetidos às novas regras. Quanto mais estratégico o ativo, maior deverá ser a atenção dedicada à estrutura societária e aos efeitos de uma mudança de controle.
Próxima fila de negócios pode superar o volume já anunciado
O mercado ainda possui operações capazes de elevar significativamente o volume de fusões e aquisições. Entre os processos citados pela A&M está a venda conjunta do Porto Sudeste e da Mineração Morro do Ipê, cuja avaliação indicada pelos vendedores gira em torno de US$ 5 bilhões.
Se uma transação desse porte fosse concluída pelo valor estimado, representaria sozinha aproximadamente 61% de todo o volume de US$ 8,2 bilhões identificado entre janeiro de 2025 e outubro de 2026. Também equivaleria a mais do que o dobro de todo o valor de negócios registrado em 2025.
Outros processos envolvem a Bahia Mineração e a possibilidade de entrada de um investidor na LHG Mining. No caso da LHG, a J&F confirmou que contratou o Citi para conduzir um processo competitivo envolvendo uma eventual participação minoritária, sem indicar uma venda integral ou necessariamente uma mudança de controle.
A existência desses ativos no mercado sugere que a atividade de fusões e aquisições pode permanecer elevada mesmo depois da sequência de operações bilionárias já anunciadas neste ano.
Mineração passa a disputar capital pela cadeia inteira
O volume de US$ 8,2 bilhões revela mais do que uma sucessão de compras e vendas de minas. O movimento mostra que a avaliação dos ativos brasileiros passou a incorporar de forma mais explícita fatores industriais, tecnológicos e geopolíticos.
Em terras raras, o interesse está ligado à construção de cadeias de suprimento fora da Ásia. No alumínio, compradores buscam uma operação integrada e abastecida por energia renovável. No ouro, grupos globais assumem ativos já produtores. No níquel e no zinco, as transações acompanham a reorganização dos portfólios de grandes mineradoras.
Para o Brasil, a entrada desse capital cria oportunidade de acelerar projetos e ampliar investimentos, mas também eleva a importância de transformar recursos minerais em cadeias industriais mais completas. O valor econômico deixa de estar apenas na jazida e passa a depender também de quanto processamento, tecnologia e fabricação consegue permanecer no país.
Com US$ 5,9 bilhões anunciados somente em 2026 e uma nova fila de ativos em negociação, a mineração brasileira entra no último trimestre do ano com um mercado de M&A muito acima do observado em 2025. O próximo passo será verificar quanto desse capital se converterá em expansão produtiva e quanto da nova política de minerais críticos conseguirá estimular etapas de maior valor agregado dentro do Brasil.
Fontes:
Alvarez & Marsal — levantamento de fusões e aquisições envolvendo ativos de mineração no Brasil entre janeiro de 2025 e 2 de outubro de 2026
Presidência da República — Lei nº 15.506, de 16 de setembro de 2026
Presidência da República — Decreto nº 13.118, de 16 de setembro de 2026
USA Rare Earth — comunicados sobre aquisição e conclusão da combinação com o Serra Verde Group
Lynas Rare Earths e Meteoric Resources — documentos da operação envolvendo o Projeto Caldeira
Boliden — comunicado sobre aquisição da participação da Votorantim na Nexa Resources
CMOC Group e Equinox Gold — comunicados sobre a aquisição das operações brasileiras de ouro
Rio Tinto e Votorantim — comunicados sobre a aquisição conjunta da participação de controle da Companhia Brasileira de Alumínio
MMG — informações sobre a aquisição dos ativos brasileiros de níquel da Anglo American e o processo regulatório europeu