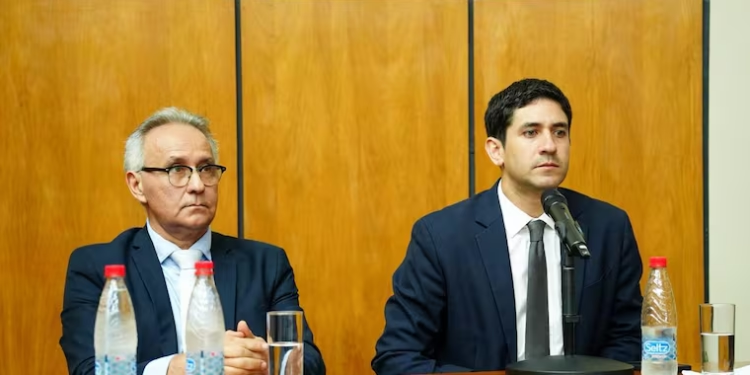
O Senado do Paraguai aprovou nesta segunda-feira (9) os nomes do economista Jorge Luis Schreiner Marengo para a presidência do Banco Central do Paraguai (BCP) e do ex-supervisor bancário Fernando Javier Rivarola Angulo para integrar o diretório da instituição. As decisões abrem caminho para o Poder Executivo formalizar as nomeações e recompor a estrutura de comando da autoridade monetária, cuja administração passou por sucessivas mudanças após a crise do Ueno Bank.
A votação ocorre em um momento de reorganização institucional que ultrapassa a substituição de dirigentes. O Banco Central precisa conduzir o processo de resolução da instituição financeira, acompanhar a restituição dos recursos aos depositantes e responder aos questionamentos sobre os mecanismos de fiscalização que deveriam ter identificado antecipadamente os problemas patrimoniais do banco.
A escolha de Rivarola acrescenta um componente relevante à nova composição. O economista assinou, em julho de 2026, um memorando técnico que apontava riscos nas operações do Ueno Bank, incluindo exposições de crédito e transações com empresas relacionadas ao grupo controlador. Meses antes da intervenção, ele havia deixado a gerência de Supervisão da Superintendência de Bancos e sido transferido para a Agência Financeira de Desenvolvimento.
A aprovação dos dois nomes pelo Senado também permite avançar na recomposição de um colegiado que perdeu integrantes durante a crise. A legislação paraguaia estabelece uma estrutura de cinco posições para a direção do Banco Central: um presidente e quatro diretores titulares.
Nova composição busca restabelecer a estrutura de comando
Schreiner tem experiência anterior na própria autoridade monetária. Integrou o diretório do Banco Central entre 1997 e 1999, período em que participou da estrutura de administração da instituição. Posteriormente, assumiu a presidência da Comissão Nacional de Valores, função que exerceu entre 2003 e 2013.
A trajetória reúne experiência em política monetária, administração bancária e regulação do mercado de capitais. O economista também possui formação em Direito e especialização em Política Monetária e Creditícia pela Universidade Julius Maximilian de Würzburg, na Alemanha, além de mestrado em Direito Tributário.
No setor privado, ocupou cargos de direção empresarial, incluindo a presidência e a direção executiva da Comtel S.A. Sua experiência anterior no Banco Central e na regulação de valores mobiliários foi apresentada pelo presidente Pedro Alliana como parte dos fundamentos para sua escolha.
A aprovação do Senado representa uma etapa necessária porque a legislação paraguaia não permite que o Poder Executivo complete livremente a composição da autoridade monetária. O artigo 9º da Lei nº 489/1995, que estabelece a organização do Banco Central, determina que o diretório seja formado por um presidente e quatro diretores titulares, todos designados pelo Executivo mediante acordo da Câmara de Senadores.
O artigo 15 da mesma legislação estabelece que o colegiado pode deliberar com a presença mínima de três integrantes. Isso significa que, embora a estrutura legal preveja cinco posições, a instituição pode continuar tomando decisões com o quórum mínimo previsto na norma.
Antes da votação de segunda-feira, a direção operava com três integrantes, sob presidência interina de Pedro Acosta, acompanhado pelos diretores Miguel Mora e Liana Caballero. A saída de Carlos Carvallo da presidência e de outros integrantes durante a crise havia reduzido a composição do colegiado.
A confirmação de Schreiner para a presidência e a entrada de Rivarola na diretoria permitem preencher duas posições e restabelecer a composição de cinco integrantes prevista em lei, preservando a continuidade administrativa do órgão.
Rivarola retorna à estrutura de fiscalização após alertas sobre o banco
A indicação de Fernando Rivarola tem relação direta com os antecedentes técnicos da crise bancária. Antes de ser apresentado para integrar o diretório, ele ocupava funções de supervisão e regulação no Banco Central, onde acompanhava indicadores e operações das instituições financeiras submetidas à fiscalização.
Em 10 de julho de 2026, Rivarola assinou um memorando técnico que registrava preocupações sobre operações do Ueno Bank. O documento apontava possíveis problemas patrimoniais, exposições de crédito consideradas arriscadas e operações envolvendo empresas relacionadas ao grupo econômico controlador da instituição.
Entre os pontos apresentados estavam operações de crédito com empresas vinculadas, possíveis excessos em limites regulatórios e movimentações financeiras cuja documentação e estrutura precisavam ser examinadas pela área de supervisão.
O relatório ganhou relevância pública depois que a crise do banco evoluiu para o procedimento de resolução iniciado pelo Banco Central. Seu conteúdo também passou a integrar o debate sobre a atuação dos responsáveis pela fiscalização da instituição financeira.
Há um antecedente administrativo importante nessa trajetória. Em 6 de julho, quatro dias antes da data do memorando, o então presidente Santiago Peña assinou o Decreto nº 6.329, que determinou a transferência de Rivarola da Gerência de Supervisão para o diretório da Agência Financeira de Desenvolvimento.
O Banco Central reconheceu ter recebido o memorando, mas, segundo manifestações reproduzidas pela imprensa paraguaia, sustentou que o documento não constituía um ato formal de supervisão, uma vez que Rivarola já não ocupava a gerência responsável quando o encaminhou.
A volta do técnico ao Banco Central ocorre, portanto, em circunstâncias diferentes das de sua saída. Agora, sua atuação será no nível de direção, com participação nas decisões do colegiado responsável pela administração da autoridade monetária.
A escolha não substitui a apuração sobre a atuação anterior dos órgãos de fiscalização. A investigação sobre o caso continua em andamento, e os registros técnicos e administrativos relativos à situação do Ueno Bank passaram a integrar o conjunto de elementos examinados pelas autoridades.
Índice de solvência levou à resolução do Ueno Bank
A crise que provocou a mudança na direção do Banco Central ganhou dimensão institucional depois que a autoridade monetária decidiu iniciar o procedimento de resolução do Ueno Bank.
A decisão foi tomada por unanimidade pelo diretório em 2 de novembro e divulgada oficialmente no dia seguinte. Segundo o comunicado do BCP, a instituição financeira apresentava insuficiência em seu índice de solvência, que havia caído para menos de 50% do mínimo exigido pela regulamentação.
O Banco Central atribuiu o resultado aos ajustes realizados nos demonstrativos financeiros do banco durante o processo de regularização. A constatação levou à abertura do procedimento previsto na Lei nº 2.334/2003, que disciplina a garantia de depósitos e a resolução de entidades de intermediação financeira.
A medida não representa apenas uma mudança administrativa na instituição. O processo envolve a verificação da situação patrimonial do banco, a preservação de seus ativos, o tratamento de suas obrigações e a aplicação dos mecanismos legais de proteção aos depositantes.
O procedimento prevê a atuação de interventores designados pela Superintendência de Bancos, responsáveis por verificar as condições patrimoniais da instituição na data de referência da resolução e preservar os ativos durante a execução das medidas previstas na legislação.
A situação patrimonial identificada pelo Banco Central também ajuda a dimensionar o desafio da nova direção. O órgão precisa acompanhar a execução do procedimento sem comprometer os mecanismos de estabilidade do restante do sistema financeiro.
O caso também ampliou a atenção sobre a exposição de recursos públicos e previdenciários à instituição. Parte das decisões relacionadas ao Ueno Bank passou a ser examinada pelo Ministério Público, especialmente operações envolvendo recursos de entidades estatais e fundos previdenciários.
Garantia de depósitos tem limite de 75 salários mínimos
A restituição dos valores aos clientes constitui uma das principais frentes operacionais do processo de resolução. A Lei nº 2.334/2003 estabelece que o Fundo de Garantia de Depósitos protege os recursos de cada pessoa física ou jurídica até o equivalente a 75 salários mínimos mensais.
Com o salário mínimo utilizado como referência pelo Banco Central, o limite corresponde a 228,3 milhões de guaranis por depositante e por instituição financeira.
A proteção considera o conjunto dos depósitos mantidos pelo cliente no banco, independentemente da quantidade de contas existentes. Portanto, a abertura de várias contas na mesma instituição não multiplica o limite individual de cobertura.
Outro aspecto previsto na legislação é a compensação de dívidas. Antes do pagamento da garantia, podem ser descontadas as obrigações financeiras do depositante com a própria instituição. A lei também estabelece exclusões para determinados depósitos de pessoas vinculadas à administração da entidade e para operações consideradas simuladas, fraudulentas ou ilegais.
No caso do Ueno Bank, o Banco Central organizou o pagamento por etapas. Em comunicado de 4 de novembro, informou que o adiantamento da garantia poderia alcançar até 40 salários mínimos, com desconto de dívidas vencidas mantidas pelo cliente com a instituição.
Esse limite equivale a 121,76 milhões de guaranis. A diferença entre o adiantamento máximo de 40 salários mínimos e o teto legal de 75 salários mínimos é de 35 salários mínimos, ou 106,54 milhões de guaranis.
A distinção é importante porque o adiantamento não representa necessariamente a totalidade da garantia a que o cliente pode ter direito. O valor definitivo depende da aplicação das regras legais e da verificação das condições de cada depositante.
Na primeira etapa anunciada em 5 de novembro, foram priorizados clientes com depósitos de até 10 milhões de guaranis, sem dívidas com o banco e que já possuíam uma conta habilitada em outra instituição financeira paraguaia.
Para os clientes sem relacionamento bancário em outras instituições, o Banco Central informou que seriam abertas contas destinadas ao recebimento dos valores.
A legislação estabelece ainda que a garantia deve ser honrada em até 15 dias corridos após a aprovação da resolução da entidade, prazo que pode ser prorrogado por mais 15 dias mediante decisão fundamentada do diretório do Banco Central.
Mais de 1,8 milhão de contas entram no processo de restituição
A dimensão do atendimento aos depositantes também é relevante para a nova administração. Em balanço divulgado em 7 de novembro, o Banco Central informou que aproximadamente 64% das 1.867.531 contas com depósitos no Ueno Bank já haviam recebido restituições.
O levantamento indicava que 669.336 contas ainda aguardavam o pagamento. Os primeiros dois lotes haviam contemplado aproximadamente 722 mil e 475 mil contas, respectivamente.
Na ocasião, o presidente interino do Banco Central, Pedro Acosta, informou que uma nova etapa de pagamentos estava prevista para segunda-feira, 9 de novembro, incluindo depositantes que possuíam dívidas com a instituição.
O número de contas atendidas demonstra a dimensão operacional da resolução. Além dos valores envolvidos, a autoridade monetária precisa administrar a identificação dos beneficiários, a compensação de obrigações, a distribuição dos recursos e a comunicação com os clientes.
A quantidade de contas não deve ser confundida com o valor total das obrigações financeiras do banco. O percentual de restituição por número de contas não significa que a mesma proporção dos depósitos, em valor monetário, já tenha sido devolvida.
Essa diferença é relevante porque a garantia possui limite individual e não cobre automaticamente todos os recursos mantidos na instituição. Depósitos acima do teto legal exigem tratamento conforme os mecanismos previstos no processo de resolução e as condições patrimoniais do banco.
O andamento dessa restituição será um dos indicadores acompanhados pela nova direção do Banco Central nos próximos dias, especialmente diante da necessidade de preservar a confiança dos depositantes no sistema financeiro paraguaio.
Destituição de Peña e investigação ampliaram a crise institucional
A crise do Ueno Bank também provocou mudanças no comando político do Paraguai. Em 5 de novembro, a Câmara dos Deputados aprovou, por 78 votos, o pedido de julgamento político contra o então presidente Santiago Peña.
No dia seguinte, o Senado decidiu pela destituição de Peña, e Pedro Alliana assumiu a Presidência da República. A sucessão abriu caminho para a reorganização das principais autoridades econômicas e financeiras do governo.
A saída de Carlos Carvallo do comando do Banco Central também ocorreu no início de novembro, após o início do procedimento de resolução do banco. O ex-dirigente passou a integrar o conjunto de investigados pelas possíveis irregularidades relacionadas à instituição financeira.
Em 7 de novembro, o Ministério Público formalizou imputações contra Peña e Carvallo na causa penal nº 92/2026. A investigação envolve supostas irregularidades na colocação de recursos públicos e previdenciários no Ueno Bank, além dos procedimentos de supervisão e controle da instituição.
Segundo a acusação, Peña é investigado por suposta lesão de confiança, na condição de instigador, e administração em proveito próprio. Carvallo foi imputado por suposta lesão de confiança, produção imediata de documentos públicos de conteúdo falso e administração em proveito próprio.
As imputações representam hipóteses formuladas pela acusação e não uma decisão definitiva sobre a responsabilidade criminal dos investigados. A apuração ainda depende da análise das provas e do andamento das etapas judiciais.
A investigação também examina documentos técnicos produzidos dentro do Banco Central, operações envolvendo empresas relacionadas ao grupo controlador do Ueno Bank e decisões sobre a aplicação de recursos de entidades públicas e previdenciárias.
A recomposição da autoridade monetária acontece, assim, enquanto diferentes procedimentos administrativos, financeiros e judiciais permanecem em andamento.
Com a aprovação das indicações de Schreiner e Rivarola, o Executivo poderá formalizar a nova composição do Banco Central. A instituição continuará responsável pela condução da resolução bancária, pelo acompanhamento das restituições e pela supervisão das entidades financeiras submetidas à sua autoridade.
A atuação dos novos dirigentes será acompanhada não apenas pelos resultados do pagamento aos depositantes, mas também pela transparência das decisões regulatórias e pela capacidade do órgão de esclarecer os mecanismos que permitiram a deterioração financeira do Ueno Bank.
Fontes:
Senado do Paraguai – registros da sessão extraordinária de 9 de novembro de 2026 e aprovação dos acordos constitucionais para Jorge Schreiner e Fernando Rivarola.
Banco Central do Paraguai – resolução de 2 de novembro de 2026 e comunicado de 3 de novembro sobre o início do procedimento de resolução do Ueno Bank.
Banco Central do Paraguai – comunicados de 3, 4 e 5 de novembro sobre a garantia de depósitos, os adiantamentos do Fundo de Garantia de Depósitos e os critérios de restituição.
Biblioteca e Arquivo Central do Congresso Nacional do Paraguai – Lei nº 2.334/2003, sobre garantia de depósitos e resolução de instituições financeiras.
Biblioteca e Arquivo Central do Congresso Nacional do Paraguai – Lei nº 489/1995, sobre estrutura, composição e funcionamento do Diretório do Banco Central.
Câmara dos Deputados do Paraguai – registros da aprovação do julgamento político de Santiago Peña e da sucessão presidencial, em 5 e 6 de novembro de 2026.
Ministério Público do Paraguai – Acta nº 7, de 7 de novembro de 2026, com as imputações contra Santiago Peña e Carlos Carvallo.
ABC Color – informações sobre o memorando técnico de Fernando Rivarola, as advertências relativas ao Ueno Bank e as mudanças na supervisão bancária.
La Nación – composição interina do Diretório do Banco Central do Paraguai antes da aprovação das novas indicações.