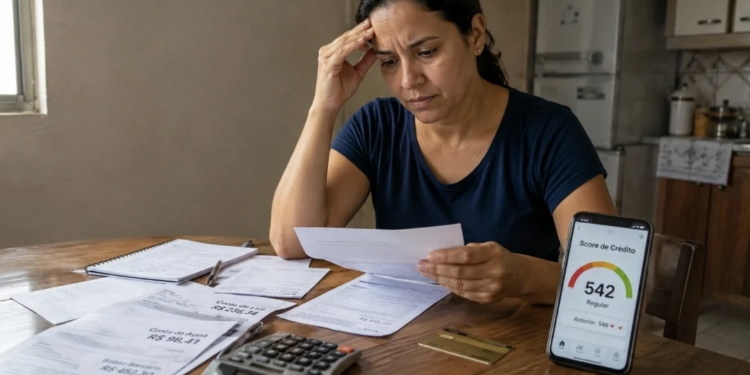
O score de crédito médio dos brasileiros caiu de 548 para 542 pontos entre abril de 2025 e abril de 2026, uma redução de seis pontos em um ano, segundo o Mapa do Score da Serasa. A deterioração ocorreu em todas as regiões do país e coincide com um ambiente de juros elevados, maior pressão sobre o orçamento das famílias e crescimento da inadimplência, combinação que dificulta a manutenção dos pagamentos em dia e eleva a percepção de risco dos consumidores no mercado de crédito.
Embora a redução pareça pequena em termos absolutos, o movimento do score de crédito ganha relevância porque ocorre em um momento no qual 83,9 milhões de brasileiros estavam inadimplentes ao fim de julho, de acordo com os dados mais recentes da Serasa. O país acumulava 348,3 milhões de dívidas em atraso, sinalizando que uma parcela expressiva das famílias continua enfrentando dificuldades para equilibrar renda, despesas e compromissos financeiros.
No Rio de Janeiro, o quadro é ainda mais desfavorável. O score de crédito médio chegou a 535 pontos, abaixo dos 542 registrados nacionalmente e cinco pontos menor do que há um ano. O Estado contabilizava aproximadamente 8 milhões de consumidores inadimplentes e 31,7 milhões de dívidas em aberto em julho.
O indicador varia de zero a mil pontos e procura estimar a probabilidade de uma pessoa cumprir suas obrigações financeiras. Quanto maior o score de crédito, menor tende a ser o risco atribuído ao consumidor. A pontuação pode ser utilizada por bancos, financeiras, varejistas e outras empresas como uma das informações consideradas na análise para concessão de empréstimos, financiamentos, cartões e compras parceladas.
Score menor pode significar crédito mais caro e limites reduzidos
Na prática, a deterioração do score de crédito pode produzir efeitos que vão além da simples pontuação exibida ao consumidor. Instituições financeiras utilizam diferentes modelos para determinar o risco de cada operação e podem considerar o histórico financeiro do cliente na definição de juros, limites, prazo, valor financiado e necessidade de garantias.
Um consumidor com histórico consistente de pagamentos e menor percepção de risco tende a ter melhores condições de negociação. Quando o risco aumenta, a instituição pode compensá-lo cobrando juros maiores, reduzindo o limite disponível ou recusando a operação.
O score de crédito, no entanto, não funciona isoladamente. Bancos e outras instituições possuem modelos próprios de risco e podem considerar renda, relacionamento com o cliente, movimentação financeira, comprometimento da renda, garantias, tipo de operação e informações presentes em seus sistemas internos.
A pontuação calculada por empresas especializadas é, portanto, uma das peças utilizadas na avaliação de crédito. Dois consumidores com o mesmo score de crédito podem receber propostas diferentes dependendo da instituição e das características da operação pretendida.
Ainda assim, uma trajetória de queda na pontuação média da população ajuda a dimensionar a pressão financeira enfrentada pelas famílias. Quando essa deterioração ocorre simultaneamente ao aumento da inadimplência, o mercado passa a observar com mais atenção a capacidade dos consumidores de continuar honrando dívidas e assumindo novos compromissos.
Juros e inadimplência pressionam orçamento das famílias
A redução do score de crédito ocorre em um ambiente no qual o custo do dinheiro permanece elevado. Juros altos encarecem financiamentos, empréstimos, parcelamentos e operações rotativas, ampliando o valor necessário para manter dívidas já contratadas ou assumir novos compromissos.
Para famílias com orçamento apertado, uma combinação de despesas correntes maiores e crédito caro pode diminuir a margem disponível para pagar parcelas e faturas. Atrasos sucessivos, negativações ou maior utilização de crédito emergencial acabam afetando o histórico financeiro.
A Serasa calcula o score de crédito considerando diferentes dimensões do comportamento do consumidor. Entre os elementos observados estão pagamentos, existência de dívidas negativadas, experiência anterior no mercado de crédito, contratos ativos, dados cadastrais e consultas recentes feitas por empresas durante pedidos de financiamento ou empréstimo.
Isso significa que não existe uma única causa capaz de explicar a redução da pontuação média brasileira. O score de crédito é resultado de um conjunto de informações que muda ao longo do tempo conforme o consumidor passa a pagar dívidas, contrata novos produtos, deixa obrigações em atraso ou aumenta seu histórico de relacionamento financeiro.
A inadimplência, contudo, tornou-se uma variável central desse cenário. Os 83,9 milhões de inadimplentes registrados em julho correspondem a uma parcela relevante da população adulta e mostram a dimensão do problema enfrentado pelo sistema de crédito.
Com 348,3 milhões de dívidas em aberto, a média supera quatro débitos atrasados por consumidor inadimplente. A acumulação de diferentes compromissos pode dificultar ainda mais a reorganização financeira, principalmente quando parte dessas obrigações está sujeita a juros elevados.
Pontuação continua em faixa considerada boa
Apesar da retração registrada entre abril de 2025 e abril de 2026, o score de crédito médio nacional permanece dentro da faixa classificada como boa pela Serasa. O mesmo ocorre com a média do Rio de Janeiro.
Isso não elimina, porém, o sinal produzido pela queda. Mais importante do que uma oscilação isolada de alguns pontos é observar a direção assumida pelo indicador ao longo do tempo e sua relação com outros dados, como inadimplência, endividamento e custo do crédito.
Caso a redução do score de crédito seja acompanhada por crescimento persistente das dívidas atrasadas, o efeito pode se espalhar pela economia. Consumidores com acesso mais restrito ao financiamento tendem a encontrar maior dificuldade para realizar compras de maior valor, como automóveis, eletrodomésticos e imóveis.
O fenômeno também pode afetar empresas. Uma piora generalizada da qualidade do crédito aumenta o risco das carteiras, exige maior seletividade das instituições e pode elevar provisões para perdas. No varejo, o resultado pode aparecer em condições mais rigorosas para parcelamentos e menor concessão de limites.
Existe, portanto, uma relação direta entre a qualidade financeira das famílias, a disposição das instituições para emprestar e a capacidade de consumo da economia. O score de crédito não determina sozinho essa dinâmica, mas funciona como um dos indicadores que ajudam a acompanhá-la.
Jovens têm score de crédito menor do que consumidores mais velhos
Os dados também mostram uma diferença significativa de pontuação entre as faixas etárias. No Brasil, consumidores de 18 a 25 anos apresentam score de crédito médio de 500 pontos. Entre pessoas com mais de 65 anos, a média alcança 603.
No Rio de Janeiro, a distância é ainda mais evidente. A população entre 18 e 25 anos aparece com 471 pontos, enquanto os consumidores com mais de 65 anos registram média de 597.
Uma das principais explicações está no tempo de relacionamento com o sistema financeiro. Pessoas mais velhas normalmente acumularam períodos maiores de utilização de cartões, financiamentos, contas bancárias e outros contratos, permitindo que instituições e birôs de crédito tenham uma base histórica mais extensa para avaliar seu comportamento.
Jovens que acabaram de ingressar no mercado de trabalho ou abriram suas primeiras contas bancárias podem ter poucas informações registradas. Mesmo sem dívidas ou atrasos, um histórico reduzido limita a quantidade de dados disponíveis para a análise.
Isso não significa que a idade determine o score de crédito. O indicador é dinâmico e pode mudar de acordo com o comportamento individual. Consumidores mais jovens que constroem um histórico regular podem ampliar sua pontuação, enquanto pessoas mais velhas podem sofrer redução se acumularem atrasos ou outros sinais de risco.
Recuperação do score depende de histórico consistente
Não existe procedimento instantâneo capaz de elevar de forma garantida o score de crédito. A recuperação depende principalmente da construção de um histórico de pagamentos e de relacionamento financeiro consistente ao longo do tempo.
A regularização de uma dívida negativada representa um passo importante, mas não significa que a pontuação aumentará imediatamente para níveis elevados. Os modelos de análise consideram o comportamento financeiro ao longo de diferentes períodos, e a evolução tende a ocorrer conforme novas informações positivas são incorporadas.
O primeiro movimento para quem enfrenta dificuldades é identificar as pendências existentes. Isso envolve levantar dívidas, valores, taxas, vencimentos e impacto das parcelas sobre o orçamento mensal.
Quando houver débitos em atraso, a renegociação deve levar em conta a capacidade efetiva de pagamento. Assumir um novo acordo que comprometa parcela excessiva da renda pode produzir novos atrasos e dificultar a recuperação financeira.
Manter os dados cadastrais atualizados também ajuda a reduzir inconsistências nas informações utilizadas pelas empresas. O Cadastro Positivo permite que o histórico de pagamentos seja considerado na análise e pode beneficiar consumidores que mantêm compromissos financeiros regulares.
Outra possibilidade oferecida pela Serasa é a conexão de informações bancárias por meio do Open Finance. A ferramenta pode ampliar o conjunto de dados disponíveis para avaliação do perfil financeiro, desde que o consumidor autorize o compartilhamento das informações.
Muitas solicitações de crédito podem aumentar percepção de risco
Outro ponto relevante é a frequência com que o consumidor procura crédito. Diversas solicitações realizadas em um curto intervalo podem produzir várias consultas ao CPF e ser interpretadas pelos modelos de risco como um sinal de procura intensa por financiamento.
Por isso, fazer pedidos simultâneos de empréstimos, cartões ou financiamentos em diferentes instituições pode ser contraproducente para quem está tentando melhorar o score de crédito.
A estratégia mais consistente é compatibilizar o volume de dívidas com a renda, manter parcelas e faturas dentro do vencimento e evitar comprometer uma parcela excessiva do orçamento com crédito.
Contratos antigos mantidos de forma saudável também ajudam a construir histórico. Uma relação financeira longa e sem atrasos oferece mais informações sobre o comportamento do consumidor do que uma sucessão de contas abertas e encerradas rapidamente.
A evolução do score de crédito, portanto, tende a resultar de uma sequência de decisões financeiras, e não de uma única iniciativa.
Promessas de aumento imediato do score exigem atenção
Consumidores também devem desconfiar de serviços que prometem elevar rapidamente o score de crédito mediante pagamento. Não existe mecanismo legítimo capaz de garantir uma determinada pontuação simplesmente porque alguém pagou por sua alteração.
O consumidor pode consultar gratuitamente seu score em plataformas disponibilizadas por empresas do setor, entre elas Serasa, SPC Brasil e Boa Vista. A pontuação pode variar entre as bases porque cada companhia utiliza seus próprios modelos, informações e critérios de cálculo.
Acompanhar o indicador pode ser útil para identificar mudanças relevantes no perfil financeiro, mas a pontuação não deve ser tratada como um objetivo isolado. O principal fator continua sendo a capacidade de administrar dívidas e manter os pagamentos compatíveis com a renda disponível.
Também é importante evitar a contratação de novas obrigações exclusivamente para tentar elevar a pontuação. A construção de histórico deve ocorrer dentro de uma estratégia financeira sustentável, e não pela ampliação artificial do endividamento.
Queda do score reforça alerta sobre qualidade do crédito no Brasil
A redução de seis pontos no score de crédito médio brasileiro ocorre enquanto o sistema financeiro convive com dezenas de milhões de consumidores inadimplentes. O movimento adiciona um novo indicador ao debate sobre o efeito dos juros e do endividamento sobre as famílias.
Para os bancos, a piora da qualidade do crédito pode resultar em maior cautela na concessão e em preços mais altos para compensar o risco. Para o consumidor, essa dinâmica pode significar uma combinação desfavorável: justamente quem enfrenta maior dificuldade financeira pode encontrar empréstimos mais caros no momento em que mais necessita de recursos.
Empresas de varejo, instituições financeiras e segmentos dependentes de financiamento também acompanham esse cenário porque parte relevante de suas vendas depende da disponibilidade de crédito.
A evolução da inadimplência nos próximos meses será decisiva para indicar se a queda do score de crédito representa apenas uma oscilação moderada ou se faz parte de um processo mais prolongado de deterioração da situação financeira das famílias brasileiras.