O Senado Federal aprovou nesta quinta-feira (15), por 78 votos a zero, o projeto de lei complementar que prevê o perdão integral de dívidas de microempreendedores individuais (MEIs) com a União, a ampliação do limite anual de faturamento para R$ 140 mil até 2028 e a autorização para contratação de até dois funcionários. A proposta reúne medidas de regularização fiscal, expansão dos pequenos negócios e acesso às compras governamentais. Aprovado pela Câmara dos Deputados na quarta-feira (14), o PLP 186/2026 concluiu sua tramitação no Congresso Nacional e seguirá para sanção do presidente Luiz Inácio Lula da Silva.
O perdão previsto no texto alcança débitos de responsabilidade dos MEIs constituídos até 13 de outubro de 2026, inscritos ou não na Dívida Ativa da União, mas dependerá de solicitação e do cumprimento de condições específicas. Entre elas está a obrigação de manter em dia as contribuições com vencimento nos seis meses seguintes à entrada em vigor da futura legislação. O descumprimento dessa exigência poderá levar ao cancelamento do benefício, impedindo que a medida seja interpretada como uma anistia automática e incondicional.
A aprovação representa a etapa mais avançada do pacote Prospera MEI, apresentado pelo governo federal para ampliar a capacidade financeira e operacional dos pequenos empreendedores. O projeto combina a renegociação do passado tributário com mudanças nas condições de crescimento dos negócios, incluindo limites maiores de receita, contratação de pessoal e acesso a contratos públicos. Até a sanção e a entrada em vigor das disposições, entretanto, permanecem aplicáveis as regras atuais do regime, incluindo o teto geral de faturamento de R$ 81 mil por ano e o limite ordinário de um empregado.
Perdão de dívidas pode alcançar milhões de microempreendedores
A remissão de dívidas constitui uma das medidas de maior alcance do projeto. O texto aprovado pelo Senado prevê a extinção integral dos créditos de titularidade da União de responsabilidade dos MEIs abrangidos pela regra temporal. A medida contempla débitos inscritos na Dívida Ativa e aqueles que ainda não chegaram a essa etapa de cobrança, com a finalidade de permitir a regularização de empreendedores que acumularam obrigações fiscais ao longo dos últimos anos.
Segundo informações divulgadas pelo Ministério do Empreendedorismo, cerca de 3,6 milhões de MEIs possuem dívidas inscritas na Dívida Ativa da União, que somam aproximadamente R$ 12,57 bilhões. O valor médio informado pelo governo é de R$ 3.473 por empreendedor. Esses números dimensionam o passivo associado ao segmento, embora o número final de beneficiários dependa das condições legais e da adesão efetiva ao mecanismo de remissão.
O impacto orçamentário estimado pelo Poder Executivo é de aproximadamente R$ 3 bilhões ao longo de três anos. A previsão está distribuída em R$ 1,1 bilhão para 2027, R$ 1 bilhão para 2028 e R$ 909 milhões para 2029. A soma dos valores anualizados alcança R$ 3,009 bilhões, diferença decorrente do arredondamento utilizado para apresentar a estimativa geral.
É importante distinguir o estoque de dívidas do impacto fiscal projetado. Os R$ 12,57 bilhões representam créditos inscritos em cobrança, enquanto os aproximadamente R$ 3 bilhões constituem uma estimativa de repercussão orçamentária da proposta. Os valores não são equivalentes porque a existência de um crédito registrado não significa que sua recuperação integral seria provável, especialmente quando envolve contribuintes em dificuldade financeira.
O Ministério da Fazenda informou que parte relevante dos créditos considerados apresenta baixa perspectiva de recuperação. A avaliação sustenta a decisão de propor uma remissão ampla, que poderia eliminar despesas administrativas e judiciais associadas à cobrança de valores com reduzida probabilidade de pagamento. A decisão de abrir mão desses créditos, contudo, exige autorização legal e observância das condições estabelecidas no projeto.
Perdão exigirá pagamento regular do DAS por seis meses
O benefício aprovado pelo Congresso está acompanhado de uma contrapartida voltada à regularidade futura do empreendedor. Para manter a remissão, o MEI deverá pagar pontualmente as contribuições que vencerem nos seis meses seguintes à entrada em vigor da lei complementar. A exigência procura evitar a formação imediata de novos débitos depois da regularização do passivo anterior.
O projeto também prevê que o empreendedor apresente requerimento para obter o benefício. Segundo as orientações preliminares divulgadas pelo Ministério do Empreendedorismo, o procedimento envolverá a Procuradoria-Geral da Fazenda Nacional (PGFN), responsável pela cobrança dos créditos inscritos na Dívida Ativa da União. A operacionalização definitiva dependerá da entrada em vigor da legislação e das instruções que forem publicadas pelos órgãos competentes.
Outra condição envolve os contribuintes que discutem judicialmente as dívidas abrangidas. Para receber o perdão, será necessário desistir das ações em andamento e renunciar às pretensões relacionadas aos débitos. A extinção desses processos, conforme o texto aprovado, dispensará o pagamento de honorários advocatícios decorrentes dessa situação específica.
A renúncia judicial exige atenção porque envolve a abertura de mão de direitos processuais. Um MEI que esteja discutindo a validade de determinado débito deverá avaliar as consequências de encerrar a disputa para aderir ao benefício. A exigência não significa, por outro lado, que todos os microempreendedores precisarão ajuizar ou extinguir ações: ela se aplica às situações em que existam processos judiciais relacionados aos créditos abrangidos.
A remissão tampouco deve ser confundida com a devolução de tributos já pagos. Segundo a apresentação oficial do programa, os valores anteriormente quitados não serão restituídos pelo simples fato de a dívida correspondente passar a integrar o universo de créditos alcançado pela nova legislação. A medida é voltada à extinção de obrigações pendentes, não à revisão generalizada de recolhimentos realizados no passado.
Outro limite importante é a titularidade dos créditos. O texto trata de débitos com a União de responsabilidade dos microempreendedores individuais. Dívidas bancárias privadas, obrigações pessoais, tributos municipais cobrados diretamente pelas prefeituras e outras pendências não se tornam automaticamente elegíveis apenas porque o devedor possui um CNPJ de MEI. A natureza e a titularidade de cada débito precisam ser verificadas.
Teto de faturamento do MEI subirá para R$ 110 mil em 2027 e R$ 140 mil em 2028
Além da remissão, o projeto modifica uma das principais restrições ao crescimento dos microempreendedores: o limite de receita bruta anual. Atualmente fixado em R$ 81 mil para o MEI em geral, o teto passará a R$ 110 mil em 2027 e alcançará R$ 140 mil em 2028, conforme o calendário aprovado pelo Congresso.
A atualização representa aumento nominal de aproximadamente 35,8% no primeiro ano e de 72,8% em 2028, tomando como referência o limite atual de R$ 81 mil. Entre os dois novos patamares, o crescimento será de 27,3%. Os percentuais resultam da comparação matemática dos limites previstos, sem representar estimativas de aumento efetivo de faturamento dos negócios.
| Ano | Teto anual de receita bruta | Variação sobre R$ 81 mil |
|---|---|---|
| 2026 — regra atual | R$ 81.000 | — |
| 2027 — previsto no projeto | R$ 110.000 | +35,8% |
| 2028 — previsto no projeto | R$ 140.000 | +72,8% |
Fonte: PLP 186/2026, aprovado pelo Senado. Variações calculadas pela Gazeta Mercantil. Os novos limites dependem da sanção e das condições legais de vigência.
Para os empreendedores que iniciarem suas atividades no decorrer do ano, os limites serão proporcionais aos meses de funcionamento. Em 2027, o valor de referência será de R$ 9.166,67 por mês de atividade. A partir de 2028, passará para R$ 11.666,67 mensais, observados os critérios legais de proporcionalidade.
A atualização procura corrigir parte da defasagem acumulada desde a última alteração do limite geral, aplicável a partir de 2018. Segundo o governo, a inflação medida pelo IPCA acumulou aproximadamente 55,4% entre janeiro daquele ano e maio de 2026. Isso significa que o reajuste intermediário para R$ 110 mil ainda ficará abaixo da correção correspondente a esse percentual inflacionário, enquanto o patamar de R$ 140 mil representará aumento nominal superior à inflação acumulada no período considerado.
A ampliação poderá beneficiar pequenos negócios que atualmente precisam recusar contratos ou se desenquadrar do regime por ultrapassarem o teto de receita. Entretanto, o aumento do limite não autoriza automaticamente qualquer empresa a voltar à condição de MEI. O enquadramento continuará dependendo dos demais requisitos, como atividade permitida, composição societária, natureza do empreendimento e regularidade da opção tributária.
Nova regra permitirá contratação de até dois empregados
O PLP também prevê ampliar de um para dois o número de empregados que um microempreendedor individual poderá manter, observadas as atividades e as condições estabelecidas na legislação. Os trabalhadores deverão receber um salário mínimo ou o piso salarial aplicável à categoria profissional, preservadas as obrigações trabalhistas e previdenciárias.
A mudança pretende oferecer capacidade operacional adicional aos pequenos negócios que dependem de equipes reduzidas para realizar suas atividades. Na configuração atual, a contratação de um segundo empregado permanente constitui uma limitação importante para empreendedores que precisam ampliar a produção ou distribuir suas tarefas entre diferentes profissionais.
O texto aprovado contempla ainda atividades de industrialização, comercialização e prestação de serviços no meio rural, conforme as condições de enquadramento estabelecidas. Essa inclusão amplia o alcance do regime para determinadas operações econômicas que possuem características próprias de contratação e organização do trabalho.
A proposta também disciplina a substituição temporária de empregados legalmente afastados. Quando um ou mais trabalhadores estiverem ausentes nas hipóteses previstas em lei, o MEI poderá contratar substitutos em quantidade correspondente à dos empregados afastados, inclusive por prazo determinado. A substituição deverá observar o período necessário até o encerramento das condições que motivaram o afastamento.
A autorização para um segundo empregado não elimina os encargos de contratação. O empreendedor continuará responsável pelo pagamento dos salários, recolhimentos obrigatórios e cumprimento das regras relativas a férias, décimo terceiro, jornada e demais direitos trabalhistas aplicáveis. Por isso, a ampliação deve ser entendida como uma possibilidade de crescimento, não como incentivo para contratar sem avaliar a capacidade financeira do negócio.
A regra também não produzirá efeitos imediatos apenas porque foi aprovada pelo Senado. Até que a nova legislação entre em vigor, a contratação deverá respeitar os limites atualmente estabelecidos para o MEI.
Licitações exclusivas de até R$ 100 mil e preferência em contratos menores
As mudanças relacionadas às compras públicas constituem outra parte relevante do pacote aprovado. O projeto amplia de R$ 80 mil para R$ 100 mil o limite de valor das licitações exclusivas destinadas a microempresas e empresas de pequeno porte. Como o MEI integra o conjunto de pequenos negócios beneficiados pelas regras de tratamento favorecido, a medida poderá ampliar suas oportunidades de participação, conforme os requisitos de cada contratação.
A expressão licitação exclusiva, entretanto, não significa que todos os certames de até R$ 100 mil serão reservados exclusivamente aos MEIs. A previsão se refere ao tratamento diferenciado de microempresas e empresas de pequeno porte, categoria mais ampla. Os microempreendedores poderão participar das oportunidades compatíveis com seu enquadramento e com as exigências legais e operacionais de cada edital.
Para os MEIs, o pacote também prevê preferência em contratações públicas de até R$ 25 mil. Esse valor aparece associado à ampliação das oportunidades oferecidas pelo programa Contrata+Brasil, plataforma que aproxima pequenos prestadores de serviços dos órgãos da administração pública.
O limite de contratação por serviço na plataforma, que estava em aproximadamente R$ 13.098,41, deverá subir para R$ 25 mil. A diferença corresponde a aumento de aproximadamente 90,9%, calculado a partir dos valores informados pelo Ministério do Empreendedorismo. A ampliação poderá permitir que prestadores disputem oportunidades de maior valor, respeitadas as demais condições previstas para as contratações.
Até 13 de outubro de 2026, o Contrata+Brasil havia registrado 8.356 contratos concluídos, com valor somado de R$ 47,9 milhões, segundo o governo federal. A plataforma reunia 24.537 microempreendedores cadastrados e 2.744 órgãos públicos, além de 245 oportunidades abertas. Esses dados mostram a dimensão já alcançada pelo programa, embora não permitam antecipar quantos contratos adicionais serão gerados pelas novas regras.
A possibilidade de atender ao setor público pode diversificar as fontes de receita do pequeno empreendedor, especialmente em serviços locais de manutenção e conservação. Entretanto, a contratação governamental exige capacidade de execução, atendimento às especificações, documentação regular e cumprimento dos prazos. A ampliação dos limites legais não representa garantia de faturamento nem reserva automática de contratos para todos os cadastrados.
Impacto fiscal de R$ 3 bilhões não equivale ao total das dívidas perdoadas
A diferença entre o valor dos débitos registrados e o custo orçamentário estimado constitui um dos principais pontos para compreender o projeto. O governo informa um estoque de R$ 12,57 bilhões apenas em dívidas de MEIs inscritas na Dívida Ativa da União. Já a projeção de R$ 3 bilhões para os próximos três anos procura dimensionar os efeitos fiscais da remissão, considerando os parâmetros utilizados pela administração federal.
A comparação direta entre os valores indica que o impacto fiscal estimado corresponde a aproximadamente 23,9% do estoque de R$ 12,57 bilhões. Essa proporção, entretanto, não deve ser interpretada como um desconto parcial oferecido ao contribuinte. O benefício proposto é de remissão integral dos débitos elegíveis, enquanto a estimativa orçamentária considera os efeitos esperados sobre a arrecadação e a recuperação dos créditos.
A medida também pode alterar o comportamento futuro da arrecadação. Um empreendedor que regularize suas pendências e mantenha o pagamento corrente do DAS poderá permanecer no regime e continuar contribuindo. A exigência de adimplência por seis meses demonstra que o projeto combina o perdão do passivo com uma tentativa de preservar os recolhimentos posteriores.
Esse resultado, contudo, não pode ser considerado garantido antes da implementação. O impacto líquido dependerá do número efetivo de adesões, da capacidade de cumprimento das condições e do comportamento da arrecadação após a entrada em vigor da lei. Por essa razão, as estimativas oficiais devem ser apresentadas como projeções e não como economia ou recuperação de receitas já realizadas.
Senado aprova por unanimidade e texto segue para sanção presidencial
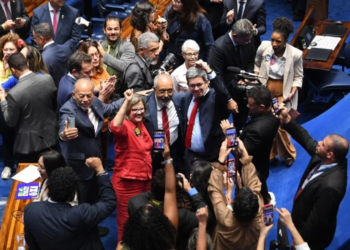
A aprovação no Senado ocorreu na noite de quinta-feira, em sessão que registrou 78 votos favoráveis, nenhum contrário e nenhuma abstenção. O relator da proposta na Casa foi o senador Carlos Fávaro (PSD-MT). O projeto recebeu uma emenda de redação e teve sua versão final aprovada, encerrando a etapa de deliberação parlamentar.
Um dia antes, a Câmara havia aprovado o texto por 461 votos a quatro, a partir de substitutivo apresentado pelo deputado Rubens Pereira Júnior (PT-MA). A versão consolidada incorporou medidas dos PLPs 186/2026 e 267/2026, ambos apresentados pelo Poder Executivo. O primeiro tratava da ampliação do teto de faturamento e da capacidade de contratação, enquanto o segundo concentrava as disposições relativas ao perdão de dívidas e outras iniciativas de apoio aos microempreendedores.
O próximo passo é a análise presidencial, que poderá resultar em sanção ou veto, integral ou parcial, conforme as regras constitucionais. Somente depois da conclusão dessa etapa será possível estabelecer de forma definitiva quais dispositivos entrarão em vigor e os procedimentos administrativos necessários para sua execução.
Para os microempreendedores endividados, o principal cuidado neste momento é não confundir a aprovação parlamentar com a concessão imediata da remissão. Débitos continuam sujeitos às regras atuais de cobrança até que a futura lei produza os efeitos previstos. Da mesma forma, os limites gerais de faturamento e contratação permanecem inalterados enquanto as novas disposições não estiverem juridicamente aplicáveis.
A aprovação por ampla maioria nas duas Casas coloca o projeto em sua etapa legislativa final e abre a possibilidade de mudanças relevantes no regime do MEI a partir de 2027. O alcance concreto das medidas dependerá da sanção, da regulamentação e do funcionamento dos procedimentos de adesão, especialmente no caso das dívidas com a União, cuja extinção exigirá providências específicas dos contribuintes beneficiados.
Fontes:
Senado Federal — Registro da sessão plenária de 15 de outubro de 2026, votação nominal e redação final do PLP 186/2026.
Senado Federal — Comunicado institucional da Presidência sobre a aprovação do PLP 186/2026, de 15 de outubro de 2026.
Câmara dos Deputados — Registros de tramitação, aprovação e substitutivo do PLP 186/2026, incluindo disposições incorporadas do PLP 267/2026.
Ministério do Empreendedorismo, da Microempresa e da Empresa de Pequeno Porte — Comunicado institucional sobre o pacote Prospera MEI, de 15 de outubro de 2026.
Ministério da Fazenda — Informações sobre o programa de regularização de dívidas, impactos fiscais e ampliação dos limites do MEI.
Receita Federal — Orientações oficiais sobre as regras atuais de enquadramento do Microempreendedor Individual.