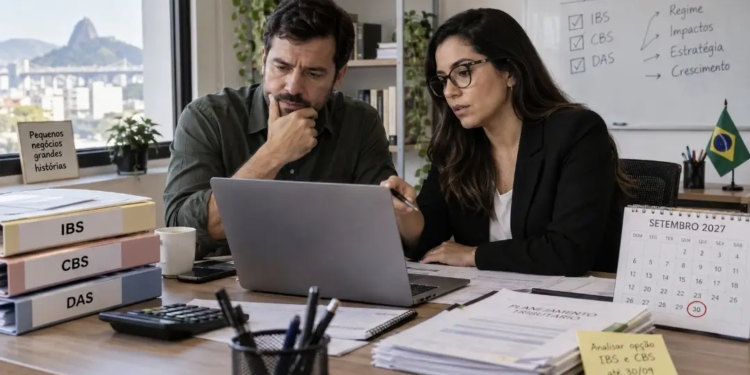
Micro e pequenas empresas enquadradas no Simples Nacional têm até 30 de setembro de 2026 para decidir se continuarão recolhendo o Imposto sobre Bens e Serviços e a Contribuição sobre Bens e Serviços dentro do Documento de Arrecadação do Simples Nacional, o DAS, ou se passarão a apurar os dois novos tributos separadamente pelas regras do regime regular a partir de janeiro de 2027. A janela, aberta em 1º de setembro, marca uma das primeiras decisões com efeito financeiro concreto da reforma tributária para os pequenos negócios e obriga empresas e escritórios de contabilidade a comparar não apenas alíquotas, mas também perfil dos clientes, capacidade de geração de créditos, margens e custo operacional.
A possibilidade de retirar IBS e CBS do DAS criou um modelo híbrido para o Simples Nacional. A empresa não deixa de ser optante pelo regime simplificado e continua recolhendo pelo DAS os demais tributos abrangidos pelo sistema, mas passa a tratar IBS e CBS de acordo com as normas aplicáveis aos contribuintes do regime regular. Na prática, isso significa uma nova camada de apuração tributária para negócios que até agora estavam acostumados a concentrar grande parte de suas obrigações fiscais em uma única guia.
Para as empresas que já pertencem ao Simples e querem manter IBS e CBS dentro do DAS, não é necessária uma opção adicional apenas para continuar no modelo unificado. Quem pretende adotar o regime regular para os dois novos tributos, porém, precisa manifestar essa escolha dentro do prazo. Também precisam observar a janela de setembro as empresas que atualmente estão fora do Simples Nacional e pretendem solicitar ingresso no regime para produzir efeitos em 2027.
Escolha de setembro vale para o primeiro semestre de 2027
A decisão tomada agora não é definitiva para todo o ano. A opção pelo recolhimento regular de IBS e CBS produz efeitos entre janeiro e junho de 2027. Para o segundo semestre será aberta uma nova janela de escolha, permitindo que a empresa reavalie os resultados do primeiro período e decida se continua no modelo híbrido ou retorna à sistemática do Simples.
Pelas regras estabelecidas para a transição, a opção feita em setembro ainda poderá ser cancelada dentro do prazo regulamentar anterior ao início de sua vigência. Isso dá às empresas alguns meses adicionais para ajustar projeções, rever contratos e acompanhar a definição das alíquotas efetivamente aplicáveis em 2027 antes que o novo sistema comece a produzir efeitos no caixa.
O ponto central é que a escolha não altera, por si só, a condição de optante do Simples Nacional. A empresa permanece dentro do regime simplificado para tributos como IRPJ, CSLL e contribuição previdenciária patronal nas situações previstas pela legislação. A mudança ocorre especificamente no tratamento do IBS e da CBS.
Essa separação transforma uma decisão aparentemente operacional em uma questão estratégica. Empresas com o mesmo faturamento e enquadradas no mesmo anexo do Simples podem chegar a conclusões completamente diferentes dependendo do tipo de cliente que atendem, da estrutura de despesas e do peso dos insumos creditáveis em sua atividade.
Crédito tributário passa a pesar na relação com clientes
O principal elemento econômico da decisão é o sistema de créditos. Uma empresa que mantém IBS e CBS dentro do Simples continuará submetida à lógica simplificada de recolhimento e não poderá utilizar créditos dos novos tributos da mesma maneira que um contribuinte do regime regular. Isso, entretanto, não significa que o comprador não tenha qualquer direito a crédito ao adquirir produtos ou serviços de um fornecedor optante pelo Simples.
A legislação permite que o adquirente sujeito ao regime regular aproveite crédito correspondente ao IBS e à CBS efetivamente incidentes na operação realizada pelo fornecedor do Simples, dentro dos limites estabelecidos pelo próprio regime simplificado. Trata-se, portanto, de um crédito restrito ao montante tributário embutido no Simples, e não do mesmo crédito que seria gerado por uma empresa submetida integralmente às regras gerais dos novos tributos.
É justamente essa diferença que torna o modelo híbrido mais relevante para negócios com grande exposição ao mercado empresarial. Um cliente enquadrado no regime regular poderá considerar o tamanho do crédito tributário recebido ao comparar fornecedores. Se duas empresas entregarem o mesmo produto ou serviço pelo mesmo preço, mas uma delas gerar um crédito maior de IBS e CBS, o custo econômico efetivo da operação poderá ser diferente para o comprador.
Essa realidade tende a tornar a tributação parte mais visível da negociação comercial. Em setores B2B, principalmente aqueles com cadeias longas de fornecedores, o fornecedor do Simples poderá ser pressionado a demonstrar qual crédito gera para o cliente e se sua estrutura tributária continua competitiva após a reforma.
Modelo híbrido pode favorecer negócios B2B, mas não automaticamente
Empresas que concentram faturamento em vendas para outras empresas são as principais candidatas a estudar o regime híbrido com mais profundidade. A opção pelo regime regular permite que IBS e CBS sejam destacados e apurados fora do DAS e também possibilita o aproveitamento dos créditos admitidos sobre compras e despesas vinculadas à atividade.
Isso pode reduzir o imposto efetivamente pago quando a empresa possui parcela relevante de insumos, mercadorias, serviços ou outros gastos que geram crédito. Ao mesmo tempo, o cliente empresarial passa a receber crédito de acordo com a sistemática regular.
A vantagem, porém, não é automática. Uma empresa cuja estrutura de custos seja fortemente baseada em folha de pagamento pode encontrar poucos créditos para compensar o IBS e a CBS devidos nas vendas. Como salários não produzem crédito dos novos tributos, atividades intensivas em mão de obra podem apresentar comportamento muito diferente daquele observado em empresas comerciais ou industriais com grandes volumes de aquisições tributadas.
O resultado depende da diferença entre o tributo devido nas saídas e os créditos acumulados nas entradas. Quanto maior a parcela de custos que gera crédito, maior tende a ser a relevância do regime regular. Quanto menor essa parcela, maior pode ser a vantagem relativa de permanecer com os novos tributos incorporados ao Simples.
Por isso, regras genéricas baseadas apenas em faturamento ou anexo podem levar a decisões erradas. Uma empresa de serviços que atende grandes companhias não deve necessariamente fazer a mesma escolha de outra empresa do mesmo setor que vende quase exclusivamente para pessoas físicas.
Vendas ao consumidor final mudam a lógica da escolha
Para negócios direcionados principalmente ao consumidor final, o argumento do crédito perde força. Pessoas físicas não utilizam créditos de IBS e CBS para reduzir tributos posteriores e, por isso, o benefício comercial de produzir um crédito maior praticamente desaparece.
Restaurantes, salões, academias, pequenos varejistas, prestadores de serviços pessoais e outras empresas predominantemente B2C devem olhar com mais atenção para o custo administrativo e tributário da migração para o modelo híbrido.
Manter os novos tributos dentro do DAS preserva a simplicidade que historicamente tornou o Simples Nacional atraente para pequenos negócios. Retirar IBS e CBS da guia única significa assumir uma apuração paralela, acompanhar créditos, adaptar sistemas fiscais e controlar novas obrigações relacionadas aos dois tributos.
Em negócios com poucos créditos e clientes que não se beneficiam deles, esse aumento da complexidade pode não produzir uma vantagem econômica suficiente para justificar a mudança.
Não é correto aplicar automaticamente uma alíquota de 26,5% em 2027
Outra cautela necessária nas simulações é evitar o uso automático da alíquota de aproximadamente 26,5% como se ela fosse representar a carga conjunta de IBS e CBS para todas as empresas que escolherem o regime regular em 2027.
Esse percentual foi utilizado durante a tramitação da reforma como referência para a futura tributação do consumo quando o novo sistema estiver plenamente implantado, mas não corresponde à estrutura integral da transição em 2027.
A reforma será implementada gradualmente. A CBS passa a ocupar o espaço de PIS e Cofins a partir de 2027, enquanto o IBS inicia sua cobrança com alíquota reduzida durante os primeiros anos. A substituição efetiva de ICMS e ISS pelo IBS avança progressivamente a partir de 2029 e somente estará concluída em 2033.
Isso significa que uma empresa não deve pegar seu faturamento de 2027 e simplesmente aplicar uma alíquota conjunta de longo prazo para estimar o custo do modelo híbrido. A simulação precisa considerar as alíquotas aplicáveis em cada etapa da transição, os créditos efetivamente disponíveis e as características da operação.
A diferença é particularmente importante para empresas que precisam decidir agora sem que toda a experiência prática do novo sistema esteja consolidada. Trabalhar com cenários conservadores, intermediários e mais favoráveis pode ser mais adequado do que tentar produzir uma única taxa efetiva como resposta definitiva.
Reforma exige adaptação de ERP e documentos fiscais
A decisão tributária ocorre paralelamente a uma transformação tecnológica. Os documentos fiscais eletrônicos passaram a incorporar campos relacionados ao IBS e à CBS, e os sistemas de gestão precisam estar preparados para identificar operações, calcular os tributos, controlar créditos e transmitir corretamente as informações exigidas pela administração tributária.
O ano de 2026 funciona como etapa de preparação e testes da reforma. Receita Federal, Comitê Gestor do IBS, estados, municípios e desenvolvedores de sistemas vêm ajustando layouts, validações e regras operacionais antes da cobrança efetiva em 2027.
Para empresas que escolherem o modelo híbrido, essa adequação ganha importância ainda maior. O ERP precisará separar operações tributadas, identificar créditos aproveitáveis e acompanhar a apuração dos novos tributos fora da lógica tradicional do DAS.
O custo dessa adaptação deve entrar na conta. Pequenas empresas podem precisar contratar serviços contábeis adicionais, atualizar sistemas ou rever processos internos. Em alguns casos, uma vantagem tributária pequena pode desaparecer quando esses custos são incorporados ao cálculo.
Simulação deve considerar clientes, custos e margem
Antes de decidir, a empresa deve mapear sua operação de forma mais detalhada do que a exigida atualmente pelo Simples. O primeiro passo é separar o faturamento entre vendas B2B e B2C e identificar quais clientes estarão submetidos ao regime regular. Depois, é necessário levantar compras, despesas e insumos que poderão gerar crédito de IBS e CBS.
A terceira etapa é calcular quanto de crédito a empresa consegue acumular e comparar esse valor com o imposto gerado nas vendas. Em seguida, deve ser medido o impacto sobre o cliente: quanto de crédito ele receberia se o fornecedor permanecesse no Simples e quanto receberia no modelo regular.
Essa comparação permite transformar a discussão tributária em uma análise de margem. Uma eventual elevação do tributo pode ser compensada pela capacidade de recuperar créditos nas entradas ou pela possibilidade de manter clientes empresariais que valorizem o crédito fiscal. Em outros casos, permanecer no DAS pode produzir custo menor e operação muito mais simples.
Contratos com vigência em 2027 também precisam ser analisados. Empresas que fecharam preços antes da definição do novo modelo podem encontrar dificuldades para repassar eventual aumento de carga, enquanto clientes empresariais podem exigir renegociações caso o fornecedor gere menos crédito do que concorrentes submetidos ao regime regular.
Quem não optar continuará com IBS e CBS dentro do DAS
Para empresas já enquadradas no Simples Nacional, a ausência de manifestação até 30 de setembro não provoca exclusão do regime. Se o contribuinte não fizer a opção pelo recolhimento regular, IBS e CBS continuarão sendo tratados dentro do Simples no primeiro semestre de 2027.
A empresa também não perde definitivamente a possibilidade de mudar de modelo. Uma nova escolha poderá ser feita para o segundo semestre, dentro do calendário definido para março.
O Microempreendedor Individual tem tratamento diferente e não participa da escolha pelo regime regular de IBS e CBS nas mesmas condições disponibilizadas às microempresas e empresas de pequeno porte.
A janela de setembro inaugura, assim, uma mudança estrutural no funcionamento do Simples Nacional. O regime continuará existindo, mas passa a conviver com duas formas de tratamento dos principais tributos sobre o consumo. Para empresas voltadas ao consumidor final, permanecer no DAS pode continuar sendo a alternativa mais simples. Para negócios que vendem principalmente para outras empresas e possuem volume relevante de despesas creditáveis, o modelo híbrido pode ganhar importância competitiva.
A decisão não deve ser tomada apenas pela comparação de alíquotas. A reforma transforma o crédito tributário em elemento comercial e obriga pequenas empresas a olhar para toda a cadeia em que estão inseridas. Até 30 de setembro, contadores e empresários precisarão responder a uma pergunta que pode afetar preço, margem e relacionamento com clientes durante todo o primeiro semestre de 2027: quanto vale, para cada negócio, continuar com IBS e CBS dentro do DAS?