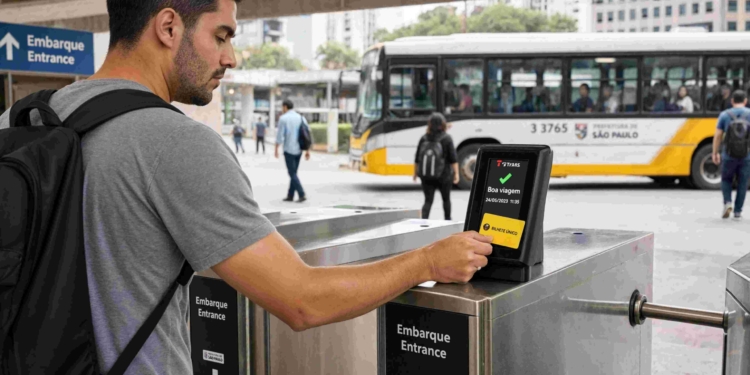
A estrutura que administra a bilhetagem de parte do transporte público metropolitano de São Paulo colocou empresários do setor de ônibus em posições que aparecem dos dois lados de uma relação contratual bilionária: na Associação de Apoio e Estudo da Bilhetagem e Arrecadação, a Abasp, responsável pela gestão do sistema de arrecadação, e na cadeia societária da Autopass, empresa escolhida pela própria associação para operar tecnologicamente o cartão TOP. Essa sobreposição passou a ocupar o centro de uma nova apuração do Tribunal de Contas do Estado de São Paulo e reabre uma pergunta que acompanha o sistema há anos: quem efetivamente controla o dinheiro pago antecipadamente pelos passageiros de ônibus metropolitanos, Metrô e CPTM?
Documentos societários tornados públicos em 2026 indicam que 14 dos 24 associados fundadores da Abasp possuem controladores ou partes relacionadas presentes na estrutura societária da Autopass. O vínculo não significa que as duas organizações sejam juridicamente a mesma empresa nem autoriza afirmar, de forma simplificada, que tenham “o mesmo dono”. Revela, porém, uma sobreposição empresarial relevante entre integrantes da entidade que contratou o serviço e os grupos econômicos ligados à companhia contratada.
Um dos casos que mais chama atenção é o de Fernando Manuel Mendes Nogueira. Ele esteve à frente do Conselho de Administração da Abasp e manteve vínculos com estruturas empresariais inseridas na cadeia de participação da Autopass. A família Nogueira, ligada a empresas de transporte, aparece por meio da NV9 Consultoria e Participações entre os grupos econômicos relacionados à estrutura que controla a operadora de bilhetagem.
A questão ganhou dimensão adicional porque a Abasp não administra uma atividade periférica. A entidade ocupa posição central na arrecadação e na distribuição de recursos provenientes das tarifas do transporte metropolitano. Metrô e CPTM integram a associação em um sistema no qual valores pagos pelos passageiros passam por uma estrutura privada antes de serem compensados e destinados aos diferentes operadores.
É justamente essa combinação — dinheiro proveniente de serviço público, associação privada, fornecedor privado e sobreposição entre grupos empresariais — que está novamente sob escrutínio.
Associação contratou Autopass diretamente por 20 anos
A Abasp foi criada em 2019 e reuniu operadores privados de ônibus, além de Metrô e CPTM como integrantes da estrutura. Em abril de 2020, contratou diretamente a Autopass para implantar e operar o novo sistema de bilhetagem eletrônica que daria origem ao TOP.
O contrato tem duração de 20 anos.
A contratação ocorreu sem o procedimento licitatório usual. A justificativa apresentada na época se apoiou na natureza técnica e especializada do serviço e na experiência anterior da Autopass com sistemas de bilhetagem.
O Ministério Público de Contas de São Paulo, contudo, posteriormente questionou essa fundamentação. Em manifestação no processo do TCE-SP, o órgão afirmou que eventual expertise técnica da empresa não afastaria a necessidade de competição destinada a resguardar impessoalidade e interesse público.
O MPC também apontou insuficiência de documentação para demonstrar a vantajosidade econômica do modelo.
A situação adquire peso adicional quando observada à luz da composição das duas estruturas. A mesma Abasp que selecionou a Autopass possuía entre seus fundadores empresas e grupos empresariais posteriormente identificados na cadeia de participação da própria contratada.
Não há, até o momento, decisão definitiva do TCE afirmando que essa sobreposição constitua uma ilegalidade. Ela é, porém, um elemento objetivo para a análise de conflito de interesses, governança, independência da contratação e mecanismos utilizados para impedir que integrantes de uma entidade influenciem decisões capazes de beneficiar empresas às quais estejam economicamente relacionados.
TCE pergunta desde 2022 quem controla receitas e despesas
O próprio Tribunal de Contas já demonstrava preocupação com esse ponto antes das revelações societárias mais recentes.
No processo nº 1178.989.22-4, o conselheiro Robson Marinho formulou uma série de perguntas ao governo paulista e aos participantes do sistema. Entre elas estavam questões sobre por que a atividade de bilhetagem havia sido delegada à associação civil, qual órgão estadual fiscalizava a estrutura e se os operadores privados de transporte sobre pneus possuíam preponderância dentro do Conselho de Administração da Abasp.
O TCE também quis saber quais eram as receitas mensais e despesas mensais contabilizadas pela associação.
Outra pergunta atingiu diretamente o coração financeiro do sistema: qual era o relacionamento entre a Abasp e a câmara de compensação responsável pela distribuição dos recursos provenientes das passagens.
O tribunal ainda questionou quem ficava com as receitas acessórias obtidas com funcionalidades adicionais do cartão TOP e qual havia sido o procedimento utilizado para selecionar a Autopass.
A abrangência das perguntas mostra que a discussão nunca se limitou à tecnologia utilizada nas catracas. Desde o início, o controle externo buscava entender a governança do dinheiro.
Afinal, quem administra o dinheiro das passagens?
A divisão de responsabilidades apresentada pelas empresas ajuda a compreender por que a resposta não é simples.
A Autopass afirma atuar como prestadora de tecnologia e sustenta que não administra financeiramente os valores pertencentes aos operadores do transporte. A empresa executa atividades relacionadas ao processamento das transações, infraestrutura tecnológica, cartões e operação do sistema.
A Abasp, por sua vez, ocupa a posição institucional associada à arrecadação e à compensação dos valores entre os participantes.
Contratos estaduais mais recentes reconhecem explicitamente a existência de um “Sistema de Arrecadação da Abasp” e preveem repasses provenientes dessa estrutura para serviços de transporte metroferroviário.
O significado econômico é relevante. Quando um passageiro compra antecipadamente créditos de transporte, o dinheiro é recebido antes de a viagem acontecer. Entre a aquisição do crédito, sua utilização e a posterior compensação ao operador, existe um intervalo em que esses recursos permanecem dentro do sistema de arrecadação.
A destinação dos rendimentos, a forma de segregação desses recursos, os critérios de distribuição e a fiscalização sobre as contas tornam-se, portanto, questões de interesse público.
Não se trata apenas de saber quem processa uma catraca, mas quem mantém custódia, controle operacional, informações contábeis e poder de decisão sobre valores que têm origem nas tarifas de um serviço público.
Contrato com Abasp responde pela maior parte da receita da Autopass
As demonstrações financeiras auditadas da Autopass fornecem uma medida da importância econômica dessa relação.
Em 2024, 73% de toda a receita da companhia veio do contrato mantido com a Abasp. No ano anterior, a concentração havia sido ainda maior: 91%.
Isso significa que, embora a Autopass possua outros negócios e operações, o vínculo com a associação responsável pela bilhetagem metropolitana paulista foi, naquele período, de longe a principal fonte de receita da empresa.
O dado aumenta a relevância dos questionamentos sobre independência entre contratante e contratada.
A relação também é protegida por instrumentos financeiros da própria Autopass. Em operações de captação realizadas pela empresa, direitos creditórios provenientes do contrato com a Abasp chegaram a figurar entre as garantias oferecidas aos investidores.
O contrato de bilhetagem, portanto, não é apenas operacional. Ele constitui um ativo econômico central para a companhia.
Modelo nasceu com Doria e foi mantido no governo Tarcísio
A origem do arranjo precisa ser delimitada corretamente.
A Abasp foi estruturada em 2019 e a contratação da Autopass ocorreu em 2020, durante o governo João Doria. Não seria factual atribuir à administração de Tarcísio de Freitas a criação do modelo.
A responsabilidade política atual está em outro ponto: o sistema permaneceu funcionando durante toda a atual gestão, mesmo depois dos questionamentos do Tribunal de Contas, das manifestações do Ministério Público de Contas e das controvérsias sobre transparência e sobreposição entre participantes da associação e grupos ligados à contratada.
Em 2024, a Assembleia Legislativa questionou formalmente o governo sobre essa permanência. Um requerimento dirigido à Secretaria de Transportes Metropolitanos perguntou qual era a justificativa para manter a parceria diante da relação entre o então presidente do conselho da Abasp e a estrutura ligada à Autopass.
Parlamentares também pediram informações sobre diferenças nos valores de repasses, remuneração de cada operadora e situações nas quais empresas de transporte tivessem valores a receber sem recursos suficientes no caixa da associação.
Em setembro de 2026, uma nova representação levou o TCE a abrir outra frente de apuração sobre o TOP, agora com ênfase também nos vínculos econômicos existentes entre Abasp e Autopass.
O estágio atual continua sendo de investigação. A abertura do procedimento não comprova irregularidade praticada pelo governo, pela associação ou pela empresa.
Governo diz acompanhar arrecadação por governança integrada
A gestão Tarcísio afirma que possui mecanismos de acompanhamento.
Em resposta pública aos questionamentos mais recentes, as secretarias estaduais responsáveis pelo sistema disseram que a atual administração adota um modelo de governança integrada para acompanhar a bilhetagem e está à disposição dos órgãos de controle.
Em março de 2025, o governo também criou o Sistema Paulista de Bilhetagem para Trilhos, estabelecendo uma estrutura institucional coordenada pela Secretaria de Parcerias em Investimentos.
O modelo prevê participação estatal no acompanhamento da cobrança, arrecadação, distribuição e compensação tarifária.
Essa estrutura constitui uma mudança relevante em relação ao desenho original, mas não encerra a questão examinada pelo TCE: se o nível efetivo de supervisão pública é suficiente para acompanhar uma associação privada responsável por parcela relevante da arrecadação do sistema e uma empresa cuja cadeia societária possui conexões com grupos que também participaram da associação contratante.
O governo sustenta que os contratos respeitam legalidade e transparência e que a operação da bilhetagem integra obrigações das empresas de transporte.
Abasp e Autopass negam irregularidades
A Abasp afirma que a contratação da Autopass ocorreu de acordo com seu regulamento interno, passou pelas instâncias de governança da entidade e foi aprovada conforme as normas vigentes.
A associação também argumenta que procedimento conduzido pelo Ministério Público de São Paulo relacionado ao modelo foi arquivado por ausência de elementos suficientes para prosseguimento.
A Autopass, por sua vez, sustenta que não participou da definição dos critérios utilizados pela Abasp para selecionar a fornecedora e que opera exclusivamente como empresa de tecnologia.
A companhia afirma ainda que sua estrutura de controle por fundos e holdings separa a propriedade econômica da gestão cotidiana da empresa.
O arquivamento de uma investigação pelo Ministério Público não impede, entretanto, que o Tribunal de Contas examine aspectos diferentes, como economicidade, governança, transparência, fluxo de receitas e controle exercido pelas empresas públicas.
Nova investigação coloca fiscalização do governo no centro do caso
A principal questão para a administração Tarcísio não é quem criou o sistema, mas quais controles foram adotados depois que os problemas passaram a ser conhecidos.
O atual governo herdou uma estrutura já em funcionamento, mas também herdou um processo do TCE que questionava desde 2022 a forma de contratação, a participação dos operadores privados na governança da Abasp e o destino das receitas movimentadas pela bilhetagem.
A manifestação do Ministério Público de Contas, em 2024, acrescentou outro elemento ao defender a procedência da representação e registrar que não havia documentação suficiente para demonstrar integralmente a vantagem econômica do modelo.
Em 2026, as informações societárias sobre os grupos presentes simultaneamente na Abasp e na cadeia de controle da Autopass ampliaram o problema de governança que precisa ser esclarecido.
O TCE terá agora de determinar se os mecanismos existentes são suficientes para assegurar independência, transparência, economicidade e efetivo controle estatal.
Até que essa análise seja concluída, não há base para afirmar que o governo Tarcísio tenha praticado irregularidade ou que a relação societária entre participantes da Abasp e da Autopass seja, por si só, ilegal.
Há, contudo, questões objetivas ainda sem resposta definitiva: como os conflitos de interesse são prevenidos, quem possui controle efetivo sobre o dinheiro mantido no sistema de arrecadação, quais rendimentos são produzidos por esses recursos, como esses valores são distribuídos e qual é a capacidade real do Estado de auditar cada etapa do fluxo financeiro.
São essas respostas — e não apenas quem fornece a tecnologia do cartão — que permitirão determinar se o modelo criado em 2019 e mantido pelo governo paulista protege adequadamente o dinheiro dos passageiros e o interesse das empresas públicas de transporte.
Fontes:
Tribunal de Contas do Estado de São Paulo — processo nº 1178.989.22-4, questionamentos sobre governança da Abasp, arrecadação, receitas, fiscalização, contratação da Autopass e câmara de compensação
Ministério Público de Contas do Estado de São Paulo — parecer sobre contratação direta da Autopass, economicidade, transparência e vigência do contrato
Assembleia Legislativa do Estado de São Paulo — requerimentos de informação sobre relação entre Abasp e Autopass, repasses e controle da bilhetagem
Autopass — demonstrações financeiras auditadas, concentração de receitas provenientes do contrato com a Abasp e informações sobre a estrutura empresarial
Governo do Estado de São Paulo — estrutura de governança e Sistema Paulista de Bilhetagem para Trilhos
Contratos e documentos estaduais de concessão — funcionamento do Sistema de Arrecadação da Abasp e regras de repasse ao transporte metroferroviário