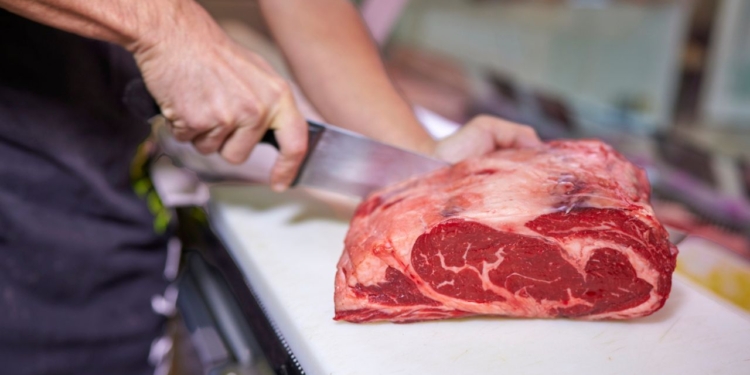
A expansão das canetas de emagrecimento começa a produzir um efeito que ultrapassa o mercado farmacêutico e chega à cadeia de alimentos. Levantamento da Pluxee com mais de 1,2 mil trabalhadores mostra que, entre os entrevistados que usam os medicamentos, 84% reduziram o consumo de alimentos industrializados, 83% diminuíram os ultraprocessados e 57% passaram a priorizar fontes de proteína. Para o agronegócio, a mudança abre espaço principalmente em produtos de maior valor agregado, como lácteos ricos em proteína, carnes, ovos, aveia e ingredientes voltados à alimentação funcional.
O dado não significa que toda a demanda brasileira por alimentos esteja se deslocando nessa direção. Apenas 7% dos participantes da pesquisa da Pluxee declararam usar atualmente as canetas. A pesquisa capta, portanto, um comportamento já instalado entre usuários, mas não permite projetar a mesma proporção para a população brasileira. Para o setor rural, isso indica uma nova frente comercial, ainda sem evidência de mudança generalizada no volume físico consumido de cada produto.
Ainda assim, os sinais interessam a um mercado agropecuário que já vinha se ajustando à procura por alimentos com maior densidade nutricional. O Sistema FAEP, que reúne a Federação da Agricultura do Estado do Paraná, o Serviço Nacional de Aprendizagem Rural do Paraná e os sindicatos rurais paranaenses, passou a tratar o fenômeno como uma tendência com efeitos sobre diferentes elos da produção, da pecuária leiteira às lavouras.
Medicamentos ampliam efeito sobre a cesta de alimentos
Os medicamentos mais associados a esse movimento atuam sobre mecanismos ligados à saciedade e à regulação do apetite. No Brasil, a Anvisa já autorizou a tirzepatida para controle crônico do peso em condições específicas e, ao longo de 2026, ampliou o número de registros de medicamentos da classe dos agonistas do receptor de GLP-1. Em julho, a agência registrou cinco novas canetas de semaglutida para tratamento de diabetes tipo 2, ampliando o número de produtos disponíveis na classe.
Quando a pessoa reduz a quantidade total de comida, a disputa não ocorre apenas por volume. Parte dos consumidores passa a atribuir mais importância à qualidade nutricional, à saciedade, à concentração de proteína e à praticidade.
É nesse ponto que o agronegócio encontra uma oportunidade diferente daquela associada ao aumento da demanda por commodities. O ganho potencial está em transformar matéria-prima em produtos rastreáveis, certificados ou funcionais e buscar remuneração por qualidade, não apenas por tonelagem.
A própria pesquisa da Pluxee reforça essa mudança. Além da redução dos industrializados e ultraprocessados, 62% dos usuários disseram ter ampliado o consumo de frutas, legumes e verduras, enquanto 76% relataram menor consumo de fast food e 74,5% de refrigerantes. O conjunto dos dados aponta para uma cesta mais seletiva, ainda que não seja possível afirmar que todos os usuários façam as mesmas escolhas em intensidade semelhante.
Lácteos ganham espaço com a valorização da proteína
Na cadeia do leite, o principal exemplo citado pelo Sistema FAEP é o avanço dos ingredientes proteicos derivados do processamento. O soro do leite, usado para a fabricação de whey protein, passou de uma posição secundária na indústria de queijos para um mercado de maior valor.
Roger van der Vinne, produtor de leite em Carambeí, nos Campos Gerais, e integrante da Comissão Técnica de Bovinocultura de Leite do Sistema FAEP, relatou à entidade que o preço do whey praticamente triplicou nos dois anos anteriores ao levantamento. Na propriedade, são cerca de 450 vacas em lactação e produção diária de aproximadamente 18 mil litros.
A alta de valor, porém, ainda não chegou na mesma proporção ao produtor de leite. Segundo o pecuarista, a mudança aparece primeiro na indústria e depois precisa ser incorporada à formação de preço da matéria-prima.
Essa diferença entre valorização industrial e remuneração no campo será decisiva. Se a proteína ganha valor na gôndola, mas o leite na origem continua remunerado sobretudo por volume e composição tradicional, parte do valor adicional permanece nos elos posteriores.
Há também uma consequência de longo prazo na genética. Segundo o Sistema FAEP, índices usados na seleção de bovinos leiteiros em Estados Unidos e Canadá passaram a atribuir maior peso à proteína, refletindo uma busca por características alinhadas à remuneração do componente proteico. O argumento é relevante para o Brasil porque parte da genética utilizada nos rebanhos nacionais tem origem em programas internacionais.
Carne, frango e ovos disputam o consumidor em uma cesta menor
Na pecuária de corte e na avicultura, a oportunidade está menos relacionada a um aumento indiscriminado do consumo e mais à diferenciação do produto.
O Sistema FAEP aponta maior interesse por carne associada a manejo, bem-estar animal, integração lavoura-pecuária, precocidade e atributos de qualidade. Em cadeias nas quais o ciclo produtivo é longo, a possibilidade de obter prêmio por qualidade pode ser mais importante do que buscar apenas expansão de volume.
O mesmo princípio aparece na avicultura. Produtores ouvidos pela entidade citam a diversificação de ovos enriquecidos com ômega 3, vitamina D e selênio, além de linhas de frango com alimentação vegetal e sem antibióticos como exemplos de categorias que já estavam sendo construídas antes da popularização dos medicamentos. A leitura do setor é que as canetas aceleram uma demanda que já existia.
A escala atual dessas cadeias ajuda a dimensionar o tamanho do mercado potencial. Nos primeiros dados do segundo trimestre de 2026, o IBGE registrou 10,72 milhões de bovinos abatidos sob inspeção sanitária, 15,70 milhões de suínos e 1,69 bilhão de frangos. Considerando os pesos de carcaça informados pelo instituto, as três cadeias somaram cerca de 8 milhões de toneladas no trimestre. O número mostra que qualquer mudança relevante de preferência ocorre sobre uma base de produção já muito grande.
Esse dado também ajuda a separar duas coisas diferentes: uma eventual alta do consumo total de proteína e uma migração para produtos mais qualificados. Mesmo que a quantidade total de comida ingerida pelos usuários caia, a demanda pode se deslocar para alimentos com maior concentração nutricional. O efeito econômico, portanto, pode aparecer no mix de produtos antes de aparecer em grandes mudanças nas estatísticas nacionais de produção.
Aveia e soja mostram onde o valor agregado pode aparecer
Nas lavouras, a mudança é mais difícil de capturar em estatísticas agregadas porque produtos agrícolas atendem simultaneamente a vários mercados. Ainda assim, produtores consultados pelo Sistema FAEP relatam maior procura por aveia, trigo mourisco e ingredientes proteicos de soja, enquanto percebem menor interesse por alimentos tradicionalmente associados a farinhas refinadas.
O movimento é coerente com o uso de aveia e outros ingredientes em barras proteicas e preparações com mais fibras, mas não representa substituição imediata das grandes culturas de grãos. A produção brasileira segue dominada por cadeias de escala, exportação e uso industrial.
A Companhia Nacional de Abastecimento estima que a safra brasileira de grãos 2025/26 chegará a 361,7 milhões de toneladas, com produção de 180,4 milhões de toneladas de soja e 144 milhões de toneladas de milho. A escala reforça que o mercado das canetas não altera, por si só, a lógica fundamental da agricultura brasileira. O espaço novo está na diferenciação de produtos, na certificação e na ligação com a indústria de alimentos.
Para a soja, por exemplo, uma parcela do ganho pode estar menos na expansão da área plantada e mais na transformação da matéria-prima em ingredientes e alimentos que atendam a exigências específicas. Para a aveia, o caminho pode envolver qualidade, origem e contratos com a indústria. No caso de produtos certificados ou obtidos sob práticas regenerativas, o produtor pode acessar mercados nos quais o preço é determinado por atributos adicionais, e não apenas pela cotação da commodity.
O efeito pode chegar primeiro ao valor e depois ao volume
A principal cautela para o agro é evitar tratar a popularização dos medicamentos como uma garantia de aumento de consumo de proteínas. O tratamento também reduz o apetite e, em muitos casos, a quantidade total de alimentos ingeridos. A oportunidade está no rearranjo da cesta.
Essa diferença muda a estratégia empresarial. Uma cadeia voltada a consumidores que comem menos, mas procuram alimentos com mais proteína, tende a disputar espaço por densidade nutricional, conveniência, rastreabilidade, certificação e composição. O mesmo raciocínio vale para a indústria de alimentos, que pode transformar matérias-primas agropecuárias em produtos adaptados ao novo perfil de consumo.
O processo regulatório também está ampliando a oferta de medicamentos. Em março de 2026, a patente da semaglutida expirou no Brasil, segundo a Anvisa. Em julho, cinco novas apresentações de semaglutida foram aprovadas para diabetes. A expansão de registros não equivale automaticamente a crescimento do uso para emagrecimento, mas aumenta a quantidade de produtos da classe no mercado regulado.
Para o campo, o próximo passo é transformar a tendência de consumo em contratos, padrões de qualidade e remuneração. Na cadeia do leite, isso significa capturar melhor o valor de componentes como a proteína. Na carne, ampliar a diferenciação por qualidade e manejo. Na avicultura, explorar linhas premium e produtos funcionais. Nos grãos, aproximar produção, certificação e indústria.
A mudança provocada pelas canetas de emagrecimento, portanto, não representa apenas uma nova curva de demanda por proteína. Ela reforça uma transformação mais ampla do mercado de alimentos: o consumidor pode comprar menos calorias, mas atribuir mais valor a determinados atributos da comida. Para o agronegócio brasileiro, a oportunidade tende a estar menos em produzir simplesmente mais e mais em produzir com especificação, qualidade e capacidade de capturar valor em cada etapa da cadeia.
Fontes:
Sistema FAEP – levantamento sobre os efeitos das canetas emagrecedoras no consumo de proteínas, lácteos, carnes, ovos e grãos, com dados e declarações de produtores e dirigentes do setor.
Pluxee – pesquisa sobre canetas emagrecedoras e mudanças nos hábitos de consumo entre mais de 1,2 mil trabalhadores.
Agência Nacional de Vigilância Sanitária (Anvisa) – registros e indicações terapêuticas de medicamentos agonistas do receptor de GLP-1 em 2026.
Instituto Brasileiro de Geografia e Estatística (IBGE) – primeiros resultados do segundo trimestre de 2026 das pesquisas de abate de animais e produção pecuária.
Companhia Nacional de Abastecimento (Conab) – 12º levantamento da safra de grãos 2025/26.