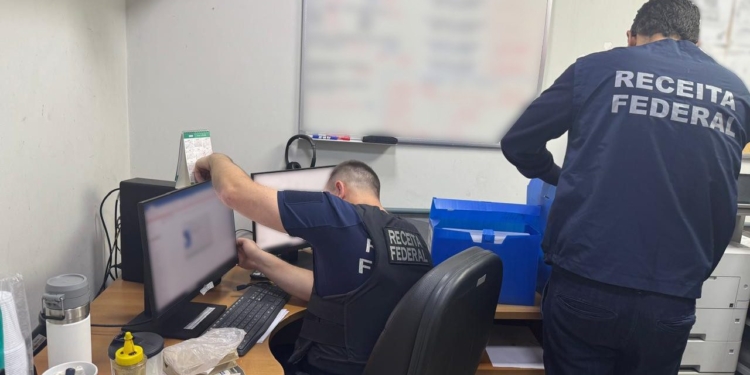
A Operação Crédito Oculto, deflagrada nesta quinta-feira, 24 de setembro, identificou uma estrutura financeira na qual R$ 100 milhões que haviam sido aportados pela Usina Itajobi no Fundo Radford foram aplicados em um certificado de depósito bancário emitido pelo Banco Genial e, na sequência, utilizados em operações de crédito destinadas às holdings Berna e Branson. Para Receita Federal e Ministério Público de São Paulo, a sequência teria criado uma aparência de financiamento bancário convencional para recursos que, economicamente, já pertenciam à estrutura investigada e seriam usados na aquisição da distribuidora de combustíveis Terrana.
A operação é um desdobramento da Carbono Oculto, investigação sobre a utilização de empresas, fundos, fintechs e outros veículos financeiros para ocultação patrimonial e lavagem de recursos atribuídos pelas autoridades a uma organização criminosa com atuação no setor de combustíveis. A Receita Federal informou que as buscas desta quinta atingiram endereços vinculados a 13 pessoas físicas e 19 pessoas jurídicas em sete estados. O órgão descreveu uma estrutura formada por banco, fundos de investimento, escritório de advocacia, holdings, empresas patrimoniais e empresas consideradas de fachada.
O comunicado oficial da Receita não identifica nominalmente o banco envolvido, referindo-se a ele como um “banco tradicional”. A vinculação com o Genial aparece nos elementos da investigação e também é confirmada parcialmente pela própria instituição em sua manifestação pública: o banco reconheceu ter mantido operações envolvendo o Fundo Radford e as holdings Berna e Branson. O Genial, porém, sustenta que atuou dentro de suas atribuições, observou as regras aplicáveis e realizou as comunicações cabíveis ao Conselho de Controle de Atividades Financeiras, o Coaf.
Fundo recebeu R$ 100 milhões antes da operação de crédito
A engrenagem investigada começava na Usina Itajobi. Segundo as apurações, a companhia recebeu R$ 100 milhões provenientes de empresas vinculadas ao grupo investigado e depois aportou integralmente esse valor no Fundo Radford, do qual era cotista. A Receita afirma que o dinheiro percorreu, em poucos minutos, contas de diferentes empresas e contas-bolsão mantidas em instituições de pagamento antes de chegar à usina.
Os investigadores consideram relevante a velocidade e a circularidade dessas transferências. Em vez de uma transferência direta entre a origem dos recursos e o destino final, o dinheiro teria passado sucessivamente por entidades juridicamente distintas, aumentando o número de camadas entre os recursos e seus beneficiários econômicos. A Usina Itajobi, nesse desenho, teria funcionado como etapa intermediária para a incorporação dos valores à economia formal.
Depois do aporte de R$ 100 milhões, o Fundo Radford aplicou os recursos em um certificado de depósito bancário vinculado ao Genial. Na etapa seguinte, o banco concedeu crédito por meio de Cédulas de Crédito Bancário às holdings Berna e Branson. Essas empresas participaram da aquisição de ativos relacionados à Terrana e de outros veículos de investimento.
A tese das autoridades é que a operação não representava, economicamente, um financiamento independente do banco. O dinheiro utilizado para sustentar o crédito concedido às holdings teria vindo do próprio Fundo Radford, cuja fonte de recursos era a Usina Itajobi. A instituição financeira aparecia formalmente entre o fundo e as empresas tomadoras, criando uma nova relação contratual entre recursos que permaneciam conectados ao mesmo circuito econômico.
Estrutura colocou banco entre o dinheiro do fundo e as holdings
A diferença entre a forma jurídica e a origem econômica dos recursos é um dos pontos centrais da investigação. Formalmente, o Fundo Radford comprava um ativo bancário e o Genial, na condição de credor, concedia financiamento às holdings. Na leitura apresentada pelos investigadores, porém, a disponibilidade financeira que possibilitou a concessão das CCBs tinha origem no dinheiro captado do próprio Radford.
Essa sequência ajuda a explicar por que Receita e Ministério Público tratam o financiamento como parte de uma estrutura de dissimulação. A interposição de um banco e de diferentes instrumentos financeiros permitia apresentar as holdings como tomadoras de um crédito bancário, ainda que o capital que sustentava a operação estivesse ligado ao fundo que integrava a própria estrutura investigada.
Berna e Branson também chamaram a atenção das autoridades pela dimensão patrimonial das companhias em relação à operação. De acordo com os elementos reunidos na investigação, cada uma havia sido constituída com capital social de R$ 1 mil. Somadas, portanto, possuíam apenas R$ 2 mil de capital declarado.
Comparados aos R$ 100 milhões que abasteceram a estrutura financeira inicial, esses R$ 2 mil correspondem a apenas 0,002% daquele montante. Em outra forma de medir a diferença, os R$ 100 milhões representam 50 mil vezes o capital social combinado das duas holdings. A disparidade, isoladamente, não caracteriza irregularidade, mas foi considerada pelas autoridades em conjunto com a origem dos recursos, a proximidade temporal da criação das empresas e os demais elementos da operação.
Entre Investimentos adicionou outros R$ 20 milhões ao circuito
A investigação identificou ainda um segundo fluxo relevante. Em dezembro de 2024, a Usina Itajobi recebeu R$ 20 milhões enviados pela Entre Investimentos, empresa de Antônio Carlos Freixo Júnior, conhecido como Mineiro. O dinheiro, segundo os elementos da apuração, foi depois integralmente transferido ao Fundo Radford.
Considerados os R$ 100 milhões inicialmente aportados e essa transferência posterior de R$ 20 milhões, pelo menos R$ 120 milhões passaram da usina para o Radford nessas duas sequências examinadas pela investigação. Os R$ 20 milhões da Entre equivalem a 20% do primeiro aporte de R$ 100 milhões.
Freixo é investigado também em apurações relacionadas ao Banco Master. A participação da Entre na Crédito Oculto amplia o cruzamento entre estruturas financeiras que aparecem em diferentes investigações em andamento, mas não significa, por si só, que todos os fatos examinados nesses procedimentos tenham a mesma origem ou constituam um único esquema. Cada operação possui objetos, documentos e responsabilidades que precisam ser individualizados.
A Receita informou, separadamente, que uma empresa financeira envolvida na estrutura usada para a aquisição simulada da empresa sucroalcooleira movimentou aproximadamente R$ 11,6 bilhões entre 2021 e 2025. O comunicado oficial não identifica nominalmente essa empresa nem atribui esse volume ao Banco Genial. Por isso, os R$ 11,6 bilhões não podem ser apresentados como movimentação da instituição bancária sem documentação adicional que estabeleça essa correspondência.
Investigação alcança ex-diretor do Genial e irmãos
Entre os nomes ligados ao núcleo financeiro examinado pela operação está Humberto Arthur Tupinambá Neto. Documentos da investigação atribuem ao então executivo participação na estruturação financeira das operações, incluindo os instrumentos de crédito e as garantias relacionadas ao negócio.
Registros telemáticos analisados pelas autoridades também apontam contatos entre Humberto e Paulo Narcélio Simões do Amaral, empresário que participou das negociações envolvendo a distribuidora. As conversas se estendem pelo período em que diferentes etapas da estrutura financeira estavam sendo discutidas e implementadas.
Os irmãos de Humberto, André e Bruno Tupinambá, também aparecem na investigação. André, ligado à AT Assessoria, teria participado da intermediação das negociações. Bruno, ligado à BT Assessoria, teria prestado suporte administrativo e operacional relacionado à Terrana.
Cada uma das duas empresas recebeu R$ 469,3 mil da Aster, segundo os elementos reunidos pelos investigadores. Somados, os repasses chegam a R$ 938,6 mil. A existência dessas transferências integra a apuração sobre a divisão de funções e remunerações dentro da estrutura, sem representar, isoladamente, comprovação de participação criminosa.
Saída do Genial do Radford passou a integrar a apuração
Outro ponto examinado pelos investigadores ocorreu depois que a estrutura já estava montada. O Genial renunciou à administração do Fundo Radford, liquidou os certificados vinculados à operação e cedeu ao próprio fundo os créditos das CCBs relacionadas às holdings.
Essa alteração produziu uma consequência objetiva: o banco deixou de ocupar a posição intermediária entre o Radford e as empresas que haviam tomado o crédito. O fundo passou a concentrar diretamente direitos que antes estavam formalmente na carteira da instituição financeira.
Para os investigadores, a reorganização reforça a necessidade de esclarecer qual era a função econômica original do banco no circuito. A análise não está concluída e integra uma investigação em andamento. As buscas realizadas nesta quinta-feira têm justamente a finalidade de reunir documentos, mensagens, registros financeiros e equipamentos que permitam reconstruir as decisões tomadas pelos participantes.
Genial diz que comunicou operações ao Coaf e reforçou controles
O Banco Genial contesta a interpretação de que tenha atuado irregularmente. Em manifestação divulgada após a operação, a instituição afirmou que Humberto Tupinambá não integra mais a diretoria nem o quadro societário desde maio de 2026, quando foi destituído.
O banco também declarou que forneceu ao Gaeco as informações que estavam em seu poder sobre o Fundo Radford, Berna e Branson e que realizou as comunicações cabíveis ao Coaf. Segundo a instituição, as operações foram conduzidas de acordo com suas atribuições e com os procedimentos e regulamentos aplicáveis, considerando as informações disponíveis no momento em que foram realizadas.
A instituição informou ainda ter instaurado procedimento interno de inspeção, revisado a governança de operações de crédito, afastado o então diretor dos processos decisórios relacionados ao caso e posteriormente realizado sua destituição. Também afirmou ter contratado especialistas externos para revisar e aprimorar processos e controles.
Depois da deflagração da Carbono Oculto, o banco renunciou à administração do Radford e continuou fornecendo informações às autoridades. A posição apresentada pela instituição estabelece um ponto de divergência relevante com a interpretação dos investigadores: enquanto a apuração vê os instrumentos financeiros como elementos de uma estrutura destinada a ocultar a origem e os beneficiários dos recursos, o Genial afirma que atuou regularmente com base nos dados de que dispunha.
A Operação Crédito Oculto permanece na fase de investigação e de coleta de provas. As medidas cumpridas nesta quinta-feira são mandados de busca e apreensão e não representam condenação dos investigados. A análise do material recolhido deverá determinar se surgirão novos elementos sobre a origem dos recursos, a responsabilidade individual de executivos e empresários e o papel desempenhado por cada instituição na estrutura financeira usada para a aquisição da distribuidora.
Fontes:
Receita Federal — comunicado oficial da Operação Crédito Oculto, estrutura financeira investigada, valores, fluxo de recursos e abrangência das buscas
Banco Genial — manifestação pública sobre Fundo Radford, Berna e Branson, comunicações ao Coaf, medidas de governança e destituição de Humberto Tupinambá