A Riachuelo (RIAA3) entrou em uma nova etapa de expansão física depois de recuperar margens, reduzir a alavancagem e acumular 12 trimestres consecutivos de crescimento nas vendas de vestuário em mesmas lojas. O plano de longo prazo prevê a abertura de 150 a 200 unidades e a reforma de toda a base atual, com investimentos estimados entre R$ 3 bilhões e R$ 4 bilhões. A empresa também prevê recursos adicionais para distribuição e logística.
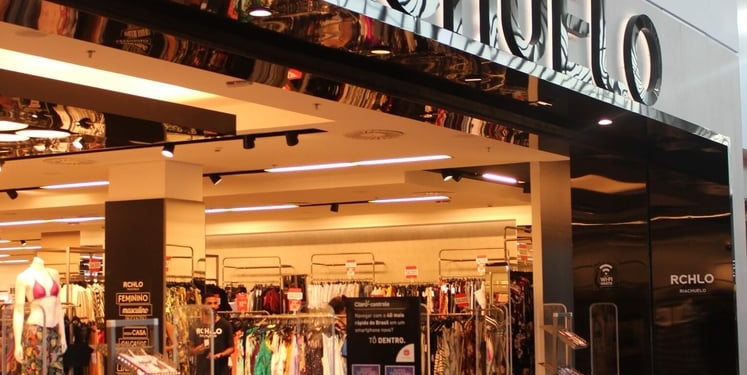
O movimento ganhou uma nova vitrine nesta quinta-feira (24), com a abertura ao público da unidade da companhia na rua Oscar Freire, em São Paulo. A loja de 416 metros quadrados foi concebida como um formato de experimentação, reunindo recursos como self-checkout, provadores voltados à produção de conteúdo, espaço para a linha D-Ultras e elementos de entretenimento. O projeto faz parte do conceito “Incrivelmente Brasil”, criado para testar uma nova configuração da rede antes de sua disseminação.
O ritmo de expansão projetado equivale a uma média de 15 a 20 inaugurações por ano caso as 150 a 200 unidades sejam distribuídas ao longo de uma década. A companhia mantém, para o segundo semestre de 2026, a previsão de abrir 14 lojas e reformar outras sete. Para 2027, ainda não há uma meta formal de inaugurações, e o ritmo de reformas deverá depender dos resultados obtidos pelas unidades reformuladas ao longo deste ano.
Lucro acelera antes da nova rodada de investimentos
A expansão ocorre após uma sequência de melhora operacional. No segundo trimestre de 2026, a Riachuelo registrou receita líquida consolidada de R$ 2,69 bilhões, alta de 3,3% sobre um ano antes. O Ebitda avançou 12,7%, para R$ 460,6 milhões, enquanto o lucro líquido chegou a R$ 167,9 milhões, crescimento de 36,2%. A margem líquida passou de 4,7% para 6,2%.
O desempenho do trimestre concentrou a maior parte do lucro obtido pela companhia no primeiro semestre. O resultado acumulado até junho foi de R$ 173 milhões, o que significa que aproximadamente 97% desse montante foi produzido apenas entre abril e junho. No mesmo período de 2025, o lucro do semestre havia sido de R$ 77,4 milhões. A comparação mostra a aceleração do resultado ao longo de 2026, ainda que o primeiro trimestre tenha sido bastante mais fraco que o segundo.
No vestuário, que concentra a principal operação de varejo, a receita líquida cresceu 8,9% no segundo trimestre, para R$ 1,75 bilhão. As vendas mesmas lojas aumentaram 7,8%, marcando o 12º trimestre consecutivo de expansão. A margem bruta de vestuário chegou a 59,2%, 1,9 ponto percentual acima do segundo trimestre de 2025.
A melhora de rentabilidade também apareceu no resultado operacional. O Ebitda do segmento de Mercadorias subiu 14,7%, para R$ 342 milhões, enquanto a margem Ebitda avançou de 15,2% para 17%. Na divisão financeira, o Ebitda aumentou 7,2%, para R$ 118,6 milhões, com queda do índice de inadimplência de 15 a 90 dias de 7,5% para 6,9%.
Rede física cresce, mas muda de formato
A companhia terminou junho com 444 lojas, considerando as marcas Riachuelo, Casa Riachuelo e Carter’s. A área de vendas chegou a 717 mil metros quadrados. Somente a operação Riachuelo possuía 342 unidades, número que explica por que a expansão anunciada representa uma alteração gradual, e não uma substituição completa da atual estrutura.
A estratégia também envolve testar lojas menores e mais flexíveis. A unidade da Oscar Freire tem 416 metros quadrados e ocupa três andares. O espaço foi montado como laboratório para recursos que podem ser incorporados a outras lojas, combinando experiência física e ferramentas digitais. A empresa pretende levar progressivamente o conceito para mais de 300 unidades da marca.
A comparação com a antiga operação da Riachuelo na própria Oscar Freire reforça a mudança de modelo. A unidade anterior, encerrada em 2023, tinha aproximadamente 1.200 metros quadrados. A nova loja, portanto, utiliza pouco mais de um terço da área anterior, redução de cerca de 65%, mas amplia a quantidade de elementos dedicados a experiência, tecnologia e integração com canais digitais.
Esse desenho reduz a dependência de grandes áreas de venda para testar conceitos. Na nova unidade, a empresa combinou venda tradicional com provadores especiais, automação no checkout, espaço para criadores de conteúdo e uma loja dentro da loja para a D-Ultras, linha de básicos com tecidos e funcionalidades tecnológicas. O modelo procura aumentar o número de funções desempenhadas pela loja além da simples exposição de produtos.
Investimento será maior do que o gasto atual
O tamanho do plano também pode ser comparado com os desembolsos efetivamente realizados pela companhia em 2026. No primeiro semestre, o Capex totalizou R$ 302,1 milhões, alta de 19,3% em relação ao mesmo período do ano anterior. No segundo trimestre, os investimentos alcançaram R$ 156,1 milhões, crescimento de 31,1%.
A composição mostra onde a companhia já está direcionando capital. No semestre, os gastos com tecnologia e transformação digital somaram R$ 195,7 milhões; os investimentos em centros de distribuição alcançaram R$ 55,1 milhões; remodelações ficaram em R$ 18,4 milhões; novas lojas consumiram R$ 14,4 milhões; e a fábrica recebeu R$ 5,8 milhões. O total inclui, portanto, várias frentes que não se limitam à expansão física.
O plano de R$ 3 bilhões a R$ 4 bilhões para reformas e novas unidades deve ser entendido, por isso, como um ciclo plurianual, e não como orçamento de um único exercício. Considerando a referência de aproximadamente 350 lojas existentes utilizada pela administração e a abertura de até 150 unidades, o programa pode envolver cerca de 500 projetos de lojas entre reformas e inaugurações. Nessa divisão meramente aritmética, o investimento equivalente seria de aproximadamente R$ 6 milhões a R$ 8 milhões por projeto, sem significar que cada loja receberá esse mesmo valor, já que a estrutura de custos varia entre reforma, inauguração e formato.
Estrutura financeira dá espaço para o ciclo
A capacidade de financiar a expansão é outro elemento relevante da estratégia. No fim de junho, a dívida líquida da companhia era de R$ 943 milhões em base ajustada, com alavancagem de 0,5 vez o Ebitda. Pela relação dívida líquida/Ebitda pré-IFRS 16, o indicador estava em 0,7 vez. A companhia também informou ter reduzido o custo médio da dívida de DI mais 2,40% ao ano para DI mais 0,95% ao ano após operações de gestão do passivo.
O balanço também mostra que o crescimento não está ocorrendo à custa de uma expansão acelerada das despesas. No segundo trimestre, as despesas operacionais representaram 35,4% da receita líquida, praticamente estáveis em relação ao mesmo período de 2025. O controle dessa relação, combinado à expansão das margens de produtos, permitiu que o crescimento do Ebitda fosse superior ao avanço da receita.
A empresa já havia descartado, no primeiro semestre, uma fonte adicional de recursos que chegou a ser considerada para financiar parte da estratégia. Em fevereiro, a companhia informou que avaliava uma oferta primária de ações; em março, suspendeu os estudos diante da volatilidade do mercado de capitais. A suspensão, segundo a própria empresa, não alterou sua estratégia de longo prazo nem as prioridades operacionais.
O tema voltou a ganhar uma dimensão regulatória em setembro. A B3 prorrogou para 31 de dezembro de 2027 o prazo excepcional para que a companhia alcance o percentual mínimo de ações em circulação. A extensão foi aprovada automaticamente em caráter extraordinário. O prazo anterior terminaria em 31 de dezembro de 2026.
Indústria e logística sustentam a expansão
A estratégia de lojas está associada a um modelo operacional que integra varejo, indústria e serviços financeiros. A companhia mantém em Natal, no Rio Grande do Norte, a fábrica Guararapes, apresentada pelo grupo como o maior parque têxtil próprio da América Latina em extensão e variedade de etapas produtivas. A produção reúne processos que vão da malharia e tinturaria à costura e customização.
Essa integração é relevante para a expansão porque a abertura de novas unidades exige capacidade de abastecimento, gestão de estoque e distribuição. No primeiro semestre, o investimento em centros de distribuição cresceu mais de quatro vezes na comparação anual, de R$ 13,3 milhões para R$ 55,1 milhões. A companhia também direcionou recursos para automação do centro de distribuição de Guarulhos.
No segundo trimestre, os estoques consumiram menos caixa do que no mesmo período de 2025, embora ainda representassem uma parcela relevante do capital de giro. A variação de estoques foi positiva em R$ 43,9 milhões no trimestre, ante R$ 103,7 milhões positivos um ano antes. No acumulado do semestre, porém, a variação permaneceu negativa em R$ 175 milhões, reflexo das necessidades de capital de giro e da dinâmica comercial do período.
Nova marca será testada antes da escala
A administração não trata o novo formato como uma mudança cuja eficácia já esteja comprovada em toda a rede. A estratégia é testar diferentes configurações e acompanhar o desempenho das lojas reformadas antes de acelerar a implantação. A unidade da Oscar Freire, ao lado de operações reformadas em outras cidades, faz parte dessa fase de experimentação.
A escolha é relevante porque o investimento previsto envolve uma transformação extensa: além das 150 a 200 novas lojas, o plano considera a reforma da base existente. Em uma rede que encerrou junho com 342 unidades Riachuelo, uma expansão de até 200 lojas representa um acréscimo potencial de aproximadamente 58% sobre a atual operação da marca. Mesmo o piso de 150 novas unidades equivaleria a cerca de 44% da base atual.
A companhia passou a negociar suas ações sob o ticker RIAA3 em 5 de fevereiro de 2026, substituindo GUAR3, ao mesmo tempo em que adotou Riachuelo como nome de pregão. A mudança aproximou a identificação da companhia na bolsa da principal marca do grupo e ocorreu justamente durante a fase de aceleração da transformação operacional.
Com lucro, margens e vendas em trajetória de recuperação, a empresa entra agora na fase em que os investimentos precisam converter a melhora operacional em expansão física. Os números do segundo trimestre mostram que a operação chega a esse ciclo com crescimento de receita, ganho de margem e geração de resultado, enquanto a rede começa a testar um modelo de loja diferente daquele que predominou nos últimos anos. A leitura mais ampla do desempenho do novo formato, segundo a administração, deverá ocorrer a partir de abril de 2027, depois de meses de operação das primeiras unidades remodeladas.
Fontes:
Riachuelo – resultados do segundo trimestre de 2026, com dados de receita, lucro, Ebitda, margens, vendas mesmas lojas, número de unidades e investimentos
Riachuelo – informações institucionais, estrutura operacional, histórico da companhia e mudança para o ticker RIAA3
B3 – informações sobre o novo código de negociação da Riachuelo e condições excepcionais relacionadas ao percentual de ações em circulação