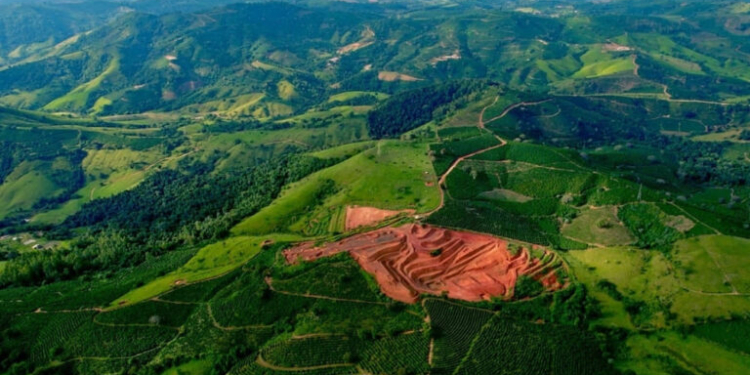
A Lynas Rare Earths fechou um acordo vinculante para adquirir 100% da Meteoric Resources em uma operação avaliada em aproximadamente A$ 968 milhões, o equivalente a cerca de US$ 672 milhões. A transação dará à maior produtora de terras raras separadas fora da China o controle do projeto Caldeira, em Minas Gerais, um dos maiores empreendimentos de argilas iônicas de terras raras em desenvolvimento fora do mercado asiático.
O negócio será realizado integralmente por meio de ações. Para cada papel da Meteoric, os acionistas receberão 0,0207 nova ação da Lynas. Se a operação for concluída nos termos anunciados, os atuais investidores da Meteoric ficarão com aproximadamente 5,9% do capital da companhia combinada. A proposta implica um valor indicativo de A$ 0,286 por ação da Meteoric quando calculada a partir da referência de preço utilizada pelas empresas e representa prêmio superior a 68% em relação à cotação anterior ao anúncio.
A compra ainda não está concluída. A operação foi estruturada por meio de um scheme of arrangement, mecanismo previsto pela legislação australiana, e depende da aprovação dos acionistas da Meteoric, do processo judicial correspondente e das autorizações regulatórias aplicáveis. O cronograma indicativo apresentado pelas companhias prevê reunião dos acionistas no início de 2027 e implementação da transação posteriormente, caso todas as condições sejam cumpridas.
Para a Lynas, o ativo brasileiro acrescenta uma fonte futura de terras raras leves e pesadas a uma estrutura que atualmente começa na mina de Mt Weld, na Austrália, passa pelo processamento inicial em Kalgoorlie e termina na separação e acabamento dos produtos na Malásia. Caldeira amplia essa base justamente em elementos utilizados na fabricação de ímãs permanentes de alto desempenho, entre eles neodímio, praseodímio, disprósio e térbio.
Caldeira ainda precisa sair do papel
O valor bilionário da transação não significa que a Lynas esteja comprando uma mina em produção. O projeto Caldeira permanece em fase de desenvolvimento e ainda precisa superar etapas de licenciamento, financiamento, engenharia e decisão final de investimento antes do início da construção em escala comercial.
A Meteoric concluiu em julho o estudo definitivo de viabilidade, o DFS, que estabeleceu uma reserva provável de 151,1 milhões de toneladas com teor médio de 3.524 partes por milhão de óxidos totais de terras raras. O plano prevê uma capacidade inicial de processamento de 6 milhões de toneladas por ano e uma vida de mina de aproximadamente 24 anos.
A produção média projetada é de cerca de 12.500 toneladas anuais de óxidos totais de terras raras, na forma de carbonato misto. Dentro desse volume, o estudo estima aproximadamente 3.862 toneladas por ano de neodímio e praseodímio, conhecidos pela sigla NdPr, e outras 127 toneladas de disprósio e térbio, ou DyTb.
A escala ajuda a explicar o interesse da Lynas. Apenas a produção projetada de NdPr de Caldeira equivaleria a pouco mais da metade das 7.260 toneladas produzidas pela companhia australiana no exercício fiscal de 2026. Isso não significa que as duas quantidades possam ser simplesmente somadas no curto prazo, já que o projeto brasileiro ainda precisa ser construído, mas mostra o tamanho potencial do ativo dentro da estrutura futura do grupo.
Recurso mineral ultrapassa 1,6 bilhão de toneladas
A reserva utilizada no estudo de viabilidade representa somente uma parcela do depósito já identificado. O recurso mineral global de Caldeira é estimado em 1,631 bilhão de toneladas, com teor médio de 2.317 ppm de TREO. Desse conjunto, apenas os volumes com nível de confiança e características econômicas adequadas foram convertidos em reserva e incorporados ao plano inicial da mina.
A diferença entre recurso e reserva é importante. O primeiro mede o material mineralizado identificado pelos trabalhos geológicos, enquanto a reserva representa a parcela que, com os parâmetros técnicos e econômicos disponíveis, pode sustentar um plano de exploração considerado viável. Por isso, o recurso de 1,63 bilhão de toneladas não deve ser interpretado como quantidade que necessariamente será minerada.
Segundo os dados divulgados no contexto da aquisição, Caldeira contém aproximadamente 802 mil toneladas de óxidos de NdPr e cerca de 41 mil toneladas de DyTb considerando as diferentes categorias do recurso mineral. A incorporação do projeto elevaria em aproximadamente 79% os recursos medidos e indicados de terras raras da Lynas em uma comparação pro forma e aumentaria suas reservas declaradas em cerca de 26%.
Essa mudança é particularmente relevante no caso do disprósio e do térbio. Os dois elementos são utilizados para melhorar a resistência térmica de ímãs permanentes empregados em motores elétricos, turbinas eólicas, equipamentos industriais, eletrônicos e sistemas de defesa. A oferta mundial desses materiais permanece muito mais concentrada na Ásia do que a de algumas terras raras leves.
Argilas iônicas mudam a rota de processamento
Caldeira também possui características geológicas diferentes das de Mt Weld. O depósito australiano da Lynas é de rocha dura e apresenta teores elevados, enquanto o projeto brasileiro está associado a argilas intemperizadas nas quais as terras raras encontram-se adsorvidas ao material argiloso.
A Meteoric desenvolveu uma rota hidrometalúrgica baseada em lixiviação para retirar os elementos desse material e produzir um carbonato misto de terras raras. O produto previsto na saída da planta de Caldeira não será, portanto, um conjunto de óxidos individuais já separados. A separação de neodímio, praseodímio, disprósio, térbio e outros elementos permanece como uma etapa posterior da cadeia industrial.
Essa distinção será uma das decisões estratégicas da Lynas depois da aquisição. A companhia já possui instalações de separação na Malásia e poderá utilizar parte dessa infraestrutura para receber material brasileiro, mas também informou que pretende avaliar oportunidades para desenvolver processamento adicional no próprio Brasil.
A localização dessa etapa determinará quanto valor agregado permanecerá no país. Produzir um carbonato misto é uma fase importante da cadeia, mas a separação dos elementos individuais, a fabricação de metais e ligas e a produção de ímãs concentram etapas industriais de maior complexidade tecnológica.
Projeto exigirá mais de US$ 500 milhões
A aquisição da Meteoric é apenas uma parte do capital necessário para transformar Caldeira em uma operação comercial. O DFS estimou investimento inicial de US$ 498 milhões, incluindo contingência de 10%. A Lynas, ao anunciar a transação, afirmou esperar desembolsar mais de US$ 500 milhões para desenvolver o projeto.
Os dois valores possuem naturezas diferentes. Os aproximadamente US$ 672 milhões representam a avaliação atribuída à Meteoric dentro da operação societária. Os US$ 498 milhões correspondem ao investimento estimado para construir a primeira fase de Caldeira. Dividindo os dois números apenas como referência de escala, o preço da aquisição equivale a cerca de 1,35 vez o capex inicial projetado, mas essa relação não representa um múltiplo tradicional de avaliação porque compara grandezas econômicas distintas.
A estrutura integralmente em ações permite à Lynas evitar um desembolso em dinheiro equivalente ao preço da aquisição. Isso preserva parte de sua liquidez para financiar Caldeira e os demais projetos que já estão em execução dentro do grupo. Ao final do exercício fiscal de 2026, a companhia possuía A$ 1,209 bilhão em caixa e depósitos de curto prazo.
Além da emissão de ações, a Lynas concordou em disponibilizar à Meteoric uma linha de financiamento interino de até A$ 110 milhões durante o período de conclusão da aquisição. Os recursos poderão ser destinados ao desenvolvimento de Caldeira, aos custos da transação e às necessidades de capital de giro enquanto o processo societário avança.
Estudo aponta NPV de US$ 847 milhões no cenário spot
O estudo definitivo de viabilidade apresenta dois cenários econômicos, e a diferença entre eles é substancial. Utilizando os preços spot considerados pela Meteoric em julho, Caldeira apresenta valor presente líquido após impostos de US$ 847 milhões, taxa interna de retorno de 24% e prazo estimado de retorno do investimento de quatro anos.
Quando são aplicados os preços de longo prazo utilizados pela companhia no cenário projetado, o valor presente líquido sobe para US$ 2,721 bilhões, a taxa interna de retorno alcança 47% e o prazo de retorno cai para aproximadamente dois anos.
Esses números não representam garantia de retorno. São resultados de um modelo financeiro que depende de premissas sobre preços de terras raras, recuperação metalúrgica, custos, câmbio, produção e cronograma de implantação. A diferença de quase US$ 1,9 bilhão entre os dois NPVs mostra justamente o quanto a economia do empreendimento é sensível às premissas utilizadas para o preço futuro dos produtos.
O custo operacional C1 projetado pelo estudo é de aproximadamente US$ 11,68 por quilo de TREO ao longo da vida da mina. O custo de sustentação, conhecido como AISC, foi estimado em cerca de US$ 16,74 por quilo. O DFS trabalha ainda com recuperação média de aproximadamente 71% para os elementos magnéticos neodímio, praseodímio, disprósio e térbio.
Licença de Instalação ainda é necessária
No campo ambiental, Caldeira recebeu a Licença Prévia em dezembro de 2025. A Meteoric apresentou em março deste ano o pedido da Licença de Instalação, etapa necessária antes do início da construção prevista no projeto.
A sequência planejada pela companhia coloca a decisão final de investimento depois da obtenção dessa licença e da conclusão do pacote financeiro. Isso significa que, apesar do DFS concluído e da aquisição anunciada pela Lynas, o empreendimento ainda não pode ser tratado como uma mina em construção definitiva.
O financiamento também continua em estruturação. Antes da proposta da Lynas, a Meteoric havia obtido manifestações de interesse e apoio de diferentes instituições, mas boa parte desses instrumentos não tinha caráter vinculante.
A Export Finance Australia emitiu uma carta condicional e não vinculante indicando possibilidade de financiamento de até US$ 50 milhões. A companhia também possuía uma manifestação anterior do Export-Import Bank dos Estados Unidos para um potencial apoio de até US$ 250 milhões, além de discussões com outras instituições e investidores.
A entrada da Lynas modifica a capacidade financeira por trás do empreendimento, mas não elimina automaticamente a necessidade de definir a estrutura final de capital para a construção.
Acordos comerciais ainda não são vendas garantidas
A Meteoric também vinha preparando possíveis rotas comerciais para a produção futura. Em julho, assinou um memorando de parceria estratégica com a POSCO International que contempla potencial aquisição de aproximadamente 30% da produção de Caldeira por um período de até sete anos.
O memorando também prevê a possibilidade de investimento estratégico e cooperação na obtenção de financiamento, inclusive por meio de instituições sul-coreanas. O documento, entretanto, não é um contrato definitivo de compra e venda e depende de negociações adicionais, diligências, aprovações e documentos vinculantes.
A empresa mantém ainda entendimentos não vinculantes com a Neo Performance Materials e com a Ucore Rare Metals. Esses acordos abrem rotas potenciais para processamento posterior na Europa e nos Estados Unidos, mas seus volumes não devem ser somados como se representassem vendas já contratadas.
A aquisição pela Lynas acrescenta uma quarta possibilidade. Como a empresa já domina a separação de terras raras em escala comercial na Malásia, poderá utilizar sua própria estrutura para processar parte do produto brasileiro ou desenvolver uma solução adicional no Brasil.
Lynas já produz mais de 13 mil toneladas por ano
No exercício encerrado em junho de 2026, a Lynas produziu 13.089 toneladas de óxidos de terras raras prontos para venda, crescimento de 25% em relação ao ano anterior. Desse total, 7.260 toneladas corresponderam a NdPr, avanço de 11%.
A companhia encerrou o exercício com receita recorde de A$ 977,9 milhões, lucro líquido de A$ 222,4 milhões e A$ 1,209 bilhão em caixa e depósitos de curto prazo. A posição financeira ganhou força depois de uma captação de capital realizada para financiar sua estratégia de expansão até 2030.
Caldeira entra nessa estratégia como uma forma de aumentar e diversificar a disponibilidade futura de matéria-prima. Hoje, a base mineral da empresa está fortemente concentrada em Mt Weld, no oeste da Austrália. A aquisição de um grande depósito no Brasil acrescenta uma segunda jurisdição e uma mineralização diferente ao portfólio.
A diversificação também reduz a dependência de um único tipo de minério. O projeto brasileiro possui exposição relevante a terras raras pesadas, justamente em um momento em que governos e fabricantes procuram construir cadeias de abastecimento fora da China.
Contrato com Japão garante demanda até 2038
A Lynas também possui uma estrutura comercial de longo prazo já estabelecida. Em março, a companhia ampliou o acordo com a Japan Australia Rare Earths para vigorar até 2038.
Pelo contrato, existe compromisso firme de compra de 5 mil toneladas anuais de NdPr destinadas à indústria japonesa, com preço mínimo de US$ 110 por quilo. A Lynas também se comprometeu a disponibilizar até 7.200 toneladas anuais ao mercado japonês, respeitadas as condições previstas no acordo.
No caso das terras raras pesadas, até 75% dos óxidos produzidos pela Lynas poderão ser disponibilizados à indústria japonesa, enquanto existe compromisso firme de aquisição equivalente a 50% da produção. A estrutura dá à companhia um canal comercial de longo prazo justamente para alguns dos produtos que Caldeira poderá fornecer no futuro.
Isso não significa que a produção brasileira estará automaticamente comprometida com o Japão. A destinação dependerá da integração futura do projeto, dos contratos comerciais e da forma como a Lynas organizar sua produção global. O acordo existente, porém, demonstra que a companhia já possui demanda contratada para volumes relevantes de NdPr e terras raras pesadas.
Brasil entra em nova rodada de consolidação
A compra da Meteoric ocorre menos de seis meses depois de outra transação bilionária envolvendo terras raras brasileiras. Em abril, a USA Rare Earth anunciou um acordo para adquirir 100% da Serra Verde Group por aproximadamente US$ 2,8 bilhões. A combinação foi concluída em 3 de setembro.
A Serra Verde é proprietária do complexo Pela Ema, em Goiás, que iniciou produção em janeiro de 2024 e se tornou uma das poucas operações em escala comercial fora da Ásia capazes de fornecer as quatro principais terras raras magnéticas: neodímio, praseodímio, disprósio e térbio.
A diferença entre os dois negócios está principalmente no estágio dos ativos. A USA Rare Earth adquiriu uma operação que já produz, embora ainda esteja em processo de expansão e otimização. A Lynas está comprando uma empresa cujo principal ativo possui estudo definitivo de viabilidade concluído, mas ainda depende de licença, financiamento, construção e início das operações.
Mesmo assim, as duas transações colocam o Brasil no centro de uma movimentação global por ativos capazes de abastecer cadeias industriais fora da China. O Ministério de Minas e Energia vem destacando as terras raras entre os minerais críticos nos quais o país possui potencial para ampliar a produção e atrair capital estrangeiro.
Mercado premiou Meteoric e penalizou Lynas
A reação inicial dos investidores foi oposta para as duas empresas. As ações da Meteoric Resources encerraram o pregão australiano de 1º de outubro com alta de aproximadamente 47,1%, refletindo o prêmio oferecido na transação.
Os papéis da Lynas caíram cerca de 8,6% no mesmo pregão. A reação ocorreu enquanto o mercado avaliava a diluição provocada pela emissão das novas ações, o investimento necessário para desenvolver Caldeira e os riscos de execução associados a um projeto ainda pré-operacional.
A queda da compradora e a valorização da empresa-alvo são movimentos comuns em grandes aquisições pagas com ações, mas não determinam o resultado econômico futuro do negócio. Para a Lynas, o retorno dependerá principalmente da capacidade de colocar Caldeira em produção dentro dos custos e prazos projetados e de integrar o material brasileiro à sua cadeia de processamento e comercialização.
A operação também precisa completar as etapas societárias e regulatórias. Até lá, Meteoric permanece proprietária do projeto e responsável por seu desenvolvimento. A Lynas, por sua vez, passa a financiar parte das atividades durante o período de transição por meio da linha interina acertada entre as companhias.
Se a compra for concluída, a mineradora australiana passará a controlar um recurso de 1,63 bilhão de toneladas em Minas Gerais e adicionará ao portfólio uma fonte potencial de quase 3.900 toneladas anuais de NdPr e mais de uma centena de toneladas de DyTb. O desafio deixa então de ser apenas geológico: será transformar um depósito de grande escala em produção comercial e decidir quanto da etapa de maior valor agregado será desenvolvida no Brasil.
Fontes
Lynas Rare Earths e Meteoric Resources — acordo vinculante e apresentação da aquisição, divulgados à Australian Securities Exchange em 1º de outubro de 2026.
Meteoric Resources — Definitive Feasibility Study do Projeto Caldeira, julho de 2026.
Meteoric Resources — atualização de recursos minerais, reservas, licenciamento, planta-piloto e financiamento do Projeto Caldeira.
Lynas Rare Earths — Relatório Anual de 2026.
Lynas Rare Earths — acordo de fornecimento com Japan Australia Rare Earths, março de 2026.
USA Rare Earth — anúncio e conclusão da combinação com a Serra Verde Group.
Ministério de Minas e Energia — Guia do Investidor Estrangeiro em Minerais Críticos 2026.








