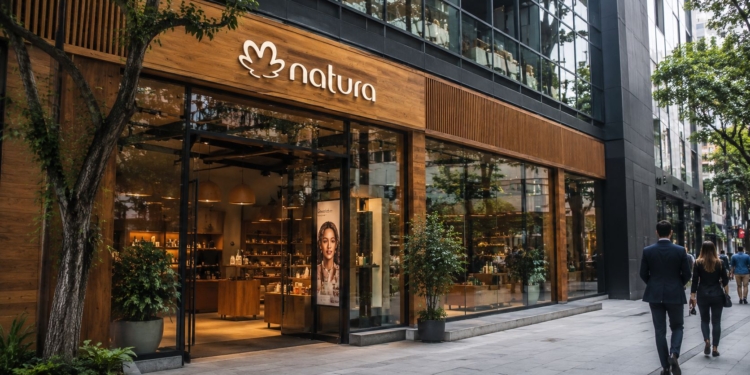
O J.P. Morgan rebaixou a recomendação para as ações da Natura (NATU3) de Overweight, equivalente a uma indicação de desempenho acima da média do mercado, para Neutra, em uma revisão que coloca novamente a capacidade de execução da companhia no centro da avaliação sobre o papel. O banco também substituiu o preço-alvo de R$ 11 para dezembro de 2026 por uma nova referência de R$ 8,50 para dezembro de 2027, após reduzir em aproximadamente 15% suas projeções de lucro por ação.
A revisão ocorre no momento em que a Natura tenta superar problemas operacionais no Brasil, recuperar o crescimento da receita e preparar mais uma mudança na presidência executiva. Alessandro Carlucci, que já comandou a empresa entre 2005 e 2014, assume novamente o cargo de CEO nesta quinta-feira, 1º de outubro, sucedendo João Paulo Ferreira.
Na avaliação do J.P. Morgan, três fatores passaram a limitar a atratividade das ações. O primeiro é a geração de caixa, cuja melhora esperada pelo banco não avançou na velocidade anteriormente projetada. O segundo é um valuation considerado pouco atraente diante de empresas comparáveis. O terceiro é o enfraquecimento operacional, que aumenta a possibilidade de a Natura precisar atravessar uma nova etapa de reestruturação para restabelecer crescimento e previsibilidade dos resultados.
A combinação levou o banco a reduzir as estimativas de lucro e incorporar um custo de capital mais elevado. O ambiente de juros nos Estados Unidos também entrou no cálculo, aumentando a taxa utilizada para descontar os resultados futuros da companhia e diminuindo, consequentemente, o valor presente atribuído às ações.
Problemas no Brasil pesam sobre a tese de recuperação
O rebaixamento ocorre depois de um segundo trimestre marcado por dificuldades particularmente fortes no mercado brasileiro. A Natura informou receita líquida consolidada de aproximadamente R$ 5,2 bilhões no período entre abril e junho, enquanto o EBITDA atingiu R$ 620 milhões, com margem de 12%.
A geração de caixa livre foi positiva em R$ 342 milhões, mas a fotografia consolidada esconde uma deterioração importante na operação brasileira. Segundo a própria companhia, o desempenho foi afetado pela indisponibilidade de produtos, por efeitos tributários temporários e por um ambiente macroeconômico mais difícil para o consumo.
As limitações na disponibilidade de mercadorias tiveram impacto direto sobre a capacidade de atendimento das consultoras e consumidores. A Natura reconheceu, ao divulgar o balanço, que vinha implementando ajustes logísticos e comerciais nos diferentes canais para tentar recuperar as vendas no país durante o segundo semestre.
O resultado líquido também refletiu a pressão. A companhia apresentou lucro de R$ 35 milhões no trimestre, muito abaixo do resultado registrado no mesmo período do ano anterior. Dependendo da base contábil utilizada na comparação, a queda aparece de forma diferente nos demonstrativos, razão pela qual a leitura do resultado exige separar lucro consolidado e operações continuadas.
Mais importante para a análise da companhia é que parte relevante dos problemas foi reconhecida pela própria administração como operacional e interna, e não apenas decorrente do cenário econômico.
Durante a apresentação dos resultados, João Paulo Ferreira admitiu que a intensidade dos problemas operacionais no Brasil havia superado as expectativas da administração. O executivo destacou dificuldades relacionadas à disponibilidade de produtos e à operação da empresa, apesar da implantação do sistema SAP ter avançado.
Esse diagnóstico é particularmente sensível para investidores porque altera a natureza do risco. Um enfraquecimento provocado exclusivamente pelo consumo poderia ser parcialmente revertido com uma melhora do ambiente macroeconômico. Problemas de execução, por outro lado, dependem de correções dentro da própria companhia.
J.P. Morgan vê possibilidade de outro turnaround
É nesse contexto que aparece uma das expressões mais relevantes do novo relatório do J.P. Morgan: a possibilidade de um novo turnaround.
No mercado corporativo, o termo descreve um processo de recuperação de uma empresa que precisa corrigir desempenho, reorganizar operações, reduzir ineficiências ou modificar sua estratégia para voltar a crescer de maneira sustentável.
Para a Natura, a referência ganha peso adicional porque a companhia já atravessou nos últimos anos uma extensa reorganização societária e operacional. O grupo passou por aquisições internacionais, integração de negócios, simplificação de sua estrutura, venda de ativos e concentração das atividades na América Latina.
A avaliação do banco indica que esse ciclo de simplificação não eliminou todos os riscos de execução. O desafio deixou de estar concentrado apenas na estrutura societária e passou a envolver diretamente a capacidade de fazer o negócio brasileiro voltar a operar de forma consistente.
Segundo o relatório, a execução decepcionante reduz a visibilidade sobre os resultados futuros em um momento no qual o consumo permanece pressionado e a indústria de beleza e cuidados pessoais passa por mudanças competitivas rápidas.
O problema para a tese de investimento é que uma ação aparentemente barata não necessariamente representa uma oportunidade quando existe incerteza elevada sobre o lucro futuro.
Pelas estimativas apresentadas pelo J.P. Morgan, a Natura estaria negociando a aproximadamente sete vezes o lucro projetado para 2027 e seis vezes o resultado esperado para 2028. Mesmo nesses múltiplos, o banco não identifica diferenciação suficiente em relação às empresas comparáveis para manter uma recomendação mais otimista.
Corte de 15% nas projeções de lucro muda avaliação
A redução de aproximadamente 15% das estimativas de lucro por ação é outro componente importante do rebaixamento.
O preço de uma ação não depende apenas do lucro atual, mas principalmente da expectativa de geração de resultados futuros. Quando um banco reduz suas projeções de lucro e, simultaneamente, aumenta a taxa utilizada para descontar esses resultados, dois movimentos negativos atingem a avaliação da empresa ao mesmo tempo.
Foi justamente essa combinação que levou o J.P. Morgan a substituir o antigo preço-alvo.
A comparação direta entre R$ 11 e R$ 8,50, contudo, precisa considerar uma diferença importante: os valores têm datas de referência distintas. O preço de R$ 11 correspondia a dezembro de 2026, enquanto os R$ 8,50 passam a representar a estimativa para dezembro de 2027.
Portanto, não se trata simplesmente de uma redução de 22,7% no mesmo horizonte temporal. O banco mudou simultaneamente o valor estimado, o período de referência e as premissas utilizadas para calcular o preço justo da ação.
No pregão desta quarta-feira, 30 de setembro, NATU3 era negociada ao redor de R$ 6,50 durante a manhã, em um dia positivo para o Ibovespa. Mesmo existindo diferença entre a cotação e o novo preço-alvo, o J.P. Morgan passou a considerar esse potencial insuficiente diante dos riscos associados à execução operacional e às novas estimativas de resultados.
Carlucci assume a Natura em meio à pressão por execução
A revisão do banco chega às vésperas de uma mudança importante na administração.
Alessandro Carlucci assume a presidência executiva da Natura em 1º de outubro, retornando a uma função que exerceu durante quase uma década, entre 2005 e 2014. Ele substituirá João Paulo Ferreira, que encerra sua passagem pelo comando executivo em 30 de setembro.
Carlucci acumulou mais de duas décadas como executivo da Natura e, antes de voltar ao cargo de CEO, ocupava a presidência do Conselho de Administração. A companhia informou que a transição faz parte de um novo ciclo voltado ao crescimento e à execução das prioridades estratégicas.
A alteração também provocou uma reorganização no conselho. Fábio Barbosa, que integrava o Conselho Consultivo e anteriormente já havia presidido o Conselho de Administração, foi escolhido para retornar à liderança do colegiado, sujeita às formalidades societárias aplicáveis.
A própria Natura afirma que suas diretrizes estratégicas permanecem inalteradas, com foco em rentabilidade, eficiência operacional e alocação disciplinada de capital.
O desafio para Carlucci será transformar essas diretrizes em números justamente no ponto que hoje desperta maior preocupação entre analistas: a execução.
Natura ainda apresenta geração de caixa positiva
Apesar da deterioração no Brasil, os números do segundo trimestre não apontam para uma deterioração uniforme de todas as operações.
A Natura registrou geração de caixa livre de R$ 342 milhões e informou redução moderada da alavancagem. Os mercados hispânicos da América Latina também apresentaram desempenho melhor, com crescimento de 7,2% e expansão de rentabilidade no trimestre.
A companhia destacou ainda que pretende preservar investimentos estratégicos em marketing, pesquisa e desenvolvimento e inovação digital, enquanto executa medidas para corrigir os gargalos da operação brasileira.
Esses indicadores ajudam a explicar por que a análise sobre NATU3 não se resume à queda do lucro trimestral. A questão central passa a ser quanto tempo será necessário para normalizar a operação brasileira e qual será o custo dessa recuperação.
Se as correções logísticas e comerciais produzirem resultado, a companhia poderá recuperar parte da receita perdida e melhorar a utilização de sua estrutura operacional. Caso os problemas persistam, novas revisões das projeções de lucro podem alterar novamente os múltiplos que hoje fazem a ação parecer descontada.
Próximos resultados serão teste para a nova gestão
Com a posse de Alessandro Carlucci, investidores passam a acompanhar se a mudança de comando será acompanhada por uma recuperação mensurável nos principais indicadores.
Entre os pontos mais relevantes estarão a evolução da receita no Brasil, a disponibilidade de produtos, a normalização dos processos operacionais, a margem EBITDA, a geração de caixa e o comportamento da dívida.
Também será importante verificar se os mercados hispânicos continuarão compensando parcialmente o desempenho brasileiro e se a companhia conseguirá recuperar crescimento sem comprometer rentabilidade.
A Natura chega, assim, ao último trimestre de 2026 com uma situação peculiar: concluiu uma ampla simplificação de sua estrutura corporativa, reforçou a geração de caixa e concentrou sua estratégia na América Latina, mas voltou a enfrentar questionamentos sobre a execução do seu principal mercado.
O rebaixamento do J.P. Morgan não significa que o banco projete necessariamente uma deterioração permanente da companhia. A mudança para Neutra indica que, diante das novas projeções de lucro, do custo de capital e dos riscos operacionais, a relação entre potencial de valorização e incerteza deixou de sustentar a recomendação anterior.
Para a nova administração, o desafio estará menos em apresentar outra estratégia e mais em demonstrar que a atual pode ser executada. A partir de outubro, Carlucci recebe uma Natura mais concentrada geograficamente e simplificada do ponto de vista societário, mas pressionada a provar que os problemas recentes no Brasil são corrigíveis — e que não serão necessários novos ciclos prolongados de reestruturação para recuperar a capacidade de crescimento.
Fontes
Natura &Co — Relações com Investidores: resultados do segundo trimestre de 2026.
Natura &Co — Relações com Investidores: comunicado sobre a transição da presidência executiva e do Conselho de Administração, de 31 de agosto de 2026.
J.P. Morgan: relatório de análise sobre Natura (NATU3), com revisão de recomendação, estimativas e preço-alvo.