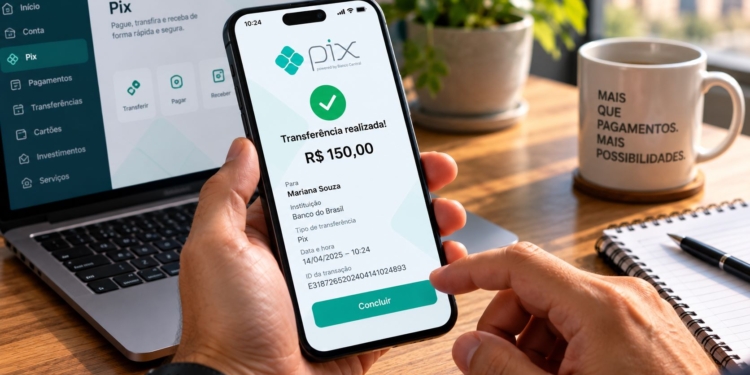
O Pix, sistema de pagamentos instantâneos criado pelo Banco Central, tornou-se um dos pontos de atrito nas relações comerciais entre Brasil e Estados Unidos. A administração do presidente americano Donald Trump acusa o país de favorecer uma infraestrutura pública de pagamentos em detrimento de empresas privadas, incluindo companhias americanas que atuam no processamento de transações financeiras.
A controvérsia vai além da popularidade do Pix entre os brasileiros. O sistema alterou a dinâmica do mercado ao permitir transferências e pagamentos em segundos, com gratuidade como regra para pessoas físicas e custos geralmente inferiores aos de meios tradicionais. Sua expansão ampliou a concorrência com cartões de débito e crédito e outros serviços que cobram tarifas de estabelecimentos comerciais.
Em junho de 2026, o Escritório do Representante Comercial dos Estados Unidos (USTR) concluiu que determinadas práticas brasileiras relacionadas ao comércio digital e aos serviços de pagamento eletrônico prejudicavam interesses comerciais americanos. No mês seguinte, Washington anunciou tarifas adicionais de 25% sobre determinados produtos brasileiros, como resultado de uma investigação que também envolveu outras áreas da relação bilateral.
O episódio colocou o Pix no centro de uma discussão econômica mais ampla: quem controla a infraestrutura utilizada para movimentar dinheiro e como a expansão de um sistema público interfere nos negócios de empresas privadas que atuam no mercado financeiro.
Por que o Pix incomoda o governo de Donald Trump?
A principal objeção apresentada oficialmente pelo governo americano está relacionada às condições de concorrência no mercado de pagamentos. Washington sustenta que políticas brasileiras favoreceriam o Pix, criando desvantagens para prestadores de serviços eletrônicos concorrentes, inclusive os sediados nos Estados Unidos.
O posicionamento aparece nos documentos da investigação comercial aberta em 15 de julho de 2025, com fundamento na Seção 301 da legislação americana. O procedimento permite avaliar práticas de outros países consideradas discriminatórias ou prejudiciais ao comércio dos Estados Unidos.
Em junho de 2026, o USTR afirmou que o Brasil havia beneficiado seu sistema nacional de pagamentos em detrimento de empresas americanas. A avaliação faz parte da posição oficial de Washington e não representa, por si só, uma conclusão independente de que o Pix viole regras internacionais de concorrência.
A investigação não foi direcionada exclusivamente ao sistema brasileiro. Também examinou questões envolvendo plataformas digitais, tarifas comerciais, propriedade intelectual, acesso ao mercado de etanol, políticas anticorrupção e desmatamento ilegal.
Embora a disputa seja frequentemente apresentada como uma oposição pessoal de Trump ao Pix, os documentos oficiais demonstram uma controvérsia comercial e regulatória. Não há elementos suficientes para atribuir ao presidente americano uma motivação pessoal específica em relação à tecnologia brasileira.
Como o Pix mudou a circulação do dinheiro no Brasil
Lançado em novembro de 2020, o Pix transformou os pagamentos cotidianos ao permitir que consumidores e empresas movimentem recursos diretamente entre contas mantidas em instituições participantes. As operações funcionam 24 horas por dia, inclusive em fins de semana e feriados, e normalmente são concluídas em poucos segundos.
Antes da sua implementação, transferências entre diferentes bancos dependiam principalmente de modalidades como TED e DOC, sujeitas a horários de funcionamento, prazos e eventuais tarifas. Nas compras, cartões e dinheiro físico ocupavam uma parcela importante das operações.
O Pix estabeleceu outra possibilidade. Uma loja pode receber o pagamento por QR Code e ter o dinheiro disponível quase imediatamente, sem depender necessariamente de uma operação processada pelas redes tradicionais de cartões.
Isso não significa que todas as transações ocorram sem intermediários. Bancos, cooperativas, instituições de pagamento e fintechs continuam responsáveis por oferecer o serviço aos clientes, enquanto o Banco Central estabelece as regras e opera a infraestrutura central de liquidação.
A mudança foi significativa porque criou um meio de pagamento amplamente acessível, com características que diminuem a dependência de determinados serviços financeiros privados.
Por que empresas de cartões podem perder receitas com o Pix?
O modelo econômico das redes de cartões envolve diferentes participantes, como bancos emissores, credenciadoras, estabelecimentos comerciais e bandeiras internacionais. Parte da remuneração dessas empresas está associada às tarifas cobradas pelas transações.
Quando um consumidor substitui uma compra no cartão de débito por um Pix, o pagamento deixa de percorrer a mesma estrutura de processamento e remuneração. Para o comerciante, isso pode representar redução de custos, dependendo das tarifas praticadas pela instituição financeira.
Empresas americanas, como Visa e Mastercard, possuem participação importante no mercado global de cartões. A expansão de sistemas alternativos de pagamento cria um ambiente de concorrência no qual consumidores e comerciantes passam a dispor de outras opções para movimentar dinheiro.
Essa substituição, entretanto, não é automática em todas as situações. Cartões de crédito continuam oferecendo funcionalidades como parcelamento, programas de benefícios e mecanismos próprios de financiamento, que não são equivalentes a uma transferência instantânea convencional.
O crescimento do Pix também não significa que toda receita anteriormente obtida com cartões tenha desaparecido. Os diferentes instrumentos permanecem em operação e podem atender a necessidades distintas.
A disputa econômica envolve, portanto, tanto a concorrência pelos pagamentos realizados atualmente quanto a capacidade das empresas de preservar participação em um mercado cuja infraestrutura está mudando.
Pix movimentou R$ 3,8 trilhões em setembro de 2026
A dimensão alcançada pelo sistema ajuda a explicar sua importância para o mercado financeiro. Segundo dados do Banco Central, o Pix registrou mais de 7,8 bilhões de transações em setembro de 2026, com movimentação superior a R$ 3,8 trilhões.
No mesmo mês, mais de 150 milhões de pessoas físicas utilizaram o serviço. O volume inclui transferências entre pessoas, pagamentos a empresas e outras operações realizadas por meio da infraestrutura de pagamentos instantâneos.
Os números indicam que o Pix deixou de ser apenas uma alternativa para pequenas transferências e passou a integrar de maneira estrutural a movimentação financeira brasileira.
Sua adoção também criou oportunidades para bancos digitais, fintechs e empresas de tecnologia desenvolverem serviços associados à cobrança, à gestão financeira e à automatização de pagamentos.
Com isso, o sistema passou a influenciar não apenas a relação entre consumidores e bancos, mas também a organização comercial de empresas de diferentes setores da economia.
Estados Unidos aplicaram tarifas após investigação que incluiu o Pix
A controvérsia ganhou consequências comerciais concretas em 2026. Em 1º de junho, o USTR anunciou a conclusão de sua análise sobre determinadas políticas brasileiras e considerou justificadas medidas de resposta previstas na Seção 301.
Em 15 de julho, o governo Trump anunciou a imposição de tarifas adicionais de 25% sobre produtos brasileiros, com exceções para determinadas mercadorias. A cobrança entrou em vigor em 22 de julho.
O Pix foi um dos temas examinados no procedimento, mas não é correto afirmar que a tarifa de 25% tenha sido aplicada exclusivamente por causa do sistema de pagamentos. A decisão americana foi fundamentada em um conjunto de questionamentos sobre práticas comerciais e regulatórias brasileiras.
A medida demonstrou, contudo, que a divergência envolvendo os serviços financeiros digitais passou a integrar uma disputa comercial com efeitos sobre outros setores da economia.
Para os exportadores brasileiros atingidos, a sobretaxa representa um encarecimento dos produtos no mercado americano. Já para o sistema de pagamentos, a pressão se concentra nas regras de funcionamento, na participação de concorrentes e no papel do Banco Central como operador e regulador.
O governo americano quer acabar com o Pix?
A documentação oficial americana questiona o tratamento regulatório dado ao Pix e seus possíveis efeitos sobre empresas concorrentes, mas não estabelece uma determinação para extinguir o sistema brasileiro.
A distinção é importante. Uma reivindicação por condições consideradas mais equilibradas de concorrência não corresponde necessariamente a uma exigência para retirar o serviço de funcionamento.
O governo brasileiro, por sua vez, defende o Pix como uma infraestrutura pública destinada a ampliar a eficiência dos pagamentos, reduzir custos e facilitar o acesso da população aos serviços financeiros.
Existe ainda uma diferença entre a gratuidade para o consumidor e a ausência de custos em toda a cadeia. O Banco Central estabelece hipóteses em que instituições podem cobrar tarifas, especialmente em operações comerciais e serviços prestados a pessoas jurídicas.
Assim, a questão central não é simplesmente a existência de pagamentos gratuitos, mas a forma como o mercado é organizado e como suas regras afetam instituições públicas e privadas.
O que a disputa entre Trump e o Pix significa para os brasileiros?
Para quem utiliza o Pix no cotidiano, a investigação americana não implica, por si só, cobrança de tarifas sobre transferências pessoais, suspensão de operações ou mudança imediata nas regras do serviço.
O sistema continua funcionando segundo as normas estabelecidas pelo Banco Central, que mantém a gratuidade como regra para pessoas físicas, ressalvadas as exceções previstas na regulamentação.
O conflito pode ganhar relevância caso negociações comerciais ou medidas regulatórias futuras resultem em alterações nas condições de participação das empresas no mercado brasileiro de pagamentos. Qualquer mudança concreta dependerá de decisões posteriores das autoridades competentes.
A divergência também evidencia uma transformação mais ampla da economia digital. Os sistemas utilizados para transferir recursos deixaram de ser apenas instrumentos operacionais e passaram a ocupar espaço nas discussões internacionais sobre concorrência, tecnologia e política comercial.
No caso brasileiro, a rápida expansão do Pix colocou o Banco Central como responsável por uma infraestrutura que movimenta trilhões de reais mensalmente e concorre com alternativas privadas. Para os Estados Unidos, o debate envolve o acesso de suas empresas a esse mercado e as regras aplicadas aos diferentes prestadores.
O que está documentado, portanto, não é uma tentativa comprovada de Trump de acabar com o Pix, mas uma disputa sobre concorrência e controle da infraestrutura financeira, que passou a integrar as tensões comerciais entre os dois países.
Fontes:
Escritório do Representante Comercial dos Estados Unidos (USTR) — Abertura da investigação sob a Seção 301, 15 de julho de 2025.
USTR — Determinação sobre práticas comerciais brasileiras, 1º de junho de 2026.
USTR — Anúncio das medidas comerciais contra o Brasil, 15 de julho de 2026.
Federal Register — Aviso de aplicação das tarifas adicionais, 20 de julho de 2026.
Banco Central do Brasil — Pix em números, estatísticas referentes a setembro de 2026.
Banco Central do Brasil — Regulamentação do Pix, funcionamento e regras de tarifas.