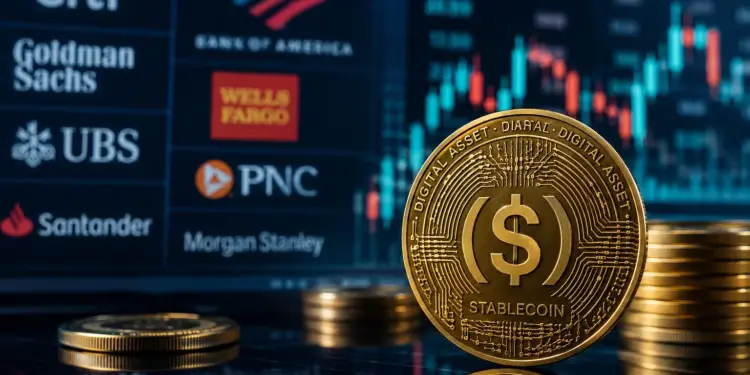
Um grupo de 21 instituições financeiras internacionais decidiu avançar na criação de uma empresa dedicada à emissão de stablecoins, colocando alguns dos maiores bancos e gestores de recursos do mundo numa iniciativa conjunta para disputar o mercado de dinheiro digital. A primeira moeda será denominada em dólar e deverá chegar ao mercado no primeiro semestre de 2027, caso sejam cumpridas as condições necessárias para a formação da companhia e o lançamento do produto.
A empresa, que ainda não teve o nome divulgado, deverá ser constituída no segundo semestre de 2026. O projeto reúne Bank of America, Capital One, Citi, Fidelity Investments, Goldman Sachs, PNC Financial Services, Scotiabank, TD Bank Group, Wells Fargo, WisdomTree, Santander, BBVA, Commerzbank, Crédit Agricole, Deutsche Bank, Lloyds Banking Group, Rabobank, UBS, MUFG Bank, Sirius International Holding e Standard Bank.
O grupo pretende inicialmente oferecer uma stablecoin vinculada ao dólar americano, destinada a operações de atacado, clientes institucionais e também ao varejo. Entre as aplicações previstas estão pagamentos internacionais e liquidação de ativos digitais, duas áreas nas quais as instituições financeiras vêm testando formas de movimentar recursos continuamente, inclusive fora dos horários tradicionais de funcionamento dos sistemas bancários.
A iniciativa representa uma ampliação significativa de um projeto anunciado em outubro de 2025, quando dez bancos começaram a avaliar a possibilidade de emitir uma forma de dinheiro digital lastreada em reservas numa proporção de um para um e disponível em blockchains públicas. Com a entrada de novos participantes, o grupo passou de dez para 21 instituições, crescimento de 110% em menos de um ano.
Grupo reúne instituições de cinco regiões
A composição do consórcio mostra que o projeto deixou de ser uma iniciativa concentrada nos grandes bancos americanos. Das 21 instituições participantes, dez estão agrupadas na América do Norte, oito na Europa e as três restantes têm sede na Ásia Oriental, no Oriente Médio e na África.
Na América do Norte estão Bank of America, Capital One, Citi, Fidelity Investments, Goldman Sachs, PNC, Scotiabank, TD Bank, Wells Fargo e WisdomTree. O grupo europeu reúne Santander, BBVA, Commerzbank, Crédit Agricole, Deutsche Bank, Lloyds, Rabobank e UBS. O MUFG representa a Ásia Oriental, enquanto Sirius International Holding e Standard Bank ampliam a presença para Oriente Médio e África.
A distribuição geográfica é importante porque a ambição não termina no dólar. Depois da primeira stablecoin, o grupo pretende avaliar versões denominadas nas demais moedas do G7, tendo o euro como prioridade. Isso exigirá que a nova empresa seja capaz de operar sob regimes regulatórios diferentes e de atender exigências específicas de cada jurisdição.
As próprias instituições afirmam que pretendem construir uma solução com padrões de governança, gestão de risco e conformidade compatíveis com o sistema financeiro tradicional. A ideia é aproveitar a infraestrutura de blockchain sem abandonar os controles de capital, reservas, identificação de clientes e prevenção à lavagem de dinheiro já aplicados pelas instituições participantes.
Stablecoin deverá ter reservas na proporção de um para um
O projeto começou com a proposta de criar uma moeda digital respaldada por reservas equivalentes ao valor emitido. Numa estrutura desse tipo, cada unidade da stablecoin correspondente a US$ 1 deve estar associada a ativos de reserva capazes de sustentar a paridade com a moeda americana.
Esse modelo diferencia as stablecoins das criptomoedas sem referência direta a um ativo tradicional. Bitcoin e outros criptoativos podem apresentar oscilações expressivas de preço, enquanto uma stablecoin em dólar busca manter permanentemente uma cotação próxima de US$ 1.
Para instituições financeiras, essa estabilidade permite utilizar blockchain como infraestrutura para movimentar dinheiro sem necessariamente assumir o risco de volatilidade característico de outros ativos digitais. Uma empresa pode, por exemplo, receber ou transferir um token equivalente ao dólar e utilizá-lo para liquidar uma obrigação sem esperar o horário de funcionamento de determinada infraestrutura tradicional.
O uso em pagamentos internacionais é uma das principais apostas do projeto. Transferências entre países ainda podem envolver diferentes bancos correspondentes, moedas, fusos horários e sistemas de liquidação. Uma infraestrutura digital disponível continuamente pode reduzir etapas em determinados tipos de operação, desde que consiga atender às exigências regulatórias das jurisdições envolvidas.
Outro campo mencionado pelo consórcio é a liquidação de ativos digitais. À medida que títulos, fundos e outros instrumentos passam a ser representados em blockchain, aumenta a necessidade de uma forma de dinheiro capaz de circular na mesma infraestrutura. Sem uma perna financeira digital, uma transação com ativo tokenizado ainda pode depender de sistemas tradicionais para concluir o pagamento.
Bancos querem participar diretamente do mercado de dinheiro digital
A formação da nova empresa também mostra uma mudança de postura das grandes instituições financeiras diante das stablecoins. Durante boa parte da expansão inicial do mercado, a emissão ficou concentrada em companhias especializadas em criptoativos. Agora, bancos e gestores tradicionais estão construindo produtos próprios ou participando de iniciativas conjuntas.
O Citi já opera o Citi Token Services, estrutura baseada em depósitos tokenizados utilizada para movimentação de liquidez e pagamentos institucionais. Em julho deste ano, o banco anunciou a integração da tecnologia com seu serviço de compensação em dólares durante 24 horas por dia, ampliando a possibilidade de executar operações internacionais fora das janelas convencionais de processamento.
Stablecoin e depósito tokenizado não são exatamente o mesmo produto. No depósito tokenizado, o ativo digital representa um depósito mantido dentro de uma instituição bancária. A stablecoin, por sua vez, é um token emitido contra uma reserva de ativos e que pode circular entre participantes e, dependendo de sua arquitetura, em diferentes plataformas.
Para os bancos, desenvolver as duas estruturas significa evitar que uma parcela crescente da movimentação financeira migre para sistemas nos quais as instituições tradicionais tenham participação limitada. Pagamentos e depósitos constituem uma das bases do relacionamento bancário, e a capacidade de movimentar dinheiro em ambientes digitais passa a ser uma questão competitiva.
GENIUS Act abriu caminho regulatório nos Estados Unidos
O avanço do projeto ocorre depois de uma mudança importante na legislação americana. Em julho de 2025, os Estados Unidos aprovaram o GENIUS Act, criando um regime federal específico para stablecoins de pagamento.
A legislação exige que os emissores abrangidos mantenham reservas líquidas equivalentes ao valor das moedas emitidas e estabelece obrigações relacionadas a divulgação, governança, proteção dos detentores e prevenção à lavagem de dinheiro. Entre os ativos que podem compor as reservas estão dólares e títulos de curto prazo do Tesouro americano.
O novo marco reduziu uma das principais incertezas enfrentadas pelos bancos que avaliavam entrar no setor: quais regras seriam aplicáveis a uma stablecoin utilizada como instrumento de pagamento. O consórcio das 21 instituições informou expressamente que pretende estruturar seu projeto para atender ao GENIUS Act.
A existência dessas reservas também conecta o crescimento das stablecoins a outro mercado de enorme dimensão: a dívida pública americana. Quanto maior a quantidade de tokens lastreados em dólares, maior pode ser a demanda por ativos líquidos utilizados para garantir as emissões, entre eles títulos do Tesouro.
Esse vínculo ajuda a explicar por que o debate sobre stablecoins ultrapassou o universo das criptomoedas e passou a fazer parte da discussão sobre pagamentos, bancos e papel internacional do dólar.
Europa adiciona uma segunda camada de regulação
A presença de oito instituições europeias obriga o projeto a considerar também o Markets in Crypto-Assets Regulation, conhecido como MiCA. O regime criou regras uniformes para diferentes categorias de criptoativos na União Europeia, incluindo tokens referenciados a ativos e tokens de dinheiro eletrônico.
O MiCA estabelece requisitos relacionados à autorização, divulgação, supervisão e proteção dos usuários. O consórcio afirmou que pretende atender às regras europeias quando aplicáveis, o que será especialmente relevante se o plano de lançar uma stablecoin denominada em euros avançar.
A necessidade de operar simultaneamente sob regras americanas e europeias também ajuda a explicar a escolha de criar uma companhia própria. Em vez de cada banco desenvolver isoladamente uma estrutura global, a nova empresa poderá concentrar parte da governança e da infraestrutura necessárias ao produto compartilhado.
O modelo não elimina, entretanto, as iniciativas individuais. Bancos continuam desenvolvendo depósitos tokenizados, serviços de custódia, infraestrutura de blockchain e outros produtos paralelamente à participação no consórcio.
Mercado pode chegar a trilhões de dólares até 2030
O interesse das instituições ocorre num momento em que o mercado de stablecoins já alcançou escala suficiente para entrar no planejamento estratégico dos grandes bancos. Estudo publicado pelo Citi projeta que a oferta global desses ativos pode atingir US$ 1,9 trilhão em 2030 no cenário-base e chegar a US$ 4 trilhões num cenário de crescimento mais acelerado.
Em setembro de 2025, o estoque global estava próximo de US$ 280 bilhões, segundo dados utilizados pelo próprio banco. Comparado ao cenário-base para 2030, isso implicaria uma expansão de quase sete vezes em aproximadamente cinco anos. No cenário mais otimista, o mercado poderia superar em mais de 14 vezes o nível observado naquele momento.
A dimensão das transações pode ser ainda maior porque uma mesma stablecoin pode circular inúmeras vezes. O Citi estimou que, num cenário de elevada velocidade de utilização, stablecoins poderiam dar suporte a quase US$ 100 trilhões em atividade transacional por ano em 2030 no cenário-base.
Essas projeções não representam resultado garantido. A adoção dependerá da utilidade das moedas digitais fora das plataformas de negociação de criptoativos, da regulamentação, do custo em relação às alternativas existentes e da capacidade dos emissores de construir confiança entre empresas e consumidores.
A entrada conjunta de 21 grandes instituições tenta atacar justamente essa última questão. Bancos e gestores pretendem utilizar suas estruturas de conformidade, distribuição, controle de risco e relacionamento com clientes para oferecer uma versão de dinheiro digital associada a nomes já presentes no sistema financeiro tradicional.
Empresa ainda precisa ser formalmente criada
Apesar do tamanho dos participantes, a stablecoin ainda não existe. O compromisso anunciado pelas instituições prevê primeiro a constituição da empresa no segundo semestre de 2026. O nome da companhia será divulgado posteriormente, e o lançamento do produto continua sujeito ao cumprimento das condições necessárias.
A meta é colocar a solução denominada em dólares no mercado durante o primeiro semestre de 2027. Só depois dessa primeira etapa o grupo pretende avançar para stablecoins vinculadas a outras moedas do G7, com o euro no topo das prioridades.
Até lá, o projeto terá de definir aspectos técnicos e operacionais como a estrutura das reservas, redes blockchain utilizadas, governança da nova empresa, regras de emissão e resgate e integração com os sistemas das instituições participantes.
O fato de o consórcio ter mais que dobrado de tamanho desde outubro de 2025 indica que os grandes grupos financeiros já não tratam stablecoins apenas como um experimento restrito ao mercado de criptomoedas. O próximo teste será mostrar se uma moeda digital apoiada por 21 instituições consegue ganhar utilização recorrente em pagamentos, liquidação e movimentação de recursos. Caso a empresa seja constituída dentro do cronograma previsto, o primeiro semestre de 2027 marcará a passagem do projeto da fase de articulação entre os bancos para uma disputa direta pelo mercado global de dinheiro digital.
Fontes:
Wells Fargo – comunicado conjunto das 21 instituições financeiras sobre a criação da empresa de stablecoins, participantes, estrutura inicial e cronograma previsto
BBVA – comunicado institucional do consórcio com casos de uso previstos, moedas planejadas e composição das instituições participantes
Casa Branca dos Estados Unidos – sanção e regras gerais do GENIUS Act para stablecoins de pagamento e reservas dos emissores
Autoridade Europeia dos Valores Mobiliários e dos Mercados – regras do MiCA aplicáveis a emissores e prestadores de serviços de criptoativos na União Europeia
Citi Institute – projeções sobre crescimento do mercado global de stablecoins até 2030 e evolução da adoção institucional de ativos digitais