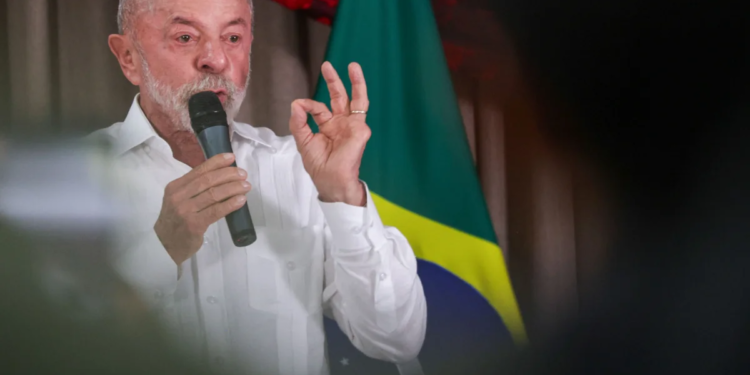
O presidente Luiz Inácio Lula da Silva sancionou nesta quarta-feira (21) o projeto de lei complementar que amplia o limite de faturamento dos microempreendedores individuais (MEIs) e estabelece o perdão de aproximadamente R$ 12,57 bilhões em dívidas tributárias federais. A medida integra o programa Prospera MEI e poderá beneficiar cerca de 3,6 milhões de trabalhadores por conta própria que possuem pendências com a União. A assinatura ocorreu durante cerimônia no Palácio do Planalto, em Brasília, cinco dias antes do segundo turno das eleições presidenciais de 2026.
A nova legislação prevê que o teto anual de receita bruta, atualmente fixado em R$ 81 mil, seja elevado para R$ 110 mil em 2027 e R$ 140 mil em 2028. O texto também amplia de um para dois o número de empregados que o microempreendedor poderá contratar e estabelece novas condições de participação em licitações públicas. Segundo estimativas apresentadas pelo governo federal durante a tramitação da proposta, o conjunto de mudanças poderá alcançar aproximadamente 17,6 milhões de MEIs.
Embora tenha sido sancionada nesta quarta-feira, a legislação prevê a entrada em vigor das principais mudanças em 1º de janeiro de 2027. Isso significa que o perdão das dívidas não deverá ser aplicado imediatamente e que os novos limites de faturamento também não poderão ser utilizados antecipadamente em 2026. A remissão tributária estará condicionada a requisitos específicos, incluindo a manutenção dos recolhimentos previdenciários durante os seis primeiros meses de vigência da norma.
A sanção encerra uma tramitação acelerada no Congresso Nacional. A Câmara dos Deputados aprovou o texto em 14 de outubro, por 461 votos favoráveis e quatro contrários, enquanto o Senado confirmou a proposta no dia seguinte, com 78 votos a favor e nenhum contrário. A matéria reuniu dispositivos dos Projetos de Lei Complementar 186/2026 e 267/2026, apresentados pelo Poder Executivo.
Novo teto do MEI terá aumento de 73% até 2028
A atualização do limite de receita anual representa uma das alterações mais significativas no regime do microempreendedor individual. O valor de R$ 81 mil, mantido desde 2018, passará para R$ 110 mil em 2027, crescimento nominal de aproximadamente 35,8%. Em 2028, o teto chegará a R$ 140 mil, uma elevação acumulada de 72,8% em relação ao limite atualmente vigente.
Na prática, um trabalhador enquadrado como MEI poderá ampliar o faturamento anual sem necessariamente precisar migrar para uma estrutura empresarial com tributação mais complexa. O enquadramento, entretanto, continuará dependendo do cumprimento das demais exigências legais, incluindo as atividades econômicas permitidas, as restrições societárias e as obrigações tributárias aplicáveis.
A atualização terá efeitos diferentes conforme o porte e a trajetória de cada empreendimento. Negócios que atualmente se aproximam do limite de R$ 81 mil poderão conquistar espaço adicional para crescimento, enquanto trabalhadores que já ultrapassaram esse patamar poderão avaliar a possibilidade de retorno ao regime simplificado, desde que preencham os requisitos de enquadramento. O aumento do teto não implica autorização automática para que qualquer empresa do Simples Nacional seja transformada em MEI.
Para quem iniciar atividades durante o ano, o limite de receita será proporcional ao período de funcionamento. Em 2027, a referência mensal corresponderá a aproximadamente R$ 9.166,67, enquanto em 2028 será de R$ 11.666,67. O cálculo considera os meses compreendidos entre o início das atividades e o encerramento do exercício, incluindo a fração de mês como período completo.
O avanço do teto também modifica a capacidade de crescimento financeiro das atividades abrangidas. A diferença entre os limites de 2026 e 2028 será de R$ 59 mil por ano, equivalente a aproximadamente R$ 4.916,67 adicionais por mês quando distribuída em 12 meses. Esses valores representam capacidade máxima de faturamento permitida, não aumento garantido de receita ou lucro para os empreendedores.
Perdão de dívidas poderá alcançar 3,6 milhões de microempreendedores
O componente de maior impacto imediato para os contribuintes endividados é a remissão de créditos tributários federais. De acordo com dados apresentados pelo Ministério da Fazenda e pela Procuradoria-Geral da Fazenda Nacional (PGFN), aproximadamente 3,6 milhões de microempreendedores possuem pendências que poderão ser alcançadas pela medida. O estoque estimado dessas dívidas soma R$ 12,57 bilhões.
A legislação contempla débitos federais vinculados às contribuições previdenciárias do MEI, incluindo encargos acessórios relacionados, como juros e multas, nas condições estabelecidas pelo texto aprovado. O benefício considera pendências abrangidas pela regra temporal de 13 de outubro de 2026, independentemente de estarem inscritas ou não na Dívida Ativa da União. A aplicação deverá observar a natureza de cada crédito e os procedimentos administrativos definidos pelos órgãos responsáveis.
Essa distinção é importante porque o Documento de Arrecadação do Simples Nacional (DAS) pode reunir obrigações de naturezas diferentes. A remissão federal não deve ser interpretada como um cancelamento indiscriminado de todos os débitos tributários, bancários ou comerciais de um microempreendedor. Pendências relacionadas a tributos estaduais e municipais, assim como financiamentos privados, exigem análise própria e não são automaticamente eliminadas pelo benefício anunciado.
A documentação encaminhada pelo Executivo também contempla situações de créditos submetidos a cobrança administrativa ou judicial, inclusive aqueles envolvidos em parcelamentos e acordos de regularização. A inclusão de uma dívida específica dependerá das condições legais de enquadramento e dos procedimentos aplicáveis. A existência de um acordo anterior, portanto, não deve ser confundida com exclusão automática do benefício.
O valor médio das pendências abrangidas pelo levantamento federal é próximo de R$ 3,5 mil por microempreendedor. Essa média resulta da divisão dos R$ 12,57 bilhões pelo universo aproximado de 3,6 milhões de devedores e não representa o valor que cada pessoa terá efetivamente cancelado. O montante individual dependerá da composição dos créditos, dos encargos e do enquadramento de cada contribuinte nas regras da legislação.
Segundo a Fazenda, cerca de 86% do estoque estimado, equivalente a aproximadamente R$ 10,8 bilhões, corresponde a valores considerados de difícil ou impossível recuperação. A informação ajuda a explicar o argumento econômico apresentado pelo governo para a remissão: parte significativa das cobranças possui baixa perspectiva de pagamento, enquanto sua permanência pode dificultar a regularização de pequenos negócios.
O estoque nominal de R$ 12,57 bilhões, entretanto, não deve ser confundido com uma perda de arrecadação equivalente no orçamento federal. Créditos tributários com reduzida probabilidade de recuperação não representam necessariamente receitas que seriam efetivamente recebidas pelo Tesouro. O impacto fiscal depende da parcela recuperável dos débitos, das condições de cobrança e das estimativas utilizadas pelo governo.
Perdão exige pagamento das próximas contribuições por seis meses
O cancelamento das pendências terá condições específicas. Para manter a remissão, o microempreendedor deverá pagar pontualmente as contribuições abrangidas pela exigência legal que vencerem nos seis meses seguintes à entrada em vigor da legislação, prevista para janeiro de 2027. O descumprimento dessa obrigação poderá provocar o cancelamento do benefício e restabelecer a cobrança dos valores anteriormente perdoados.
A regra vincula o alívio do endividamento à continuidade da regularidade previdenciária. O governo pretende, dessa forma, oferecer uma oportunidade de reorganização financeira sem abandonar a exigência de recolhimentos futuros. Para o contribuinte, a principal consequência será a necessidade de acompanhar rigorosamente os vencimentos durante o período exigido.
A PGFN informou que a remissão das dívidas inscritas na Dívida Ativa da União deverá ocorrer automaticamente, sem necessidade de solicitação individual para essa modalidade. Entretanto, há condições adicionais quando os créditos estão relacionados a ações judiciais em andamento. Nesses casos, o beneficiário deverá observar as exigências de desistência das demandas e renúncia às pretensões relacionadas aos débitos alcançados pela remissão.
O texto também prevê que a extinção das ações judiciais decorrente da aplicação do benefício não deverá gerar condenação ao pagamento de honorários advocatícios exclusivamente por esse encerramento. A regra procura evitar que a regularização produza uma nova obrigação financeira associada à desistência processual exigida.
Outra limitação é a impossibilidade de restituição automática dos valores anteriormente pagos. A remissão alcança créditos enquadrados nas condições legais, mas não constitui autorização para recuperar contribuições quitadas antes de sua entrada em vigor. Assim, a situação de quem possui dívidas pendentes difere daquela de contribuintes que já liquidaram integralmente suas obrigações.
A regulamentação e os procedimentos administrativos serão determinantes para esclarecer a aplicação prática do benefício aos diferentes registros de cobrança. Entre as situações que exigem atenção estão dívidas ainda administradas pela Receita Federal, inscrições na PGFN e pendências relacionadas a acordos tributários. Os contribuintes deverão acompanhar os canais oficiais antes de interpretar a sanção como baixa efetiva de todos os débitos.
Nova legislação permite dois empregados e amplia acesso às compras públicas
Além das alterações tributárias, a legislação modifica regras de contratação de trabalhadores. O limite de empregados vinculados ao MEI passará de um para até dois, observadas as condições previstas para o regime simplificado. Os profissionais contratados deverão receber o salário mínimo ou o piso salarial aplicável à categoria, respeitando as demais obrigações trabalhistas.
A mudança amplia a capacidade de organização de pequenos empreendimentos que precisam dividir tarefas operacionais, comerciais ou de atendimento. Atividades com demanda variável poderão contar com mais um trabalhador registrado sem que essa condição, isoladamente, determine a saída do regime. A contratação adicional, contudo, envolve despesas previdenciárias, trabalhistas e administrativas que precisam ser consideradas no planejamento financeiro.
O texto também estabelece tratamento diferenciado para determinadas contratações públicas. A administração poderá realizar licitações exclusivas para microempreendedores individuais em contratos enquadrados nos limites definidos pela legislação. A medida amplia a possibilidade de participação de trabalhadores formalizados no fornecimento de bens e serviços ao poder público.
Na tramitação da proposta, o governo destacou ainda a ampliação de oportunidades na plataforma Contrata+Brasil. O objetivo é aproximar pequenos prestadores de serviços dos órgãos públicos interessados em contratações de menor porte. O acesso, entretanto, continuará sujeito aos procedimentos de cadastramento, às condições de contratação e à disponibilidade de demandas.
Segundo dados divulgados pelo Ministério do Empreendedorismo, a plataforma havia registrado 8.356 contratos finalizados até 13 de outubro de 2026, movimentando R$ 47,9 milhões. Na ocasião, havia 24.537 MEIs e 2.744 órgãos públicos cadastrados. Esses números mostram uma base operacional já existente, embora sua expansão dependa da participação de novos fornecedores e contratantes.
Pacote ocorre às vésperas do segundo turno presidencial
A sanção acontece em um momento de intensa disputa política. Lula concorre à reeleição contra o senador Flávio Bolsonaro (PL), e o segundo turno está marcado para domingo, 25 de outubro. A aprovação acelerada das medidas voltadas aos microempreendedores integra uma sequência de iniciativas econômicas e sociais defendidas pelo governo durante a reta final da campanha.
Na votação do Senado, parlamentares de diferentes partidos reconheceram a necessidade de atualização do limite do MEI, embora tenham divergido sobre a oportunidade política da medida. Senadores da oposição criticaram a utilização eleitoral do projeto e afirmaram que a correção do teto estava atrasada. Integrantes da base governista defenderam a iniciativa como instrumento de formalização, geração de renda e fortalecimento dos pequenos negócios.
A convergência em torno das alterações ficou evidente no resultado da votação. Apesar das divergências sobre o momento da apresentação, o projeto foi aprovado por unanimidade entre os senadores votantes. Na Câmara, a proposta também recebeu ampla maioria, indicando apoio legislativo que ultrapassou a divisão entre governo e oposição.
Durante a cerimônia desta quarta-feira, Lula também formalizou o encaminhamento de uma proposta de emenda à Constituição destinada a estabelecer a gratuidade do transporte público urbano nos fins de semana. Diferentemente das mudanças relativas aos MEIs, essa medida ainda depende de deliberação do Congresso Nacional. Uma proposta de emenda constitucional precisa ser aprovada em dois turnos na Câmara e no Senado, com o apoio mínimo de três quintos dos integrantes de cada Casa.
O pacote Prospera MEI inclui ainda iniciativas distintas da legislação sancionada, como a renegociação de dívidas bancárias por meio do Desenrola 3.0 e a proposta do Pix MEI, que prevê apoio financeiro não reembolsável para investimentos em pequenos empreendimentos. Essas medidas possuem instrumentos próprios de implementação e não devem ser tratadas como benefícios automaticamente disponíveis em razão da sanção do projeto de lei complementar.
Para os microempreendedores, o próximo marco será a entrada em vigor das novas regras, prevista para 1º de janeiro de 2027. Até lá, permanecerá aplicável o teto de faturamento de R$ 81 mil referente ao exercício de 2026, enquanto os órgãos responsáveis deverão detalhar os procedimentos de regularização das dívidas. A eficácia da política dependerá da identificação correta dos beneficiários, da implementação da remissão e da capacidade dos contribuintes de cumprir as exigências previstas para manter o benefício.
Fontes:
Senado Federal — Aprovação do Projeto de Lei Complementar nº 186/2026, em 15 de outubro de 2026, e informações oficiais sobre os limites de faturamento, empregados e remissão tributária.
Câmara dos Deputados — Tramitação do Projeto de Lei Complementar nº 186/2026 e aprovação do substitutivo que incorporou medidas do PLP nº 267/2026.
Ministério da Fazenda e Procuradoria-Geral da Fazenda Nacional — Orientações oficiais de 19 de outubro de 2026 sobre remissão de dívidas tributárias dos microempreendedores individuais.
Ministério do Empreendedorismo, da Microempresa e da Empresa de Pequeno Porte — Informações institucionais do programa Prospera MEI e dados sobre faturamento, contratação de empregados e compras públicas.
Presidência da República — Texto do Projeto de Lei Complementar nº 267/2026, relativo à remissão de créditos tributários federais de microempreendedores individuais.