A Motiva Infraestrutura de Mobilidade (MOTV3) alcançou o nível máximo da escala nacional de crédito da Moody’s Local Brasil, que elevou o rating corporativo da companhia de AA+.br para AAA.br na sexta-feira (25). A agência também elevou para AAA.br a classificação da segunda série da 14ª emissão de debêntures, mantendo perspectiva estável. A decisão ocorre após a conclusão da venda dos ativos aeroportuários, o alongamento de contratos de concessão e a incorporação de novos projetos rodoviários ao portfólio.
A avaliação da Moody’s combina dois movimentos financeiros de naturezas diferentes. De um lado, a operação com os aeroportos gerou R$ 5,187 bilhões para a Motiva e permitiu reduzir a parcela de dívida concentrada na holding. De outro, a companhia entrou em uma fase de investimentos elevados, com desembolsos previstos entre R$ 9 bilhões e R$ 10 bilhões por ano, o que deverá manter o fluxo de caixa livre negativo nos próximos anos.
A própria agência estima que a alavancagem bruta ajustada da Motiva, medida pela relação entre dívida bruta e Ebitda ajustado, permaneça próxima de 4,5 vezes nos próximos períodos. O indicador estava em 5 vezes ao fim de 2025 e em 5,9 vezes em dezembro de 2024. Pela comparação, a projeção atual representa uma redução de 1,4 ponto na relação dívida/Ebitda em dois anos, caso o cenário-base da agência se confirme.
Venda dos aeroportos muda a estrutura financeira da holding
A alienação da plataforma aeroportuária foi concluída em 1º de setembro. A operação transferiu para a Aeropuerto de Cancún, subsidiária do Grupo Aeroportuario del Sureste (ASUR), a totalidade das ações da Companhia de Participações em Concessões, holding que concentrava as participações da Motiva em ativos aeroportuários no Brasil e no exterior.
O negócio havia sido anunciado originalmente por um equity value de R$ 5 bilhões, sujeito aos ajustes previstos no contrato. No fechamento, o valor efetivamente recebido pela Motiva alcançou R$ 5,187 bilhões. A conclusão da transação retirou os aeroportos da estrutura operacional da companhia e concentrou a estratégia nos segmentos de rodovias e mobilidade sobre trilhos.
O efeito sobre a estrutura de capital foi relevante. Segundo a Moody’s, a transação veio acompanhada da assunção de aproximadamente R$ 6 bilhões em dívidas pelo comprador. Parte dos recursos recebidos pela Motiva foi usada para o resgate antecipado integral da 17ª e da 18ª emissões de debêntures, que somavam R$ 3,7 bilhões em junho de 2026.
O valor dessas duas emissões equivalia a cerca de 71% dos R$ 5,187 bilhões recebidos no fechamento. A proporção não significa que todo o dinheiro da venda tenha sido direcionado à amortização, mas mostra a dimensão do passivo que deixou de permanecer na estrutura da holding após a operação.
A Moody’s espera que, depois do resgate, a dívida no nível da holding permaneça próxima de R$ 5 bilhões a R$ 6 bilhões. A agência também considera que os ativos maduros continuem distribuindo entre R$ 1,5 bilhão e R$ 2 bilhões por ano em dividendos para a controladora, elemento importante para o pagamento de obrigações financeiras e para o financiamento dos investimentos.
Novas concessões alongam o horizonte de receitas
O segundo componente da melhora do perfil de crédito está na transformação do portfólio de concessões. A Moody’s destacou a combinação de aditivos contratuais e novos ativos que ampliaram a duração dos projetos e, na avaliação da agência, aumentaram a previsibilidade dos fluxos de caixa.
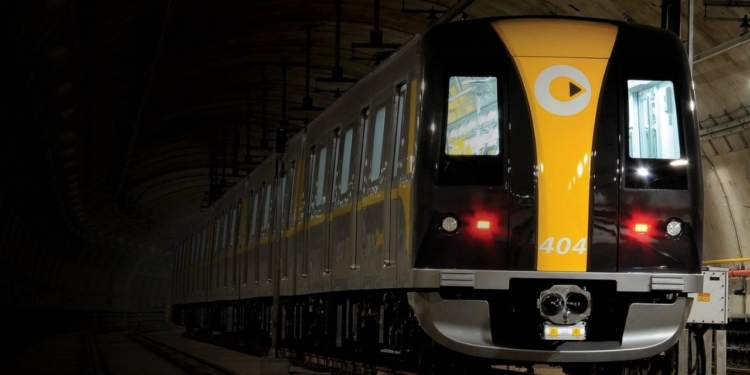
Entre os contratos citados está a extensão da concessão da ViaQuatro por 20 anos, acompanhada de mecanismos de reequilíbrio econômico-financeiro. Na SPVias, dois termos aditivos acrescentaram conjuntamente 395 dias ao prazo da concessão. A ViaMobilidade Linhas 8 e 9 também passou por alteração contratual.
No segmento rodoviário, a Rota Sorocabana iniciou operação com 460 quilômetros de extensão e contrato de 30 anos, com vencimento previsto para março de 2055. A Motiva Paraná acrescentou outros 569 quilômetros ao portfólio, também em uma concessão de 30 anos, com vencimento em maio de 2055. A Motiva Pantanal, antiga MSVia, teve seu contrato otimizado, com vencimento previsto para maio de 2054.
Outro movimento importante foi a aquisição da Autopista Fernão Dias. A Motiva venceu o leilão em dezembro de 2025 e assumiu uma concessão de 569 quilômetros entre São Paulo e Belo Horizonte, com prazo de 15 anos. O contrato prevê mecanismos de compartilhamento de risco de demanda e degraus tarifários condicionados às obras previstas.
Esses projetos alteraram o perfil temporal da companhia. Em vez de depender majoritariamente de ativos maduros próximos do fim de seus contratos, a Motiva passou a combinar concessões já consolidadas com projetos de prazo mais longo, que ainda terão de atravessar períodos de investimento e maturação operacional.
A Moody’s projeta que a margem Ebitda da companhia fique entre 65% e 70% nos próximos anos, ante média de 58% entre 2022 e 2025. A expectativa está relacionada à maturação dos novos ativos, à aplicação dos reajustes tarifários contratualmente previstos e aos ganhos de eficiência esperados nas concessões.
Investimentos aumentam enquanto a geração de caixa livre permanece pressionada
A elevação do rating não representa uma redução do ciclo de investimentos. Pelo contrário, esse é um dos principais pontos de atenção identificados pela agência.
A Motiva investiu R$ 8,7 bilhões em 2025, contra R$ 7,4 bilhões em 2024 e R$ 6,4 bilhões em 2023. O desembolso de 2025 foi, portanto, cerca de 36% superior ao registrado dois anos antes. Para os próximos anos, a Moody’s trabalha com investimentos de aproximadamente R$ 9 bilhões a R$ 10 bilhões anuais, incluindo os aportes na MinasSP, concessionária responsável pela Fernão Dias.
Na comparação com o capex de 2025, esse intervalo implica crescimento adicional de aproximadamente 3% a 15%. O tamanho do programa explica por que a agência espera que a geração de fluxo de caixa livre continue negativa, mesmo com a evolução operacional dos ativos.
A estrutura de financiamento ajuda a absorver parte desse desembolso. De acordo com a Moody’s, uma parcela significativa das dívidas associadas aos investimentos já foi contratada e terá desembolsos escalonados. Para 2027 e 2028, cerca de 65% do capex previsto já estaria contratado. A característica reduz a necessidade de carregar toda a dívida antecipadamente e diminui parte do risco de refinanciamento dos projetos.
Os números divulgados pela própria Motiva no segundo trimestre mostram a escala da expansão. A receita líquida ajustada alcançou R$ 3,631 bilhões no trimestre, alta de 20,8% na comparação anual, enquanto o Ebitda ajustado cresceu 30,1%, para R$ 2,370 bilhões. O lucro líquido ajustado avançou 67%, para R$ 663 milhões. No primeiro semestre, os investimentos chegaram a R$ 3,304 bilhões, aumento de 16,7%.
A melhora operacional também aparece na margem. A margem Ebitda ajustada passou de 60,6% no segundo trimestre de 2025 para 65,3% um ano depois. A Motiva informou ainda que as novas concessões contribuíram com R$ 370 milhões para o Ebitda do segundo trimestre, avanço de 275,2% em relação ao mesmo período anterior.
Liquidez cria margem para financiar a expansão
Outro elemento central para a decisão da Moody’s é a liquidez. Em junho de 2026, a Motiva tinha R$ 10,7 bilhões em caixa, equivalentes de caixa e aplicações financeiras, contra aproximadamente R$ 2 bilhões em dívida financeira de curto prazo. A disponibilidade representava cerca de 5,4 vezes o passivo financeiro de curto prazo considerado pela agência.
A estrutura também conta com o fluxo de dividendos proveniente das concessionárias maduras. A Moody’s estima recebimentos entre R$ 1,5 bilhão e R$ 2 bilhões anuais e projeta relação próxima de 2 vezes entre dividendos recebidos e despesas financeiras no nível da holding.
Essa característica é relevante porque a holding depende dos recursos distribuídos pelas subsidiárias para atender parte de suas obrigações, compromissos de investimento e eventuais necessidades de caixa relacionadas a garantias das dívidas operacionais. O rating, portanto, considera não apenas o desempenho individual das concessões, mas a capacidade de transferência de recursos entre as diferentes empresas do grupo.
Nos 12 meses encerrados em junho, a Motiva registrou receita operacional líquida de R$ 12,5 bilhões e Ebitda de R$ 8,7 bilhões, segundo os ajustes utilizados pela Moody’s. A relação entre os dois indicadores corresponde a uma margem de aproximadamente 69,6%, embora o cálculo esteja baseado na metodologia ajustada da agência e não diretamente na apresentação contábil da companhia.
A perspectiva estável atribuída aos ratings reflete a expectativa de continuidade da melhora operacional, expansão das margens e manutenção de uma política financeira considerada prudente pela agência. O AAA.br, por estar no topo da escala nacional adotada pela Moody’s Local Brasil, não pode ser elevado para um nível superior.
Ao mesmo tempo, a agência estabeleceu parâmetros para uma eventual deterioração da classificação. Entre os fatores citados estão uma piora das margens, redução da geração de caixa e enfraquecimento das métricas consolidadas de crédito. A Moody’s aponta ainda que uma alavancagem bruta ajustada sustentada acima de 5 vezes, combinada com deterioração da liquidez e política financeira mais agressiva, poderia pressionar o rating.
Mercado avalia novo perfil da companhia
As ações da Motiva encerraram a sessão de sexta-feira (25) em R$ 16,64, alta de 1,16%, com máxima no mesmo valor e mínima de R$ 16,25. O volume financeiro negociado ficou em aproximadamente R$ 111 milhões. Como a elevação do rating foi divulgada na própria sexta-feira, o comportamento do papel não permite isolar o efeito específico da decisão da Moody’s de outros fatores que influenciaram o pregão.
Para a companhia, a principal mudança decorrente da avaliação de crédito está na combinação de maior duração dos contratos, simplificação do portfólio após a saída dos aeroportos e menor concentração de dívida na holding. Ao mesmo tempo, o novo ciclo de concessões aumenta a necessidade de capital justamente quando a geração de caixa livre deverá permanecer pressionada pelos investimentos.
A equação financeira projetada pela Moody’s depende, portanto, da maturação dos novos ativos, da manutenção dos dividendos das concessões maduras, do acesso ao mercado de dívida e da capacidade da Motiva de executar um programa de investimentos de até R$ 10 bilhões por ano sem deteriorar de forma relevante sua liquidez ou sua alavancagem.
O próximo marco operacional previsto pela companhia é a divulgação dos resultados do terceiro trimestre de 2026, programada para 28 de outubro, seguida da videoconferência com investidores em 29 de outubro. Esses dados deverão permitir uma nova leitura sobre a evolução das receitas das concessões incorporadas, os desembolsos realizados no segundo semestre e a trajetória da dívida após a venda dos aeroportos.
Fontes:
Moody’s Local Brasil – comunicado de ação de rating de 25 de setembro de 2026, com a elevação do rating corporativo da Motiva e da 2ª série da 14ª emissão de debêntures, fundamentos, projeções de alavancagem, liquidez e investimentos.
Motiva – fato relevante sobre a conclusão da venda da plataforma de aeroportos, incluindo o valor efetivamente recebido pela companhia e a transferência da Companhia de Participações em Concessões para a ASUR.
Motiva – apresentação de resultados do segundo trimestre de 2026, com dados de receita, Ebitda, lucro, investimentos, endividamento e evolução das novas concessões.
Motiva – informações de Relações com Investidores sobre concessões, calendário corporativo e movimentações recentes do portfólio.
B3 e bases públicas de mercado – histórico de negociação das ações MOTV3 em 25 de setembro de 2026.