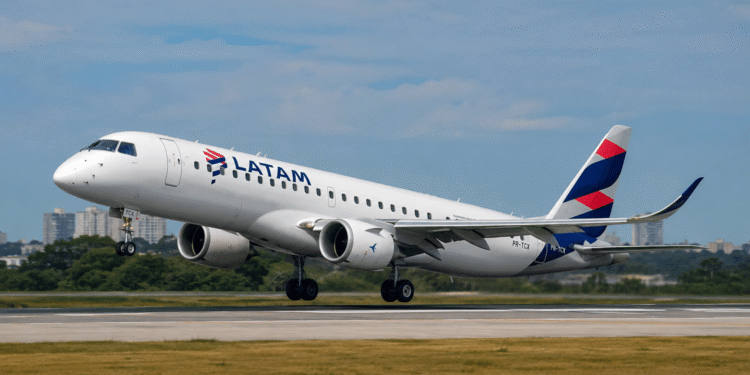
A S&P Global Ratings elevou em 21 de setembro a classificação de crédito da Latam Airlines Group (L1TM34) de BB para BB+, com perspectiva estável, após avaliar que a companhia manteve desempenho operacional e financeiro consistente no primeiro semestre de 2026 mesmo diante da forte alta dos custos de combustível. A agência também reafirmou em BBB- os ratings das notas seniores com garantia real com vencimentos em 2030 e 2031.
A revisão ocorre enquanto a companhia acelera um ciclo de expansão que combina aumento de capacidade, renovação de frota e abertura de novas rotas, sobretudo no mercado brasileiro. Para a S&P, a capacidade de preservar geração de caixa e indicadores de crédito durante esse processo foi determinante para a melhora da nota. A agência projeta que o indicador de fundos gerados pelas operações sobre a dívida, ou FFO/dívida, permaneça próximo de 50% até 2028, acima do piso de 45% considerado compatível com o rating atual.
O desempenho operacional mais recente reforça essa avaliação. No segundo trimestre, a Latam registrou lucro líquido de US$ 125 milhões, receita de US$ 4,183 bilhões e Ebitda ajustado de US$ 713 milhões. No primeiro trimestre, o lucro havia alcançado US$ 576 milhões e o Ebitda ajustado, US$ 1,315 bilhão. Somados, os dois trimestres produziram lucro líquido de aproximadamente US$ 701 milhões e Ebitda ajustado de cerca de US$ 2,03 bilhões no semestre.
Alta do combustível não impediu avanço da receita
A melhora do rating ganhou importância porque ocorreu em um período de pressão extraordinária sobre o principal custo variável da aviação. No segundo trimestre, as despesas da Latam com combustível chegaram a US$ 1,7 bilhão, alta de 93,1% sobre um ano antes. O preço efetivamente pago, incluindo mecanismos de proteção, aumentou 81,3%. Apesar disso, a receita avançou 28%, enquanto o grupo manteve margem operacional ajustada de 5,4%.
Na avaliação da S&P, a companhia conseguiu compensar parte do choque de custos por meio da política comercial e da capacidade de repassar preços para as tarifas. A agência apontou alta de 27,9% na receita de passageiros no segundo trimestre e crescimento de 17,5% na receita de passageiros por assento-quilômetro ofertado, indicador conhecido como RASK.
A diferença entre o comportamento dos custos e das receitas ajuda a explicar a percepção de resiliência incorporada ao novo rating. O combustível subiu em ritmo muito superior ao faturamento, mas a companhia preservou geração operacional positiva e terminou junho com US$ 2,7 bilhões em caixa. Consideradas as linhas de crédito comprometidas e disponíveis, a liquidez total alcançou US$ 4,2 bilhões, enquanto a alavancagem líquida ajustada ficou em 1,5 vez, abaixo do limite de 2 vezes previsto na política financeira da empresa.
O resultado também foi acompanhado por expansão da operação. No segundo trimestre, a capacidade consolidada cresceu 8,9%, para 21,1 milhões de passageiros transportados no período. A capacidade internacional subiu 11,8%, enquanto a operação doméstica da Latam Airlines Brasil avançou 5,7%. O fator de ocupação consolidado ficou em 81,8%.
Os dados mais recentes disponíveis antes da publicação mostram que a expansão continuou em agosto. A capacidade consolidada aumentou 7% sobre agosto de 2025 e o tráfego, medido em RPK, cresceu 4,7%. A companhia transportou 7,9 milhões de passageiros no mês e registrou taxa de ocupação de 83,5%. No mercado doméstico brasileiro, o tráfego avançou 3,6%.
Guidance de 2026 foi ampliado antes da revisão da S&P
A melhora da percepção de crédito também ocorre após uma atualização relevante das projeções da própria Latam para 2026. Em agosto, a empresa passou a projetar crescimento de capacidade entre 9% e 10% e receita de US$ 17,3 bilhões a US$ 17,7 bilhões. O Ebitda ajustado esperado foi elevado para uma faixa entre US$ 4,1 bilhões e US$ 4,4 bilhões, enquanto a empresa passou a prever liquidez de pelo menos US$ 4,7 bilhões e alavancagem líquida ajustada de, no máximo, 1,6 vez.
A atualização representou uma mudança relevante em relação ao guidance divulgado em maio. A faixa de receita passou de US$ 15,5 bilhões a US$ 16 bilhões para US$ 17,3 bilhões a US$ 17,7 bilhões. Pela comparação dos pontos médios, a projeção anual de receita aumentou cerca de 11%. No caso do Ebitda ajustado, o ponto médio subiu de US$ 4 bilhões para US$ 4,25 bilhões, avanço de aproximadamente 6,3%.
A S&P trabalha com uma projeção de Ebitda ajustado de US$ 4,3 bilhões para 2026, valor praticamente coincidente com o ponto médio da estimativa atualizada pela companhia. A agência, porém, utiliza premissas próprias para a estrutura financeira e calcula que a dívida bruta, incluindo arrendamentos operacionais, deverá aumentar entre US$ 3,5 bilhões e US$ 4 bilhões entre 2025 e 2028 em razão do tamanho dos investimentos programados.
Esse aumento esperado do endividamento não significa, segundo a agência, uma deterioração proporcional dos indicadores de crédito. A S&P projeta dívida ajustada sobre Ebitda entre 1,5 e 1,6 vez até 2028 e FFO sobre dívida em torno de 50%. Para o fluxo de caixa operacional livre, a estimativa é de aproximadamente US$ 1,3 bilhão em 2026 e US$ 1,9 bilhão em 2027.
A avaliação, portanto, combina duas tendências simultâneas: a companhia deverá assumir mais compromissos financeiros para ampliar a frota, mas espera-se que o ritmo de geração de caixa cresça de forma suficiente para preservar métricas de crédito compatíveis com a classificação BB+.
Brasil concentra parte relevante do próximo ciclo de crescimento
O mercado brasileiro aparece como um dos principais elementos da estratégia operacional observada pela S&P. A companhia começou a preparar a entrada do Embraer E195-E2, aeronave destinada principalmente à abertura de novas rotas e ao atendimento de mercados com demanda inferior à necessária para aeronaves maiores.
A Latam anunciou em 2025 um pedido de até 74 E195-E2, formado por 24 aeronaves firmes e 50 opções. As entregas firmes foram planejadas a partir do segundo semestre de 2026, inicialmente para a operação brasileira. O contrato dos 24 aviões firmes foi divulgado com valor aproximado de US$ 2,1 bilhões a preços de tabela.
Na primeira fase anunciada neste ano, até 14 aeronaves devem entrar em operação entre novembro de 2026 e março de 2027. Elas deverão atender 42 rotas e quatro novos destinos: Cabo Frio, no Rio de Janeiro; Ji-Paraná, em Rondônia; Macaé, também no Rio; e Rondonópolis, em Mato Grosso. Com a expansão, a Latam Airlines Brasil pretende chegar a 67 destinos domésticos.
A diferença em relação à malha de 2019 é significativa. A companhia operava 44 destinos domésticos naquele ano; a meta de 67 representa acréscimo de 23 destinos, ou expansão de aproximadamente 52% sobre a base de 2019. A empresa também avalia até 18 destinos adicionais para uma segunda fase de expansão prevista para 2027.
A S&P, contudo, trata essa expansão como um dos pontos que exigirão acompanhamento. O avanço da oferta precisa ser acompanhado por demanda suficiente, estabilidade dos rendimentos por passageiro e manutenção das taxas de ocupação. A agência destaca que o ambiente competitivo brasileiro mudou em 2026








