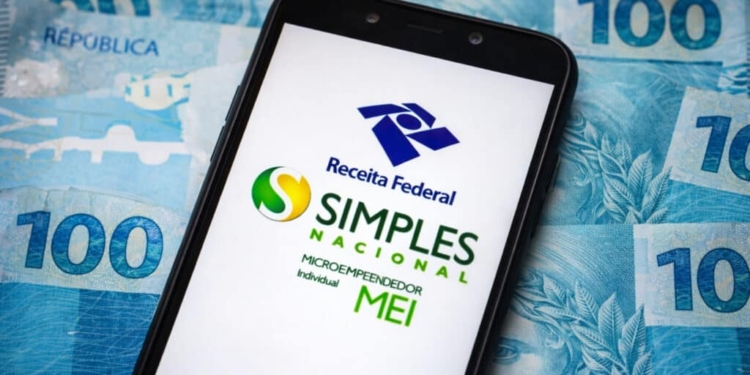
Termina nesta sexta-feira, 30 de outubro, o prazo para microempresas e empresas de pequeno porte regularizarem pendências que impedem o ingresso no Simples Nacional em 2027. A medida alcança contribuintes que solicitaram a adesão entre 1º de setembro e 15 de outubro de 2026, mas tiveram o pedido indeferido por irregularidades fiscais ou cadastrais. Sem a regularização dentro do período estabelecido, essas empresas podem ficar impedidas de utilizar o regime tributário a partir de 1º de janeiro.
A dimensão do problema aparece nos dados mais recentes da Receita Federal. Segundo balanço divulgado em 29 de outubro, foram registrados 357.828 pedidos indeferidos e 299.921 solicitações deferidas. Os números indicam que aproximadamente 54,4% dos requerimentos contabilizados naquele levantamento haviam recebido resposta negativa, embora parte das empresas ainda pudesse corrigir os impedimentos até o encerramento do prazo.
O calendário também estabelece para esta sexta-feira o fim do período de escolha do regime regular de recolhimento do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS), criados pela reforma tributária. Esse procedimento é independente da adesão ao Simples Nacional e permite que empresas já enquadradas no regime simplificado adotem uma sistemática diferente para os dois novos tributos.
Receita registra 357.828 pedidos negados para o Simples Nacional
O levantamento divulgado pela Receita Federal na quinta-feira (29) apresenta um universo de 657.749 solicitações com resultado informado. Desse total, 299.921 foram deferidas, equivalentes a aproximadamente 45,6%, enquanto 357.828 foram indeferidas.
Os dados mostram a importância das exigências fiscais e cadastrais no processo de ingresso no regime. Uma empresa pode atender aos limites de faturamento e exercer uma atividade permitida, mas ainda assim encontrar impedimentos por débitos tributários ou irregularidades identificadas pelos órgãos responsáveis.
Os números de pedidos indeferidos não representam necessariamente empresas que perderão definitivamente o direito à adesão. O levantamento reflete a situação registrada até sua divulgação, e os contribuintes ainda podem corrigir as irregularidades dentro do prazo legal.
Em comparação com o balanço de 16 de outubro, quando a Receita contabilizava 401.146 solicitações indeferidas e 256.607 deferidas, houve aumento significativo na quantidade de pedidos aprovados. A mudança indica que a situação dos requerimentos continuou sendo atualizada após o encerramento do período de inscrição.
A Receita não detalhou, nesse levantamento, quantas negativas estavam relacionadas especificamente a débitos federais, estaduais, municipais ou problemas cadastrais. Também não apresentou uma distribuição dos indeferimentos por setor econômico ou unidade da Federação.
Prazo de 30 de outubro não permite novos pedidos de adesão
A regularização que termina nesta sexta-feira não deve ser confundida com a apresentação de novos requerimentos de ingresso no Simples Nacional.
O período de solicitação começou em 1º de setembro e terminou em 15 de outubro de 2026. Portanto, para empresas já constituídas e submetidas ao calendário geral, o prazo atual é destinado exclusivamente à correção dos impedimentos identificados nos pedidos apresentados tempestivamente.
A regra consta da Resolução CGSN nº 194, de 25 de setembro de 2026, publicada no Diário Oficial da União em 28 de setembro. O ato alterou a Resolução CGSN nº 186/2026 e ampliou o período disponível para formalização da opção, além de estabelecer a data-limite para regularização.
O prazo de 30 de outubro é uniforme para os contribuintes abrangidos pela regra, independentemente da data em que tomaram conhecimento do indeferimento. Isso significa que uma empresa informada recentemente sobre suas pendências não recebe automaticamente um prazo adicional para resolvê-las.
Há uma situação específica para empresas em início de atividade. O calendário geral não se aplica integralmente às pessoas jurídicas que obtiveram inscrição no CNPJ entre 16 de outubro e 31 de dezembro de 2026, conforme a regulamentação do Comitê Gestor. Nesses casos, a opção deve observar o procedimento próprio de abertura e inscrição empresarial.
Dívidas tributárias e problemas cadastrais podem impedir a entrada
A legislação do Simples Nacional estabelece requisitos que envolvem faturamento, atividade econômica, estrutura societária e regularidade fiscal. A existência de impedimentos em qualquer uma dessas áreas pode comprometer a aprovação do pedido.
Entre os problemas mais comuns estão débitos administrados pela Receita Federal, inscrições em Dívida Ativa da União, pendências com administrações tributárias estaduais e municipais e inconsistências cadastrais.
O tratamento depende da natureza da irregularidade. Débitos federais ainda administrados pela Receita podem ser resolvidos mediante pagamento ou parcelamento, conforme as regras aplicáveis. Quando os valores já estão inscritos em Dívida Ativa da União, a negociação geralmente deve ser conduzida perante a Procuradoria-Geral da Fazenda Nacional (PGFN).
Pendências relacionadas ao Imposto sobre Serviços (ISS), por sua vez, podem exigir providências perante a prefeitura competente. Problemas envolvendo o Imposto sobre Circulação de Mercadorias e Serviços (ICMS) devem ser verificados junto à administração tributária estadual.
A regularização de uma dívida não elimina automaticamente todos os impedimentos eventualmente registrados para a mesma empresa. Se houver mais de uma restrição, será necessário solucionar cada uma delas de acordo com as exigências do órgão responsável.
Nos casos em que o contribuinte optar pelo parcelamento de débitos, também é necessário observar as condições para que a negociação produza efeitos. No parcelamento ordinário de dívidas do Simples Nacional, por exemplo, a aprovação depende do pagamento da primeira prestação.
Como consultar e regularizar o pedido do Simples Nacional
A consulta da solicitação deve ser realizada no Portal do Simples Nacional, mantido pela Receita Federal. O sistema disponibiliza o serviço de acompanhamento da formalização da opção, pelo qual o contribuinte pode verificar a situação do requerimento e identificar eventuais impedimentos.
O primeiro procedimento é acessar a área de serviços relacionados à opção e selecionar o acompanhamento da solicitação. A identificação do contribuinte é realizada pelos meios de autenticação disponibilizados no ambiente oficial.
Após a consulta, a empresa deve verificar o motivo do indeferimento e a autoridade fiscal responsável pela restrição. Essa identificação é necessária porque o Portal do Simples Nacional não centraliza obrigatoriamente a solução de todas as pendências.
Quando o problema estiver relacionado a débitos federais, o contribuinte poderá consultar a situação fiscal nos serviços digitais da Receita Federal. Para valores inscritos em Dívida Ativa, a regularização deve seguir os procedimentos da PGFN. Já irregularidades estaduais e municipais exigem atendimento nos canais dos respectivos entes.
Nos casos que envolvam pagamento, parcelamento ou atualização cadastral, é importante conferir a efetivação do procedimento e preservar seus comprovantes. A simples emissão de uma guia ou apresentação de pedido de negociação não assegura, isoladamente, a eliminação de uma restrição.
Como o prazo termina nesta sexta-feira, a possibilidade de concluir a regularização depende também do funcionamento dos sistemas envolvidos, dos procedimentos exigidos e da efetiva conclusão das providências dentro do período legal.
Empresas que não resolverem pendências podem ficar fora do regime em janeiro
O Simples Nacional permite que microempresas e empresas de pequeno porte recolham diversos tributos por meio de um sistema unificado, observadas as regras de enquadramento e as alíquotas correspondentes à atividade e ao faturamento.
O regime reúne, conforme as condições legais, tributos federais e parcelas de impostos estaduais e municipais em um documento de arrecadação. A sistemática busca simplificar o cumprimento das obrigações tributárias e pode reduzir a carga fiscal de determinadas atividades, embora a economia efetiva dependa das características de cada empresa.
O enquadramento não é automático. Além da manifestação de interesse dentro do calendário, a empresa precisa satisfazer os requisitos previstos na Lei Complementar nº 123/2006 e na regulamentação do Comitê Gestor.
Quem permanecer com impedimentos não resolvidos ao fim do prazo poderá ter a opção indeferida para 2027 e continuar submetido ao regime tributário aplicável à sua situação, como Lucro Presumido ou Lucro Real.
Essa consequência não significa necessariamente que a empresa será impedida de funcionar. A restrição diz respeito à possibilidade de utilizar o Simples Nacional, sem afastar outras obrigações tributárias e cadastrais.
A diferença pode afetar a forma de apuração dos impostos, os procedimentos de declaração, o recolhimento das contribuições e os custos de conformidade fiscal.
Mais de 1 milhão de contribuintes escolheram regime regular do IBS e da CBS
Além da regularização dos pedidos de adesão, o dia 30 de outubro encerra uma decisão tributária relacionada à implementação da reforma do consumo.
De acordo com o balanço publicado pela Receita Federal em 29 de outubro, 1.000.142 contribuintes já haviam realizado a opção pelo regime regular de apuração e recolhimento do IBS e da CBS.
A escolha está prevista na Lei Complementar nº 214/2025 e na regulamentação específica do Simples Nacional. Ela permite que empresas enquadradas no regime simplificado apurem os dois novos tributos separadamente, em lugar de recolher as parcelas correspondentes dentro do sistema unificado.
Para o primeiro semestre de 2027, a opção deve ser formalizada até esta sexta-feira e produzirá efeitos a partir de 1º de janeiro. A decisão não representa, por si só, a saída integral do Simples Nacional.
A diferenciação é relevante porque uma empresa poderá permanecer enquadrada no regime simplificado para os demais tributos e, simultaneamente, utilizar o regime regular para IBS e CBS, de acordo com as regras aplicáveis.
A sistemática pode modificar o aproveitamento e a transferência de créditos tributários nas operações comerciais. Por isso, a escolha deve considerar o perfil dos fornecedores e clientes, a estrutura de custos e os efeitos financeiros da nova tributação.
O número superior a um milhão de opções demonstra a abrangência da decisão, mas não permite concluir que todas essas empresas terão redução de impostos. O resultado dependerá das operações realizadas e da aplicação das normas da reforma tributária.
Opção pelo IBS e CBS poderá ser cancelada até dezembro
Embora o prazo de escolha do regime regular termine em 30 de outubro, os contribuintes que apresentaram a opção terão posteriormente uma janela para reconsiderar a decisão.
Segundo a Receita Federal, o cancelamento poderá ser realizado entre 3 de novembro e 20 de dezembro de 2026, conforme o procedimento previsto na Resolução CGSN nº 194/2026.
O período permite que empresas que já formalizaram a escolha avaliem novamente os efeitos tributários antes do início de 2027. Entretanto, essa possibilidade não equivale à reabertura geral do prazo para apresentar uma opção que não tenha sido realizada até esta sexta-feira.
A mesma resolução também prevê período de cancelamento para solicitações de ingresso no Simples Nacional, observadas as condições legais e o estágio de processamento de cada requerimento.
As regras foram definidas para permitir que a escolha do regime tributário seja concluída antes do começo do novo exercício, em um momento de transição para a tributação sobre o consumo.
Enquadramento aprovado produzirá efeitos em 1º de janeiro de 2027
Para as empresas que tiveram o pedido deferido, o ingresso ou retorno ao Simples Nacional produzirá efeitos a partir de 1º de janeiro de 2027, conforme o calendário estabelecido pelo Comitê Gestor.
O reconhecimento da opção não elimina a necessidade de manter o cumprimento das obrigações fiscais e observar os requisitos de permanência no regime. Restrições posteriores podem produzir consequências próprias, conforme a legislação aplicável.
Já os contribuintes cujos pedidos permanecem indeferidos precisam distinguir as pendências que ainda podem ser regularizadas dos impedimentos legais que não são solucionados apenas por pagamento ou parcelamento de débitos.
A Receita Federal orienta que o acompanhamento seja realizado pelos canais oficiais do Simples Nacional, com atenção às informações específicas do requerimento apresentado.
Com o encerramento do prazo de regularização nesta sexta-feira, o próximo marco do calendário será a abertura, em 3 de novembro, do período destinado ao cancelamento das opções nas hipóteses admitidas pela regulamentação. Para os pedidos de ingresso apresentados até 15 de outubro, a data de 30 de outubro permanece como limite para corrigir os impedimentos identificados.
Fontes:
Receita Federal — comunicado de 29 de setembro de 2026 sobre os novos prazos de adesão ao Simples Nacional e escolha do regime regular do IBS e da CBS.
Receita Federal — balanço de 29 de outubro de 2026 com 299.921 solicitações deferidas, 357.828 indeferidas e 1.000.142 opções pelo regime regular do IBS e da CBS.
Comitê Gestor do Simples Nacional — Resolução CGSN nº 194, de 25 de setembro de 2026, publicada no Diário Oficial da União em 28 de setembro de 2026.
Receita Federal — Portal do Simples Nacional, serviços de acompanhamento da formalização da opção e orientações para regularização de pendências.
Receita Federal — orientações oficiais sobre pagamento e parcelamento de débitos do Simples Nacional.
Legislação federal — Lei Complementar nº 123/2006 e Lei Complementar nº 214/2025, relativas ao Simples Nacional e à reforma da tributação sobre o consumo.