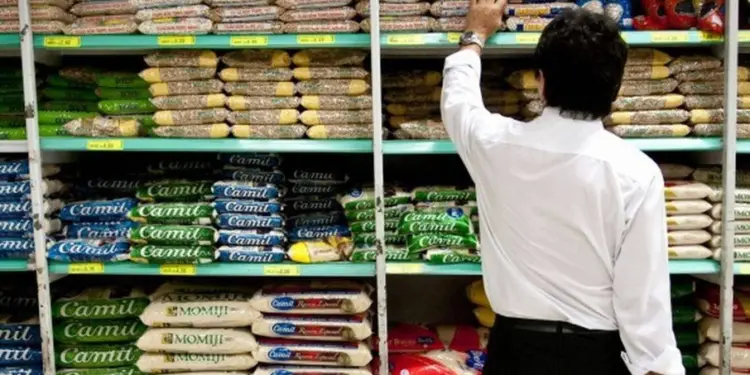
A Associação Brasileira de Supermercados (Abras) colocou em debate uma proposta de reformulação profunda nas diretrizes comerciais que regem a relação entre o varejo de autosserviço e os grandes fabricantes de bens de consumo não duráveis. O eixo central da iniciativa consiste em transferir para as indústrias a responsabilidade financeira e logística pela manutenção dos estoques de produtos nos centros de distribuição e nas redes de lojas, um encargo que historicamente recai de forma integral sobre os operadores supermercadistas brasileiros.
A discussão ganha tração em um momento de margens operacionais estreitas para o setor de comércio alimentar, que enfrenta custos logísticos elevados, despesas crescentes com energia e pessoal, além da necessidade imperativa de otimizar o capital de giro em um ambiente de taxas de juros em patamares restritivos. Pelo modelo debatido junto aos principais fornecedores de alimentos, produtos de limpeza e itens de higiene pessoal, a gestão e o custeio dos produtos armazenados passariam a ser assumidos de maneira compartilhada ou integralmente pelos detentores das marcas até o momento efetivo da comercialização ao consumidor final ou a consolidação da venda nas gôndolas.
A entidade que representa o setor supermercadista argumenta que a estrutura comercial vigente no país impõe uma imobilização de capital considerada ineficiente e financeiramente onerosa. Ao assumirem o financiamento dos estoques intermediários, os supermercados acumulam despesas financeiras diretas decorrentes do custo do dinheiro, despesas com armazenagem física, riscos de avarias, perdas por quebras operacionais e a constante ameaça de obsolescência de mercadorias. A mudança pretendida busca alinhar o mercado brasileiro a práticas consolidadas em economias desenvolvidas, onde a reposição baseada estritamente na demanda real diminui a necessidade de grandes volumes de produtos parados na cadeia logística.
Impacto estrutural na formação de preços e margens operacionais
A absorção do custo de estocagem pelos fabricantes poderá alterar substancialmente a dinâmica de formação de preços ao longo de toda a cadeia de suprimentos. Com a redução expressiva das despesas financeiras atreladas à manutenção de grandes inventários nos centros de distribuição, o varejo alimentar projeta ganhos de eficiência operacional que poderiam mitigar o repasse de custos adicionais para os consumidores finais, especialmente em categorias de alta rotatividade e forte sensibilidade a preços.
Especialistas em varejo e cadeia de suprimentos apontam que a transição para o modelo de estoque sob responsabilidade da indústria exige investimentos robustos em tecnologia de integração de dados e rastreamento em tempo real. Para que o suprimento funcione de maneira contínua, sem rupturas nas prateleiras ou excesso de mercadorias, varejistas e fabricantes precisam compartilhar informações precisas, transparentes e em tempo real sobre o fluxo de vendas diárias, o giro de inventário, a ruptura nas gôndolas e a sazonalidade de consumo regional.
As negociações entre a entidade setorial e os grandes conglomerados industriais ocorrem em meio a um cenário macroeconômico desafiador para o crédito corporativo e o financiamento das operações de curto prazo. As redes de supermercados de médio e grande porte operam tradicionalmente com margens líquidas estreitas, geralmente situadas na faixa de 1% a 3%. Essa característica estrutural torna qualquer otimização na gestão de estoques um fator determinante para a sustentabilidade financeira do negócio. A eliminação do custo financeiro de carregamento de estoques permitiria redirecionar recursos vitais para a expansão de canais digitais, reformas estruturais de lojas, investimentos em automação de caixa e modernização logística.
O peso do capital de giro e o custo do dinheiro no varejo
A dinâmica do setor supermercadista brasileiro é marcada pela alta velocidade de rotação de mercadorias combinada com margens unitárias reduzidas. Nesse ecossistema, o capital de giro é o oxigênio que mantém as redes operando. Quando as taxas de juros básicas da economia encontram-se em patamares elevados, o custo para financiar os estoques acumulados nos armazéns corrói o resultado operacional das empresas.
Historicamente, a indústria de bens de consumo de massa transfere grande parte do risco de demanda para o elo seguinte da cadeia. Os fabricantes produzem em grandes lotes para capturar economias de escala em suas plantas fabris e empurram o excedente para os centros de distribuição dos supermercados por meio de prazos de pagamento muitas vezes incompatíveis com a velocidade real de venda ao consumidor final. Com isso, o varejista assume o ônus de pagar pelos produtos antes mesmo de eles serem vendidos nas gôndolas, arcando com o custo financeiro dessa defasagem temporal.
A proposta articulada pela Abras busca inverter essa lógica por meio da adoção de conceitos modernos de gestão de cadeia de suprimentos, a exemplo dos modelos de estoque gerido pelo fornecedor, conhecidos internacionalmente pela sigla VMI (Vendor Managed Inventory). Nesse formato, o fabricante passa a monitorar os níveis de estoque no destino e tem a autonomia e a responsabilidade de repor os produtos apenas na medida em que as vendas reais ocorrem. A consequência direta é a liberação de bilhões de reais em capital de giro para o setor varejista, recursos que atualmente ficam estéreis nas prateleiras dos centros de distribuição.
Desafios na negociação e resistências industriais
A implementação de um novo modelo de relacionamento comercial não ocorre sem atritos e resistências naturais por parte dos fabricantes de bens de consumo. As grandes indústrias argumentam que também operam sob intensa pressão de custos, impactadas pela volatilidade nos preços de commodities agrícolas, custos de embalagens plásticas e de papelão, além de despesas logísticas associadas ao transporte rodoviário em malhas viárias complexas e de dimensões continentais como a brasileira.
Os fabricantes apontam que a assunção dos estoques intermediários exige uma reestruturação profunda em suas próprias linhas de crédito, capital de giro e capacidade de armazenagem. Para absorver a mercadoria que antes ficava nos depósitos dos supermercados, a indústria precisará expandir sua própria infraestrutura logística ou negociar prazos e condições diferenciadas com seus fornecedores de matérias-primas. Além disso, há o temor de que a mudança resulte em disputas contratuais complexas relacionadas a tabelas comerciais, descontos por volume, verbas de cooperativismo e prazos de pagamento, o que pode gerar atritos de longo prazo entre elos que dependem mutuamente para o funcionamento do abastecimento nacional.
Outro ponto de atrito nas negociações envolve a responsabilidade sobre perdas e avarias. No modelo tradicional, o risco de deterioração de produtos perecíveis ou de danos causados pelo manuseio nos centros de distribuição recaía sobre o varejista. Com a mudança para o estoque sob tutela da indústria, a matriz de risco contratual precisa ser reescrita para definir claramente quem arca com os prejuízos em caso de avarias logísticas, vencimento de prazos de validade nas prateleiras ou frustração de expectativas de vendas decorrente de mudanças abruptas no comportamento do consumidor.
Impactos sobre a concorrência e a dinâmica de mercado
A discussão sobre o financiamento de estoques também possui desdobramentos relevantes para a estrutura concorrencial do setor supermercadista brasileiro. O mercado é caracterizado por uma polarização entre grandes redes nacionais ou regionais, que possuem forte poder de barganha junto aos fabricantes, e uma vasta base de supermercados de pequeno e médio portes, que muitas vezes enfrentam dificuldades para negociar prazos e condições comerciais vantajosas.
Especialistas do setor apontam que a padronização de diretrizes comerciais mais equilibradas poderia beneficiar os supermercados regionais e de menor porte. Caso as novas regras de responsabilidade sobre estoques sejam adotadas de forma ampla no mercado, os estabelecimentos menores ganhatórias margens de manobra financeira, reduzindo a assimetria competitiva frente aos grandes conglomerados do varejo alimentar que hoje conseguem negociar condições diferenciadas de repasse de custos e prazos de pagamento estendidos junto às multinacionais de bens de consumo.
Por outro lado, a transição exige investimentos tecnológicos que podem representar barreiras operacionais para os supermercados de menor porte. A implementação de sistemas integrados de troca de dados eletrônicos e o compartilhamento de informações em tempo real demandam capacidade de investimento em tecnologia da informação, um desafio para empresas que ainda operam com sistemas legados ou processos manuais de controle de inventário. A entidade setorial avalia formas de apoiar a digitalização dos associados menores para evitar que a mudança beneficie exclusivamente os grandes players do mercado nacional.
Próximos passos e o futuro das negociações comerciais
As conversas entre os representantes do setor supermercadista e os grandes fornecedores de bens de consumo devem se estender ao longo dos próximos meses, com a formação de comitês técnicos conjuntos encarregados de avaliar a viabilidade operacional de projetos-piloto em categorias específicas de produtos de menor complexidade logística, como produtos de limpeza e itens de mercearia seca, antes de avançar para categorias mais sensíveis como perecíveis e congelados.
A expectativa da diretoria da entidade é estabelecer diretrizes voluntárias de boas práticas comerciais que possam servir de referência para os contratos futuros firmados entre varejo e indústria, evitando uma escalada de conflitos judiciais ou comerciais em um mercado altamente concentrado. O sucesso da iniciativa dependerá da capacidade de construção de consensos entre elos historicamente rivais na disputa pela apropriação da margem comercial ao longo da cadeia produtiva, em um ambiente onde o consumidor final busca alternativas para proteger seu poder de compra diante das oscilações inflacionárias.
Fontes:
Associação Brasileira de Supermercados – diretrizes comerciais e propostas estruturais para a cadeia de abastecimento
Banco Central do Brasil – evolução das taxas de juros, custos de captação e condições de crédito para o capital de giro corporativo