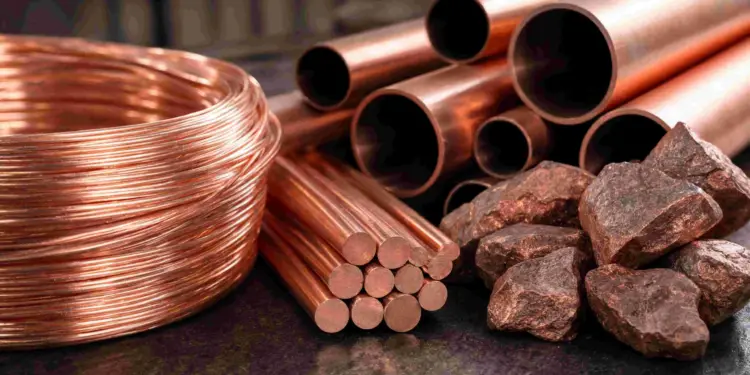
O cobre entrou em uma nova fase de valorização em 2026, sustentado por uma combinação pouco comum de demanda estrutural crescente, redução da produção mineral e distorções provocadas pela política comercial dos Estados Unidos. O movimento levou as cotações a máximas históricas em Nova York e Londres e colocou o metal no centro das discussões sobre infraestrutura elétrica, expansão dos data centers e custos industriais.
Na quarta-feira, 9 de setembro, os contratos de cobre negociados em Nova York chegaram a US$ 6,89 por libra, segundo os dados de mercado utilizados na apuração. Na London Metal Exchange (LME), o contrato de referência de três meses atingiu US$ 14.533 por tonelada, também um recorde. O metal acumulava alta próxima de 16% em 2026 no mercado londrino, enquanto a valorização em 12 meses se aproximava de 40%.
A escalada ganhou força apesar de o mercado de cobre refinado ainda apresentar superávit global. A contradição é explicada pela diferença entre a produção extraída das minas e a disponibilidade efetiva do metal refinado, além da concentração de estoques em determinadas regiões. O resultado é um mercado no qual a oferta agregada ainda não está formalmente em déficit, mas a disponibilidade física em pontos estratégicos ficou mais apertada.
A situação coloca pressão sobre custos de fabricantes de fios, cabos, equipamentos elétricos, veículos, máquinas e componentes eletrônicos. Também aumenta a importância econômica do cobre para investimentos em redes de transmissão e distribuição, justamente em um momento em que a inteligência artificial acelera a construção de infraestrutura digital de alta intensidade energética.
Produção mineral recua enquanto consumo de cobre continua avançando
Os dados preliminares do International Copper Study Group (ICSG) mostram que a produção mundial de cobre em minas caiu 1,1% no primeiro semestre de 2026. A retração ocorreu mesmo com a entrada ou expansão de projetos em alguns países e foi concentrada em produtores relevantes.
O Chile, maior produtor mundial de cobre, registrou queda de 6,6% na produção mineral no primeiro semestre. O país respondeu por cerca de 24% da produção mundial de cobre extraído em 2024, segundo o U.S. Geological Survey, o que ajuda a dimensionar o efeito de uma redução em sua oferta.
A produção de concentrado, principal matéria-prima utilizada nas fundições, teve queda mundial ainda mais acentuada, de 2,6%. Parte da retração foi compensada pelo crescimento da produção por solvent extraction-electrowinning, conhecida como SX-EW, que avançou 4,3%.
O problema para o mercado é que o crescimento da capacidade instalada não se converteu integralmente em maior produção. Quedas operacionais, deterioração das condições de algumas minas e problemas específicos em grandes produtores reduziram a utilização das estruturas existentes.
Em outras palavras, a pressão atual não decorre apenas da falta de novos projetos. O mercado também enfrenta dificuldade para transformar capacidade produtiva já instalada em volumes adicionais de cobre.
Do lado da metalurgia, o quadro é diferente. A produção mundial de cobre refinado aumentou cerca de 2,4% no primeiro semestre, puxada principalmente por China e República Democrática do Congo. O consumo aparente mundial cresceu 2,3%.
Esse cálculo ainda resultou em superávit preliminar de aproximadamente 131 mil toneladas no mercado refinado no primeiro semestre, segundo o ICSG. Ajustado para mudanças estimadas nos estoques vinculados da China, o excedente seria menor, de cerca de 98 mil toneladas.
A diferença entre esses indicadores é fundamental para entender a atual valorização. Há cobre refinado suficiente em termos agregados, mas a produção mineral está recuando e os estoques encontram-se distribuídos de maneira desigual entre mercados.
Inteligência artificial acrescenta uma nova fonte de demanda
A expansão dos data centers transformou o cobre em um dos metais diretamente associados à infraestrutura necessária para o crescimento da inteligência artificial.
Data centers demandam cobre em cabos, sistemas elétricos, transformadores, equipamentos de distribuição de energia e outras estruturas necessárias para transportar e controlar grandes volumes de eletricidade. O efeito é ampliado porque a instalação de novos centros de processamento ocorre simultaneamente à expansão das redes elétricas que precisam abastecê-los.
A Agência Internacional de Energia (IEA) estima que a eletricidade consumida mundialmente por data centers poderá mais que dobrar até 2030, chegando a aproximadamente 945 terawatts-hora. A inteligência artificial é apontada como o principal vetor desse crescimento, ao lado de outros serviços digitais.
A intensidade desse investimento também mudou de escala. Os gastos de capital de cinco grandes empresas de tecnologia ultrapassaram US$ 400 bilhões em 2025 e, segundo a IEA, devem crescer mais 75% em 2026. Esse avanço significa maior demanda não apenas por chips e servidores, mas também pelos sistemas físicos que sustentam esses equipamentos.
O cobre aparece nesse processo como elemento de ligação entre tecnologia e energia. A construção de data centers precisa de fornecimento elétrico confiável, enquanto a expansão das redes depende de grandes quantidades de cabos e equipamentos condutores.
A IEA destaca ainda que data centers utilizam quantidades relevantes de cobre, alumínio, silício, gálio, terras raras e outros minerais. A expansão da inteligência artificial, portanto, adiciona uma camada de demanda sobre uma cadeia de suprimentos que já vinha sendo pressionada pela eletrificação de veículos, redes elétricas, armazenamento de energia e fontes renováveis.
Tarifas americanas alteram a distribuição do metal
Além dos fundamentos de oferta e demanda, o mercado passou a incorporar um fator comercial de grande peso: a possibilidade de novas tarifas americanas sobre o cobre refinado.
Os Estados Unidos já aplicam uma tarifa de 50% sobre determinadas categorias de produtos de cobre semimanufaturados e derivados intensivos em cobre. A medida foi estabelecida em 2025 e posteriormente sofreu alterações no regime tarifário americano em 2026.
A questão que passou a movimentar os operadores é a possibilidade de uma nova cobrança sobre o cobre refinado. Até 10 de setembro, porém, não havia decisão final nesse sentido. A Casa Branca havia adiado uma definição diante da preocupação com o impacto sobre os custos industriais e sobre os preços dos produtos consumidos no mercado americano.
A expectativa de uma possível tarifa, entretanto, já foi suficiente para modificar os fluxos comerciais.
Importadores e operadores anteciparam embarques para os Estados Unidos antes de eventual mudança das regras. O efeito foi uma concentração maior de cobre no mercado americano e uma redução relativa da disponibilidade em outros centros consumidores.
Dados comerciais citados em levantamentos recentes mostram que as importações americanas de cobre refinado e ligas chegaram a 225 mil toneladas em julho, o maior volume mensal registrado desde 1990. O número representou alta de 78% sobre junho.
Esse deslocamento ajuda a explicar por que o mercado pode apresentar superávit global e, ao mesmo tempo, registrar aperto regional. O cobre não desapareceu do sistema; ele foi redirecionado.
A consequência é particularmente importante para a formação dos preços na LME, onde a disponibilidade física fora dos Estados Unidos passou a ser observada com mais atenção por investidores e consumidores industriais.
Fabricantes já sentem aumento dos custos
O avanço do preço internacional começa a aparecer nos custos de produtos que utilizam cobre de maneira intensiva. Dados do Bureau of Labor Statistics indicaram que o preço de fios e cabos de cobre nos Estados Unidos havia subido cerca de 18% em 12 meses até julho.
O repasse para consumidores não ocorre de maneira uniforme. Empresas podem absorver parte da alta de sua matéria-prima, renegociar contratos, substituir materiais em determinadas aplicações ou transferir uma parcela do aumento para os preços finais.
Mesmo assim, quanto maior e mais persistente for a cotação do cobre, maior tende a ser a pressão sobre segmentos que utilizam o metal como insumo direto.
Construção civil, fabricantes de equipamentos elétricos, indústria automotiva, infraestrutura de telecomunicações, geração e transmissão de energia e fabricantes de componentes eletrônicos estão entre os setores mais expostos.
A substituição por alumínio pode reduzir parte da pressão em algumas aplicações, sobretudo em linhas e cabos nos quais o peso é uma variável relevante. O cobre, porém, mantém vantagens de condutividade, resistência e desempenho em diversas utilizações, especialmente em cabos subterrâneos e submarinos e em componentes de maior exigência técnica.
A alta pode continuar, mas o mercado ficou mais vulnerável à correção
A valorização superior a 15% no ano elevou o cobre a um patamar no qual fundamentos e posicionamento financeiro passaram a atuar simultaneamente.
Traders, fundos de hedge e outros investidores podem ampliar posições quando a tendência de alta se fortalece. Esse movimento tende a aumentar a velocidade das oscilações e cria espaço para correções abruptas caso uma expectativa dominante se altere.
A retirada de 5% das máximas históricas observada nas negociações de quinta-feira, 10 de setembro, mostrou essa vulnerabilidade. Ainda assim, a correção não eliminou os fatores estruturais que sustentam o mercado.
A longo prazo, eletrificação, expansão das redes, veículos elétricos e infraestrutura digital continuam adicionando demanda. A IEA estima que a utilização anual de cobre apenas em redes elétricas poderá crescer de 5 milhões de toneladas em 2020 para 7,5 milhões em 2040 em seu cenário de políticas declaradas.
O ponto de maior incerteza está no lado da oferta. Projetos de cobre levam anos para entrar em operação e exigem elevados investimentos, licenciamento ambiental, infraestrutura e estabilidade regulatória. Uma queda temporária da produção pode ser compensada em alguns períodos por estoques ou aumento da produção refinada, mas uma redução prolongada nas minas limita a capacidade de resposta do mercado.
Por isso, o atual ciclo de valorização reúne três forças distintas. A primeira é estrutural e está associada à eletrificação e à expansão da infraestrutura de inteligência artificial. A segunda é operacional e decorre do recuo da produção mineral no primeiro semestre. A terceira é comercial, ligada à antecipação de embarques para os Estados Unidos diante da possibilidade de novas tarifas.
Enquanto esses fatores permanecerem simultaneamente ativos, o cobre tende a continuar sendo acompanhado não apenas como uma commodity industrial, mas como um indicador da capacidade da economia mundial de financiar e executar a expansão de redes elétricas, veículos eletrificados e infraestrutura digital.
Fontes:
International Copper Study Group – dados preliminares de produção, consumo e balanço mundial de cobre no primeiro semestre de 2026
U.S. Geological Survey – estatísticas sobre produção mundial de cobre e participação do Chile
Agência Internacional de Energia – projeções de demanda por eletricidade, data centers, inteligência artificial e minerais críticos
Casa Branca – proclamações sobre tarifas de importação e regime de comércio para produtos de cobre
U.S. Bureau of Labor Statistics – evolução dos preços ao produtor de fios e cabos de cobre nos Estados Unidos