
Todo mês, o holerite chega com uma linha de números que poucos trabalhadores param para ler com atenção. Salário bruto, INSS, Imposto de Renda, valor líquido final. Cada campo diz algo sobre o quanto sobra, mas raramente essas informações são lidas em conjunto.
O que esse documento também esconde, sem deixar explícito, é o quanto de crédito você pode acessar. Existe um cálculo por trás de cada holerite que define o seu teto de empréstimo consignado, e entendê-lo muda a forma como você avalia suas opções financeiras.
Neste artigo, você vai descobrir como esse limite funciona, o que entra na conta e como usá-lo com mais consciência.
Por que o seu salário define quanto você pode pedir emprestado
No crédito consignado, as parcelas saem diretamente do salário antes de o dinheiro chegar à conta. Por isso, o valor que pode ser comprometido tem um teto fixado em lei: o cálculo parte sempre do salário líquido, ou seja, do que sobra depois que INSS, Imposto de Renda e outros descontos obrigatórios já foram deduzidos do bruto.
Isso significa que dois trabalhadores com o mesmo salário bruto podem ter tetos de crédito diferentes.
Quem tem mais descontos em folha, como plano de saúde ou pensão alimentícia judicial, parte de uma base menor para o cálculo da margem disponível.
Essa lógica já faz parte da rotina da maioria dos trabalhadores com carteira assinada, mesmo quando eles não a percebem.
Segundo pesquisa Datatudo, feita com os leitores do blog da fintech meutudo, 63% dos entrevistados já têm um empréstimo consignado CLT ativo, o que mostra que a maioria já opera dentro desse sistema de desconto em folha, independentemente de entender ou não como o limite é calculado.
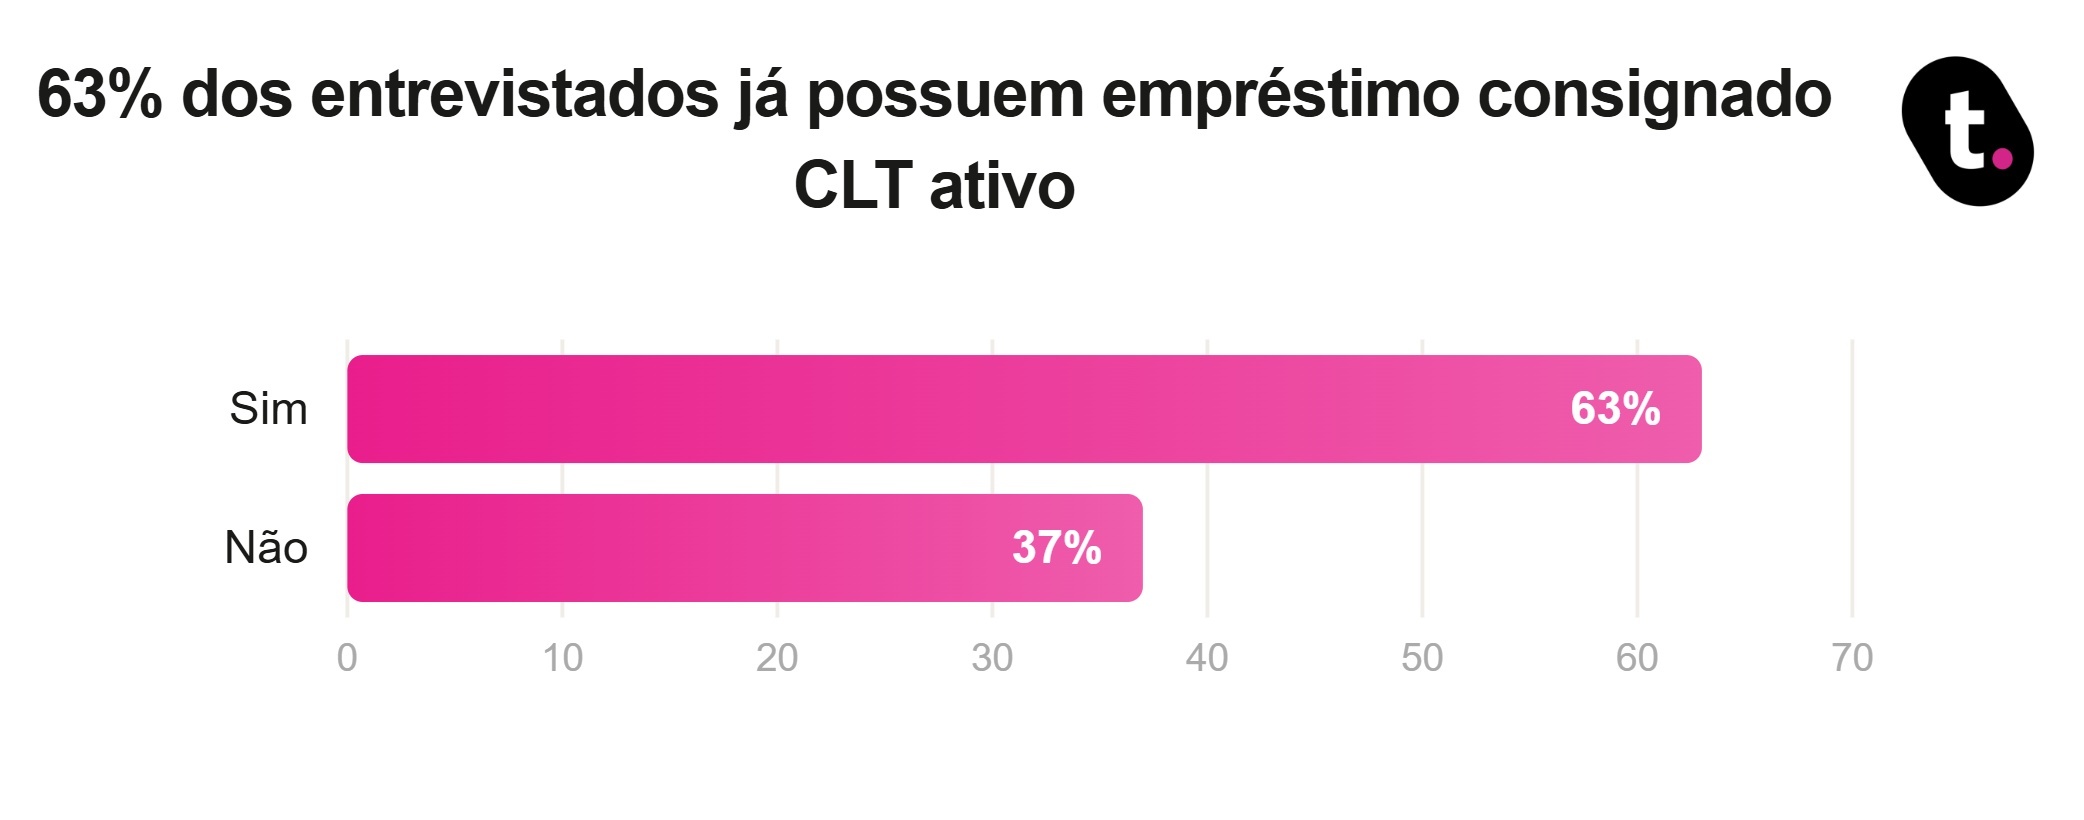
Os 37% que ainda não têm consignado ativo podem nunca ter simulado esse crédito, ou simplesmente não saber que têm acesso a ele.
De qualquer forma, a pesquisa também mostra que conhecer esse cálculo é o ponto de partida para qualquer decisão mais consciente sobre crédito.
Margem consignável: o limite que protege o trabalhador (e que poucos conhecem)
A margem consignável é o percentual do salário que pode ser usado para pagar parcelas de empréstimo consignado descontadas diretamente em folha. Para trabalhadores CLT, esse limite é de até 35% da renda líquida mensal.
Renda líquida, aqui, é o que sobra depois de todos os descontos obrigatórios e voluntários: Imposto de Renda, INSS, contribuições sindicais, plano de saúde, vale-transporte e outros consignados já ativos, se houver.
Na prática, isso cria um teto personalizado para cada trabalhador. Dois colegas com o mesmo salário bruto podem ter margens diferentes dependendo de quantos descontos cada um carrega em folha. Quem tem mais deduções parte de uma base menor e, portanto, chega a um limite de crédito menor.
Conhecer esse limite é especialmente útil para quem quer contratar um empréstimo CLT: ele garante que as parcelas não consumam o salário inteiro e que sobre renda suficiente para o restante do mês.
O que pode (e o que não pode) entrar no cálculo do seu desconto em folha
O ponto de partida é sempre o salário líquido. Para calculá-lo, saem do bruto os descontos obrigatórios: a contribuição ao Instituto Nacional do Seguro Social (INSS) e o Imposto de Renda Retido na Fonte (IRRF), quando incidente. Os percentuais variam conforme a faixa salarial de cada trabalhador.
Outros descontos com caráter compulsório também reduzem a base da margem, como pensão alimentícia determinada judicialmente e contribuições sindicais obrigatórias.
Já vale-refeição e vale-transporte ficam de fora desse cálculo, porque são benefícios concedidos pela empresa, não deduções do salário do trabalhador.
Um ponto que costuma passar despercebido: parcelas de consignados já ativos ocupam parte da margem disponível.
Antes de simular um novo contrato, vale checar o quanto do teto já está comprometido. O espaço real para novas parcelas é o saldo restante, não o limite total de 30%.
Como usar a margem consignável de forma estratégica sem comprometer o mês
O primeiro passo é simples: saber quanto da margem ainda está livre. Muitos trabalhadores chegam à simulação sem verificar se têm contratos ativos que já consomem parte do espaço. O resultado acaba sendo um crédito menor do que o esperado, ou uma reprovação que poderia ter sido evitada com uma consulta prévia.
A relação entre prazo e parcela também faz diferença. Prazos mais longos geram parcelas menores, o que ocupa menos margem e deixa folga para outros compromissos.
Quando o valor necessário é alto mas a margem disponível é apertada, alongar o prazo pode ser uma saída mais adequada do que forçar uma contratação que pressiona o orçamento.
Por fim, qualquer reajuste salarial recalcula a margem automaticamente. Quem recebeu aumento recente pode ter mais crédito disponível do que imaginava.
Vale simular novamente depois de uma mudança no salário antes de assumir que o teto anterior ainda é o atual.
Saber como a margem consignável é calculada transforma o holerite em uma ferramenta de planejamento.
Com esse entendimento, a decisão sobre contratar, ampliar ou deixar o crédito de lado passa a ser baseada em números reais, não em estimativas. As informações estão ali toda vez que o contracheque chega: a interpretação delas é o que faz a diferença.
Se você ainda não sabe quanto da sua margem está livre, pode ser uma boa hora para conferir. Esse número diz mais sobre a sua capacidade financeira do que qualquer estimativa, e conhecê-lo de antemão é o que permite negociar com mais segurança quando surgir uma necessidade real.






