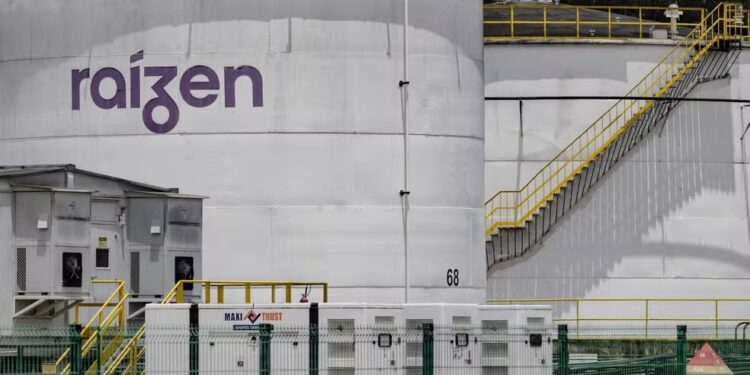
A Raízen (RAIZ4) formalizou um acordo com a Procuradoria-Geral da Fazenda Nacional (PGFN) e a Receita Federal para regularizar R$ 22,4 bilhões em débitos tributários do grupo econômico, obtendo uma redução de R$ 8,5 bilhões em multas e juros sobre a parcela atribuída à companhia. O entendimento, celebrado em 28 de outubro de 2026, estabelece uma nova etapa na reorganização das obrigações fiscais da empresa, que também precisa concluir operações societárias e financeiras previstas em seu plano de recuperação extrajudicial.
O acordo estabelece que R$ 16,7 bilhões do passivo tributário abrangido são de responsabilidade econômica da Raízen. Os R$ 5,7 bilhões restantes correspondem a obrigações cuja responsabilidade econômica final é atribuída aos acionistas controladores, conforme os instrumentos aplicáveis. A distinção é relevante porque os descontos anunciados para a companhia incidem sobre sua parcela, e não representam uma redução automática de todo o montante de R$ 22,4 bilhões.
Após os abatimentos, o saldo tributário a ser liquidado pela empresa passa a R$ 8,2 bilhões. A quitação foi estruturada com R$ 5,7 bilhões em créditos decorrentes de prejuízos fiscais acumulados e um desembolso de R$ 2,5 bilhões à vista. O modelo combina o aproveitamento de atributos fiscais com uma saída direta de caixa, sem eliminar a necessidade de a companhia cumprir as condições pactuadas com as autoridades tributárias.
A operação ocorre enquanto a Raízen implementa uma reorganização mais ampla de sua estrutura de capital. O plano de recuperação extrajudicial já foi homologado pela Justiça de São Paulo e abrange aproximadamente R$ 61,4 bilhões em dívidas financeiras quirografárias. A conclusão da transação tributária integra as condições previstas para a execução da reestruturação, mas não encerra, por si só, todas as obrigações envolvidas no processo.
Desconto equivale a mais da metade dos débitos fiscais atribuídos à empresa
O abatimento de R$ 8,5 bilhões corresponde a aproximadamente 50,9% dos R$ 16,7 bilhões inicialmente atribuídos à Raízen na transação tributária. O percentual foi calculado a partir dos valores divulgados pela companhia e demonstra a dimensão da redução negociada sobre essa parcela específica.
A diferença entre o valor original e os descontos resulta em um saldo de R$ 8,2 bilhões. Desse total, os créditos de prejuízos fiscais representam cerca de 69,5%, enquanto o pagamento em dinheiro equivale a aproximadamente 30,5%.
Essa composição diferencia o valor nominal negociado do esforço financeiro imediato. Os R$ 22,4 bilhões representam o conjunto das obrigações tributárias abrangidas pelo acordo, enquanto os R$ 8,2 bilhões correspondem ao saldo que a própria Raízen deverá liquidar após os descontos concedidos sobre sua parcela.
Também é necessário distinguir os dois valores de R$ 5,7 bilhões mencionados na operação. Um deles se refere à responsabilidade econômica final dos acionistas controladores sobre parte das obrigações fiscais. O outro corresponde aos créditos de prejuízos fiscais que serão utilizados pela Raízen para quitar seu saldo tributário.
Embora os valores sejam iguais, suas naturezas são diferentes. Os créditos fiscais integram a forma de pagamento da parcela atribuída à companhia e não devem ser confundidos com um desembolso dos controladores.
O fato relevante divulgado pela empresa não detalha a mecânica de liquidação da parcela de R$ 5,7 bilhões atribuída economicamente aos controladores. Por isso, não é possível concluir, apenas com as informações publicadas, de que maneira essa parte será paga ou quais desembolsos específicos caberão a cada acionista.
O anúncio também não significa que todo o passivo tributário esteja imediatamente extinto. A regularização depende do cumprimento das obrigações estabelecidas na transação, conforme as condições aplicáveis ao acordo.
Créditos fiscais reduzem a necessidade de desembolso imediato
A utilização de prejuízos fiscais é um dos instrumentos admitidos na legislação brasileira para determinadas modalidades de transação tributária. O mecanismo permite aproveitar créditos fiscais elegíveis para abater obrigações abrangidas pela negociação, observadas as condições legais e os limites aplicáveis.
Na prática, prejuízos fiscais acumulados podem produzir efeitos econômicos em uma renegociação sem representar uma entrada de dinheiro novo no caixa. O benefício está na possibilidade de utilizar atributos tributários para liquidar parte do saldo negociado, reduzindo a quantia que precisa ser desembolsada em moeda corrente.
No caso da Raízen, os R$ 5,7 bilhões previstos nessa modalidade correspondem a quase sete décimos do saldo de R$ 8,2 bilhões. O pagamento em dinheiro de R$ 2,5 bilhões representa a parcela remanescente.
A estrutura, portanto, procura limitar a necessidade de liquidez imediata destinada à regularização fiscal. Isso é especialmente relevante para uma companhia que, além das obrigações tributárias, enfrenta custos financeiros elevados e precisa reorganizar passivos perante bancos e investidores do mercado de capitais.
O desconto, entretanto, não deve ser interpretado como perdão indiscriminado do principal dos tributos. A empresa informou expressamente que a redução de R$ 8,5 bilhões recai sobre multas e juros. A operação mantém condições próprias de pagamento para o saldo restante.
A transação tributária é um instrumento de negociação entre o contribuinte e a administração pública, com concessões recíprocas dentro dos limites legais. Seu resultado depende das condições previstas no acordo e do cumprimento das obrigações assumidas. A assinatura, isoladamente, não substitui a execução financeira e fiscal necessária à conclusão da regularização.
Recuperação extrajudicial abrange R$ 61,4 bilhões em dívidas financeiras
A negociação tributária precisa ser compreendida dentro do processo mais amplo de recuperação extrajudicial da Raízen. Em agosto de 2026, a companhia informou a homologação judicial do plano apresentado em junho, que obteve adesão de 81,6% dos credores financeiros quirografários abrangidos.
Com a homologação pela 3ª Vara de Falências e Recuperações Judiciais do Foro Central de São Paulo, o reperfilamento das dívidas financeiras quirografárias abrangidas pelo plano, estimadas em R$ 61,4 bilhões, tornou-se efetivo e vinculante para a totalidade dos credores sujeitos às suas condições.
O plano prevê alternativas para reorganizar os créditos, incluindo a conversão de parte das obrigações em participação societária, por meio de units, e a emissão de novos títulos de dívida com garantias. Também contempla medidas de capitalização, reorganização societária e desinvestimento de ativos, com o objetivo de readequar a estrutura financeira e operacional do grupo.
A homologação judicial representou uma etapa importante porque estabeleceu os efeitos do plano perante os credores abrangidos. Isso não significa, contudo, que todas as operações necessárias já tenham sido concluídas. A implementação depende do cumprimento das condições previstas, da execução dos procedimentos societários e das demais medidas de reorganização.
O acordo fiscal se insere nesse contexto como uma frente adicional de regularização das obrigações da companhia. Ele trata de débitos tributários perante a União, enquanto o plano extrajudicial se concentra no reperfilamento de determinadas dívidas financeiras. Embora os dois processos estejam relacionados à reorganização da empresa, seus valores não devem ser somados ou tratados como se representassem uma única categoria de passivo.
A diferença entre as duas frentes também é importante para a avaliação da recuperação financeira. A renegociação fiscal reduz os encargos abrangidos e define uma forma de liquidação do saldo, enquanto o plano financeiro procura alterar a estrutura e as condições de pagamento de obrigações perante credores.
Endividamento e prejuízo explicam a pressão por capitalização
Os resultados do ano-safra 2025/2026, encerrado em 31 de março de 2026, dimensionam os desafios financeiros que antecederam o acordo. A Raízen registrou prejuízo líquido de R$ 27,1 bilhões no período, contra uma perda de R$ 4,2 bilhões no ano-safra anterior.
O resultado foi afetado por fatores financeiros e operacionais, incluindo provisões de R$ 22,5 bilhões, sem efeito caixa, para redução ao valor recuperável de determinados ativos. As despesas financeiras também aumentaram em um período marcado pela elevação do endividamento e do custo de financiamento.
O EBITDA ajustado reportado atingiu R$ 11,27 bilhões em 2025/2026, queda de aproximadamente 2,3% em relação aos R$ 11,54 bilhões do ciclo anterior, segundo o critério comparável apresentado pela companhia. A receita operacional líquida consolidada recuou 11,5%, para R$ 225,85 bilhões, ante R$ 255,27 bilhões.
A dívida líquida encerrou o ano-safra em R$ 58,23 bilhões, alta de 69,9% em relação aos R$ 34,26 bilhões registrados em 31 de março de 2025. Na mesma comparação, a relação entre dívida líquida e EBITDA ajustado acumulado em 12 meses passou de 3,2 vezes para 5,2 vezes.
Esses indicadores mostram que a pressão sobre a estrutura de capital não decorreu apenas da existência de obrigações fiscais. O aumento da dívida líquida, o custo financeiro e o desempenho operacional também contribuíram para a deterioração dos resultados e para a necessidade de uma reorganização abrangente.
A própria companhia apontou, em seu relatório anual, condições climáticas adversas, volatilidade das commodities, juros elevados e efeitos do mercado ilegal de combustíveis entre os fatores que afetaram suas atividades. No segmento de etanol, açúcar e bioenergia, a moagem de cana caiu de 78,2 milhões para 70,5 milhões de toneladas entre os dois anos-safra, enquanto a produção de etanol recuou 17,9%.
Nesse contexto, a redução do passivo fiscal ajuda a resolver uma parte das obrigações, mas não substitui a necessidade de recuperar a geração de caixa, controlar custos e concluir a reorganização das dívidas financeiras. O resultado efetivo da reestruturação dependerá da combinação dessas medidas.
Aumento de capital pode chegar a R$ 39,8 bilhões
Outra etapa relevante está prevista no programa de capitalização vinculado ao plano de recuperação extrajudicial. Em comunicado de 26 de outubro, a Raízen atualizou a proposta de aumento de capital privado, com direito de preferência aos acionistas, para um valor mínimo de R$ 3,5 bilhões e máximo de aproximadamente R$ 39,8 bilhões.
A diferença entre os limites decorre da estrutura da operação, que contempla diferentes emissões de ações e units, além da possibilidade de capitalização de créditos abrangidos pelo plano e do exercício dos direitos de preferência pelos acionistas. Por isso, o valor máximo não deve ser interpretado como uma previsão de entrada de R$ 39,8 bilhões em dinheiro novo.
O plano de recuperação havia previsto uma capitalização em dinheiro entre R$ 3,5 bilhões e R$ 4 bilhões, a ser integralizada pela Shell Brasil Petróleo e, caso aderisse à operação, pela Aguassanta Participações, controlada pela família do acionista controlador da Cosan. A atualização posterior ampliou o limite potencial da operação societária ao considerar o conjunto das emissões e a estrutura de conversão de créditos.
O preço proposto é de R$ 0,25 por ação ordinária ou preferencial classe B. As units, cada uma formada por uma ação ordinária e uma preferencial classe A, terão preço de emissão de R$ 0,50. A operação permanece sujeita às aprovações societárias previstas nos comunicados da companhia.
A assembleia geral extraordinária e a assembleia especial de titulares de ações preferenciais foram convocadas para 30 de outubro de 2026. A deliberação do conselho de administração sobre o aumento de capital está prevista para 6 de novembro, segundo o cronograma atualizado. A companhia também indicou o período de 9 de novembro a 8 de dezembro para o exercício do direito de preferência dos acionistas, sujeito às condições divulgadas.
A capitalização é relevante porque pode combinar recursos financeiros novos com a conversão de créditos em participação societária. Para os credores que aderirem às alternativas previstas no plano, o mecanismo pode alterar a composição de suas exposições à companhia. Para os acionistas, envolve decisões sobre participação relativa no capital e exercício dos direitos de subscrição.
A conclusão dessas etapas será determinante para avaliar a execução do plano aprovado judicialmente. Até lá, o acordo tributário representa uma obrigação negociada cuja liquidação precisa ser acompanhada em conjunto com o aumento de capital e as demais operações financeiras previstas.
Cumprimento do acordo será decisivo para a regularização fiscal
O próximo estágio da transação tributária consiste em executar a forma de quitação anunciada pela Raízen. A companhia deverá cumprir as condições aplicáveis à utilização dos prejuízos fiscais e realizar o pagamento à vista de R$ 2,5 bilhões, enquanto a estrutura de responsabilidades econômicas relativas aos controladores permanece distinta da parcela atribuída à empresa.
A redução de R$ 8,5 bilhões diminui de forma expressiva os encargos fiscais negociados, mas seu efeito sobre a situação financeira geral dependerá também da implementação das demais medidas de reestruturação. O montante de R$ 2,5 bilhões exige disponibilidade de caixa, enquanto o aproveitamento dos créditos fiscais depende das regras estabelecidas para a transação.
O acompanhamento do plano exige, portanto, separar três dimensões: o saldo tributário a ser liquidado, as dívidas financeiras abrangidas pela recuperação extrajudicial e as operações de capitalização e conversão de créditos. Cada uma possui condições e efeitos próprios.
A Raízen informou que continuará atualizando os acionistas e o mercado sobre os desdobramentos relevantes. Os próximos marcos incluem as deliberações societárias previstas para o aumento de capital, o exercício dos direitos de preferência e o cumprimento das condições necessárias à implementação integral do plano.
O avanço da negociação fiscal reduz um dos componentes do passivo do grupo. A recuperação financeira, porém, continuará condicionada à execução das obrigações pactuadas, à reorganização do endividamento e à capacidade operacional da companhia de sustentar geração de caixa compatível com sua estrutura de capital.
Fontes:
Raízen – fato relevante sobre a celebração da transação tributária federal, divulgado em 28 de outubro de 2026
Raízen – fato relevante sobre a homologação do plano de recuperação extrajudicial, adesão dos credores e reperfilamento de aproximadamente R$ 61,4 bilhões em dívidas financeiras
Raízen – comunicado ao mercado de 26 de outubro de 2026 sobre a atualização do aumento de capital privado e o cronograma societário
Raízen – relatório de resultados do quarto trimestre e do ano-safra 2025/2026, com dados de receita, EBITDA, prejuízo líquido, dívida líquida e desempenho operacional
Receita Federal – orientação oficial sobre transação tributária, utilização de créditos de prejuízo fiscal e cumprimento das condições para extinção de créditos tributários
Procuradoria-Geral da Fazenda Nacional – orientações oficiais sobre transação tributária, benefícios admitidos e condições de negociação de débitos perante a União