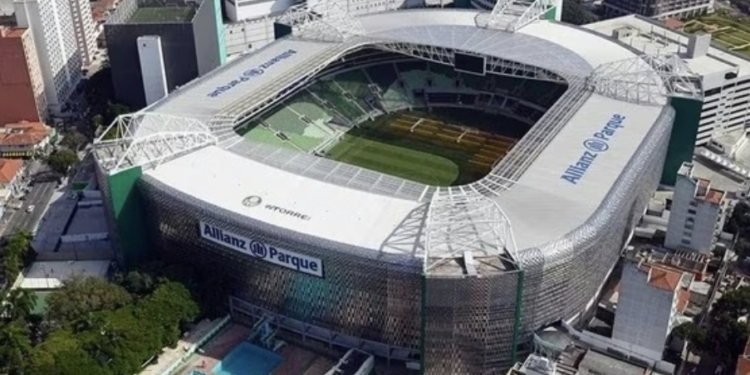
A Igreja da Lagoinha sofreu uma derrota na Justiça de São Paulo em uma disputa tributária envolvendo o Vira Brasil 2025, festival gospel realizado no Allianz Parque durante a noite de Réveillon. A 12ª Vara da Fazenda Pública rejeitou o pedido da instituição religiosa para afastar a cobrança de R$ 254.456,55 em Imposto Sobre Serviços (ISS) incidente sobre a receita de bilheteria do evento, que reuniu cerca de 40 mil pessoas e chegou a comercializar ingressos de até R$ 3.500 em áreas VIP.
A sentença, assinada pelo juiz Fabrício Figliuolo Horta Fernandes e publicada em 14 de agosto, reconhece que o festival organizado pela Igreja da Lagoinha possuía elementos religiosos, entre eles louvores, orações, pregações e ensinamentos cristãos. O magistrado concluiu, porém, que essa característica não é suficiente para colocar automaticamente toda a atividade econômica desenvolvida no evento sob a proteção da imunidade tributária concedida pela Constituição aos templos e às entidades religiosas.
O centro da controvérsia está justamente nessa distinção. A Igreja da Lagoinha sustenta que o Vira Brasil era essencialmente uma celebração religiosa e, portanto, a receita obtida com os ingressos estaria vinculada diretamente às suas finalidades institucionais. A Prefeitura de São Paulo adotou interpretação diferente e considerou que a estrutura econômica montada para o festival possuía características típicas de um grande evento de entretenimento sujeito ao ISS.
A Justiça acolheu, nesta primeira decisão de mérito, a posição do município. A sentença ainda pode ser questionada pela igreja nas instâncias superiores.
Igreja da Lagoinha alegou imunidade prevista na Constituição
A defesa da Igreja Batista da Lagoinha em Alphaville baseou sua argumentação na imunidade tributária prevista no artigo 150 da Constituição Federal. O dispositivo impede que União, Estados, Distrito Federal e municípios instituam impostos sobre entidades religiosas e templos de qualquer culto, uma garantia diretamente relacionada à liberdade religiosa e à separação entre Estado e religião.
Essa proteção, entretanto, não significa que qualquer atividade econômica realizada por uma organização religiosa esteja automaticamente livre de tributação. A própria Constituição estabelece que a imunidade está vinculada ao patrimônio, à renda e aos serviços relacionados às finalidades essenciais dessas instituições.
Foi exatamente esse requisito que se tornou decisivo no processo da Igreja da Lagoinha.
Na interpretação apresentada pela instituição, realizar um grande encontro com música cristã, oração, pregação e evangelização integra diretamente sua finalidade religiosa, mesmo quando a programação exige o aluguel de um estádio, contratação de artistas, montagem de estruturas técnicas e cobrança de ingressos para custear o evento. Sob essa ótica, o formato profissional e a dimensão do festival não retirariam seu caráter de celebração religiosa.
O juiz não rejeitou a existência desse conteúdo espiritual. O que concluiu foi que outros elementos encontrados na organização do Vira Brasil indicavam uma atividade econômica que ultrapassava a realização de uma celebração religiosa convencional.
Ingressos de até R$ 3.500 pesaram na análise
Um dos elementos de maior repercussão no processo foi a política de preços adotada no Vira Brasil. O evento possuía diferentes categorias de ingresso e chegou a oferecer acessos a áreas VIP por aproximadamente R$ 3.500.
Havia também ingressos mais baratos, entradas solidárias e cortesias. Ainda assim, a existência de diferentes faixas de preço e experiências específicas para determinados grupos de consumidores foi considerada pela Justiça na análise sobre a natureza econômica do evento.
O ponto não significa que uma igreja perca sua imunidade simplesmente porque cobra entrada para determinada programação. A questão examinada é mais ampla: de que maneira essa cobrança foi estruturada, o que o consumidor recebia em contrapartida e se a receita estava efetivamente ligada à finalidade essencial da organização religiosa.
Para o magistrado, os elementos apresentados no processo indicaram que a comercialização dos acessos não se limitava apenas ao custeio de uma celebração.
Essa distinção é importante porque evita transformar o preço de R$ 3.500 no único fundamento da decisão. O valor chamou atenção e ganhou repercussão pública, mas a sentença considerou também patrocinadores, transmissão televisiva e a estrutura comercial montada para o festival.
Patrocínios também entraram na discussão sobre o ISS
A Igreja da Lagoinha recebeu apoio de empresas para a realização do Vira Brasil. Segundo a análise judicial, entretanto, esses contratos não funcionavam apenas como doações feitas por empresas interessadas em apoiar uma atividade religiosa.
Os patrocinadores recebiam contrapartidas, entre elas exposição de marcas e publicidade vinculada ao evento. Esse tipo de relação comercial é amplamente utilizado em festivais, shows, campeonatos esportivos e outros grandes eventos, nos quais as empresas investem recursos em troca de visibilidade diante do público.
Esse foi mais um elemento utilizado para diferenciar o festival de uma atividade religiosa financiada exclusivamente por contribuições voluntárias de fiéis.
Do ponto de vista tributário, essa diferença é relevante. Uma doação feita sem contrapartida possui natureza distinta de um contrato no qual determinado valor é pago para que a marca de uma empresa seja divulgada durante um evento.
A Justiça entendeu que a existência dessa estrutura de patrocínio reforçou as características econômicas do Vira Brasil.
Transmissão pelo SBT reforçou interpretação da Justiça
A transmissão televisiva também foi considerada. O Vira Brasil foi exibido pelo SBT, ampliando o alcance das apresentações realizadas no Allianz Parque para uma audiência nacional.
Para a Igreja da Lagoinha, a televisão funcionava como instrumento de divulgação da mensagem cristã e permitia que pessoas que não estavam no estádio acompanhassem a celebração. Essa interpretação é compatível com a estratégia adotada por diversas denominações religiosas, que utilizam rádio, televisão, internet e plataformas digitais como canais de evangelização.
A Justiça, entretanto, analisou não apenas o conteúdo transmitido, mas a estrutura comercial existente ao redor da exibição. Segundo a decisão, havia previsão de exploração comercial da audiência, incluindo espaços destinados a patrocinadores e receitas relacionadas à transmissão.
Mais uma vez, a questão não foi determinar se havia religião no evento. Havia. O debate foi se toda a atividade econômica associada a ele poderia ser considerada diretamente vinculada à finalidade religiosa da Igreja da Lagoinha.
A sentença concluiu que não.
O que a lei do ISS diz sobre festivais
O ISS é um tributo municipal cobrado sobre determinados serviços. A legislação nacional que disciplina o imposto inclui na lista de atividades tributáveis os serviços relacionados a diversão, lazer e entretenimento, incluindo shows, concertos, recitais e festivais.
A Prefeitura de São Paulo enquadrou a bilheteria do Vira Brasil nessa categoria.
Para impedir a cobrança, a Igreja da Lagoinha precisava demonstrar que a atividade, embora apresentasse características semelhantes às de um festival, estava protegida pela imunidade tributária constitucional aplicável às entidades religiosas.
Esse é o ponto que a instituição não conseguiu demonstrar de maneira suficiente na avaliação do juiz de primeira instância.
A decisão pode, entretanto, ser revista. Caso recorra, a Igreja da Lagoinha poderá sustentar no Tribunal de Justiça de São Paulo que a música, as pregações e as demais atividades promovidas durante o Vira Brasil constituíam diretamente exercício de sua missão religiosa e que a estrutura financeira necessária para organizar um encontro de dezenas de milhares de pessoas não transforma automaticamente a celebração em atividade comercial comum.
Decisão não significa que Igreja da Lagoinha perdeu imunidade tributária
É importante delimitar o alcance da sentença. A Igreja da Lagoinha não perdeu sua imunidade tributária como instituição religiosa.
A decisão também não determina tributação de dízimos, ofertas ou cultos regulares da denominação. O processo discute especificamente a cobrança de ISS sobre a receita obtida com a venda de ingressos do Vira Brasil 2025.
Essa diferença é essencial para evitar uma interpretação equivocada do julgamento. O juiz não decidiu que a Lagoinha deixou de ser uma entidade religiosa nem que suas atividades espirituais comuns podem ser tributadas livremente pelo município.
O que foi decidido é que, nas circunstâncias específicas analisadas no festival, a renda da bilheteria não demonstrou relação suficientemente direta com as finalidades essenciais da igreja para receber a proteção constitucional pleiteada.
A cobrança de R$ 254,4 mil permanece, portanto, válida em primeira instância.
Caso pode afetar outros grandes eventos religiosos
A disputa da Igreja da Lagoinha tem potencial para ultrapassar os limites do próprio Vira Brasil porque grandes eventos religiosos se tornaram parte relevante do mercado brasileiro de entretenimento e eventos.
Igrejas e organizações cristãs realizam congressos, festivais de música, conferências e encontros capazes de reunir dezenas de milhares de pessoas em estádios, arenas e centros de convenções. Para financiar estruturas desse porte, é comum haver venda de ingressos, diferentes setores, patrocinadores, contratos com fornecedores e transmissões comerciais.
Quanto mais sofisticada se torna essa estrutura econômica, mais difícil pode ser estabelecer a fronteira entre uma atividade religiosa protegida constitucionalmente e um serviço de entretenimento sujeito à tributação normal.
Esse conflito é particularmente sensível porque a Constituição protege de maneira ampla o exercício religioso. Ao mesmo tempo, essa proteção não foi criada para permitir que qualquer atividade empresarial obtenha imunidade tributária simplesmente porque seu organizador é uma igreja.
É justamente nesse ponto que o processo da Igreja da Lagoinha pode se tornar relevante como precedente, sobretudo se a controvérsia chegar às instâncias superiores.
Vira Brasil reuniu cerca de 40 mil pessoas no Allianz Parque
O Vira Brasil foi realizado na passagem de 2024 para 2025 no Allianz Parque, estádio normalmente utilizado para jogos do Palmeiras e grandes apresentações musicais. Aproximadamente 40 mil pessoas participaram da programação, que combinou apresentações de artistas gospel, momentos de oração e pregações.
A magnitude do evento exigiu uma estrutura muito diferente daquela de um culto convencional. Além da utilização do estádio, houve organização de áreas distintas para o público, produção musical de grande porte, segurança, patrocinadores e transmissão televisiva.
Essas características foram utilizadas pela Prefeitura de São Paulo para sustentar a incidência do ISS.
A Igreja da Lagoinha, por sua vez, defendeu que o tamanho do evento não alterava sua natureza. Para a instituição, reunir dezenas de milhares de pessoas para cantar músicas cristãs, ouvir pregações e participar de orações continuava representando o exercício de uma atividade essencialmente religiosa.
O conflito entre essas duas interpretações está no centro do processo.
Igreja da Lagoinha pode recorrer
A sentença publicada em agosto não representa o encerramento definitivo da disputa. A Igreja da Lagoinha poderá recorrer ao Tribunal de Justiça de São Paulo e tentar reverter a cobrança.
Em uma eventual apelação, a discussão deverá se concentrar principalmente na relação entre a receita do evento e as finalidades essenciais da entidade. Também poderão ser examinados o destino dado aos recursos arrecadados, a natureza dos contratos firmados e a interpretação constitucional sobre a extensão da imunidade concedida às organizações religiosas.
Para a Prefeitura, o fato de existir conteúdo religioso dentro de um grande festival não é suficiente para afastar a tributação quando a atividade possui estrutura semelhante à de um serviço de entretenimento.
Para a Igreja da Lagoinha, a própria evangelização pode exigir estruturas dessa magnitude e a cobrança destinada a viabilizar um evento religioso não deveria transformar sua missão espiritual em atividade empresarial comum.
São argumentos que provavelmente voltarão a ser discutidos caso o processo avance.
Por enquanto, prevalece a interpretação da 12ª Vara da Fazenda Pública: a Igreja da Lagoinha terá de responder pela cobrança de R$ 254,4 mil em ISS sobre a bilheteria do Vira Brasil 2025, porque a Justiça entendeu que as características comerciais do festival impediram o reconhecimento da imunidade tributária pretendida.
O ponto mais importante da decisão não está apenas nos ingressos de R$ 3.500. Está na fronteira que o processo começa a desenhar: uma instituição pode realizar um evento claramente religioso e, ainda assim, ter determinadas receitas submetidas à tributação quando a Justiça concluir que a atividade econômica desenvolvida ultrapassou aquilo que está diretamente ligado às suas finalidades essenciais.