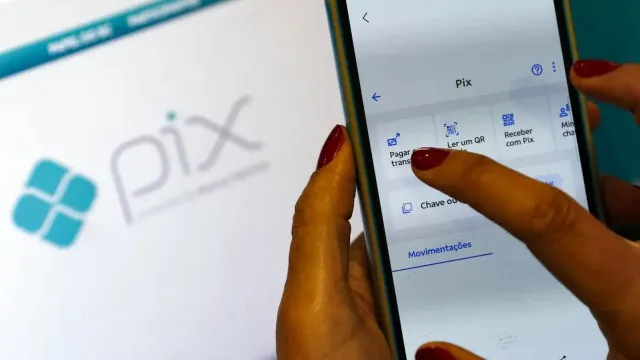
O Banco Central do Brasil (BC) e o Banco Central Europeu (BCE) iniciaram nesta quinta-feira (24) uma avaliação conjunta sobre a viabilidade de conectar o Pix ao TARGET Instant Payment Settlement (TIPS), infraestrutura do Eurosistema destinada à liquidação de pagamentos instantâneos. A iniciativa ainda está em fase de investigação e não representa o lançamento de um Pix internacional, mas abre formalmente uma frente de trabalho para interligar os dois sistemas de pagamentos.
De acordo com o Banco Central, a análise envolverá quatro dimensões: técnica, operacional, jurídica e de negócio. A autoridade monetária avalia que uma eventual conexão poderia tornar mais rápidos e baratos os pagamentos transfronteiriços entre o Brasil e a área do euro, incluindo remessas e operações de compra com disponibilização dos recursos na moeda local em poucos segundos.
O ponto central da iniciativa é a interoperabilidade entre duas infraestruturas públicas de pagamentos instantâneos. De um lado está o Pix, operado pelo BC e voltado ao mercado brasileiro. Do outro está o TIPS, serviço do Eurosistema que permite a liquidação instantânea em moeda de banco central e funciona continuamente, 24 horas por dia, sete dias por semana, inclusive em fins de semana e feriados.
A própria documentação atual do BCE classifica o corredor entre Brasil e Europa como uma iniciativa ainda em fase de investigação, na qual permanecem em avaliação a viabilidade técnica, jurídica e econômica. O estágio é diferente, por exemplo, do projeto entre TIPS e o sistema indiano UPI, que já está em fase de realização.
TIPS já possui estrutura para pagamentos em diferentes moedas
A relevância técnica do projeto está também na capacidade que o TIPS já desenvolveu para operações que envolvem diferentes moedas. O sistema foi criado como uma infraestrutura pan-europeia para pagamentos instantâneos em moeda de banco central e atualmente liquida operações em euro, coroa sueca e coroa dinamarquesa. A capacidade declarada é de até 2 mil transações por segundo, com possibilidade de expansão.
Em junho de 2026, o BCE informou que o serviço de pagamentos entre diferentes moedas do TIPS havia sido formalmente ativado para euro, coroa dinamarquesa e coroa sueca. A solução permite que pagamentos sejam processados e liquidados simultaneamente em dinheiro de banco central nas diferentes moedas participantes.
A estrutura existente é importante para a discussão com o Brasil porque reduz a necessidade de construir do zero um mecanismo para operações transfronteiriças. O TIPS já dispõe de uma arquitetura voltada à interação com sistemas de pagamentos instantâneos externos à área do euro e, desde 2025, conta com uma capacidade de pagamentos entre moedas baseada no modelo europeu de transferência instantânea de saída para países externos ao bloco monetário.
Na prática, isso significa que a eventual conexão com o Pix não dependeria apenas de colocar os dois sistemas em comunicação. Seria necessário definir como uma operação originada no Brasil seria encaminhada ao ambiente europeu, como ocorreria a conversão entre real e moeda de destino, como seria feita a liquidação entre instituições financeiras e quais regras seriam aplicadas a identificação, prevenção a fraudes, tratamento de exceções e responsabilidades entre os participantes.
É justamente por isso que a etapa anunciada pelo BC não equivale a uma autorização para brasileiros fazerem pagamentos na Europa por meio do Pix. Antes de qualquer operação efetiva, as duas autoridades terão de concluir a avaliação e estabelecer as condições necessárias para uma eventual implementação. O comunicado oficial não apresenta cronograma para o início das transações.
Escala do Pix amplia o peso da possível conexão
A discussão ocorre quando o Pix já alcançou dimensão suficiente para funcionar como uma das principais infraestruturas de pagamentos da economia brasileira. Segundo o Banco Central, o sistema registrou quase 80 bilhões de transações em 2025, movimentando mais de R$ 35 trilhões ao longo do ano. Ao fim do período analisado pelo relatório de gestão de 2023 a 2025, 148 milhões de pessoas físicas e 12,8 milhões de empresas haviam realizado ou recebido ao menos uma transação pelo Pix.
As estatísticas mais recentes do BC mostram que a escala continuou elevada em 2026. Em maio, o Pix superava 7 bilhões de transações no mês, enquanto a base de pessoas físicas que já haviam utilizado o sistema passava de 170 milhões. Em dezembro de 2025, o recorde diário chegou a 313,3 milhões de operações.
O dado ajuda a dimensionar o que estaria em jogo em uma eventual extensão internacional. A infraestrutura que hoje administra volumes predominantemente domésticos passaria a participar de uma rede com outros sistemas nacionais e multilaterais. Isso exigiria compatibilização não apenas tecnológica, mas também regulatória e operacional entre jurisdições.
O relatório do BC divulgado em agosto também colocou a interoperabilidade internacional entre os temas da agenda de evolução do Pix para os próximos anos. A discussão com o Eurosistema, portanto, não surge como uma mudança isolada, mas como parte de uma estratégia mais ampla de conexão da infraestrutura brasileira com outros sistemas instantâneos.
Modelo europeu já prevê conexões fora do euro
O Eurosistema também vem desenvolvendo uma estratégia mais abrangente para conectar o TIPS a redes de pagamentos instantâneos de outros países. A relação com o Brasil aparece, na página oficial do BCE sobre pagamentos transfronteiriços, ao lado das iniciativas envolvendo o Nexus, projeto multilateral apoiado pelo Banco de Compensações Internacionais, o UPI indiano e o sistema suíço SIC IP.
A diferença entre os projetos mostra que o movimento europeu possui vários níveis de maturidade. Enquanto a conexão com a Índia está em fase de realização, os corredores com Brasil e Suíça permanecem em investigação. O Nexus, por sua vez, também está em etapa de avaliação técnica, jurídica e econômica.
O objetivo declarado pelo BCE é ampliar a eficiência dos pagamentos internacionais, reduzir fragmentações entre sistemas nacionais e melhorar a experiência de empresas e consumidores que movimentam recursos entre países. O banco central europeu relaciona esse trabalho às metas do G20 para pagamentos transfronteiriços mais rápidos, baratos, transparentes e acessíveis.
Para empresas brasileiras, uma eventual interoperabilidade poderia ter impacto especialmente em pagamentos de comércio exterior, serviços internacionais e remessas. Em vez de depender exclusivamente dos mecanismos tradicionais de transferência entre instituições de diferentes jurisdições, uma operação poderia, em tese, utilizar a infraestrutura instantânea dos dois lados, desde que todos os componentes regulatórios e cambiais estejam conectados.
O efeito para consumidores dependeria das condições definidas pelos participantes. O comunicado do BC fala em disponibilização dos recursos em moeda local em poucos segundos, mas isso não significa que a operação será necessariamente gratuita nem que os custos atuais de câmbio deixarão de existir. Tarifas, spreads de conversão, limites, regras de prevenção a ilícitos e condições de participação ainda fazem parte das questões que precisam ser avaliadas.
Conexão exigirá regras cambiais e controles compatíveis
Além da tecnologia, a dimensão cambial será um dos pontos mais relevantes para a eventual implantação. O Pix opera sobre o real e o TIPS tem sua base no euro, embora já suporte outras moedas. Uma conexão entre os dois ambientes precisará estabelecer como uma instrução em reais se transforma em uma obrigação liquidável em euro ou em outra moeda elegível.
A experiência europeia mostra que esse tipo de operação não depende somente do envio da mensagem de pagamento. O serviço de liquidação entre moedas criado no TIPS prevê a participação de provedores de serviços de pagamento e a liquidação simultânea nas moedas envolvidas. O modelo atualmente utilizado na Europa serve, portanto, como referência técnica, mas não determina como seria desenhado o corredor com o Brasil.
Também haverá implicações regulatórias. Uma operação internacional precisa tratar de identificação de clientes, prevenção à lavagem de dinheiro e ao financiamento do terrorismo, gerenciamento de fraudes, responsabilidades entre instituições, tratamento de operações rejeitadas e solução de disputas. No caso brasileiro, regras cambiais e de pagamentos internacionais também terão de ser compatíveis com o funcionamento da nova infraestrutura.
Essa combinação explica por que o BC e o BCE colocaram os aspectos jurídicos e de negócio no mesmo nível da avaliação tecnológica. Não basta demonstrar que os sistemas conseguem trocar mensagens em tempo real; é necessário definir em que condições uma transação poderá ser autorizada, liquidada e eventualmente revertida.
Próxima etapa será definir se a conexão é viável
A iniciativa anunciada nesta quinta-feira representa, portanto, o início de uma avaliação e não uma decisão final de implantação. O próximo passo é o desenvolvimento dos estudos entre as duas autoridades, com análise dos requisitos necessários para uma eventual interligação.
O TIPS já possui uma base tecnológica para pagamentos instantâneos em múltiplas moedas e para conexão com infraestruturas de outros países. O Pix, por sua vez, chega à discussão com escala doméstica elevada e com a interoperabilidade internacional já incluída na agenda de evolução definida pelo Banco Central.
Se a avaliação concluir pela viabilidade e as condições forem posteriormente definidas, a iniciativa poderá criar uma nova infraestrutura para pagamentos entre o Brasil e a área do euro. Até lá, contudo, o que existe é um estudo conjunto para determinar se, e em quais condições, os dois sistemas poderão operar de forma conectada.
Fontes:
Banco Central do Brasil – comunicado sobre a avaliação de viabilidade para interligação entre Pix e TIPS
Banco Central do Brasil – Relatório de Gestão do Pix 2023-2025 e dados oficiais de utilização do sistema
Banco Central Europeu – informações sobre pagamentos transfronteiriços e projetos de interligação do TIPS com outros sistemas instantâneos
Banco Central Europeu – documentação técnica do TIPS, capacidade operacional e participação em múltiplas moedas
Banco Central Europeu – comunicado de junho de 2026 sobre a ativação do serviço de pagamentos entre euro, coroa sueca e coroa dinamarquesa