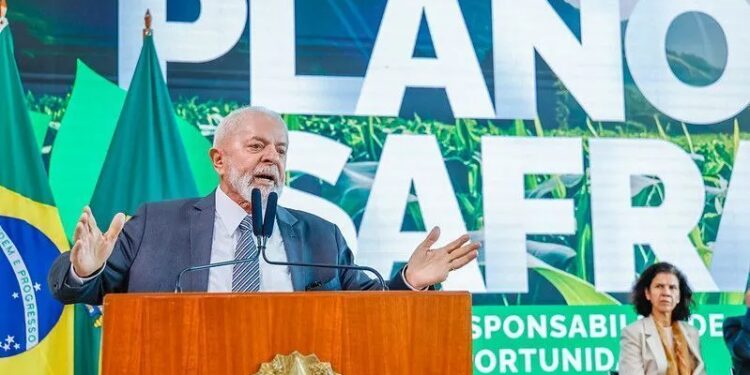
O governo do presidente Luiz Inácio Lula da Silva lançou nesta terça-feira, 30 de junho, o Plano Safra 2026/2027 para a agricultura empresarial, com R$ 525,1 bilhões em linhas de crédito destinadas a médios e grandes produtores rurais, cooperativas agropecuárias e empresas do setor.
O volume representa aumento nominal de aproximadamente R$ 9 bilhões, ou 1,7%, em comparação com os R$ 516,2 bilhões anunciados para o ciclo anterior.
A nova edição do programa também reduz as taxas máximas de juros de diferentes linhas de custeio e investimento. As condições variam conforme o perfil do produtor e a finalidade do financiamento, ficando entre 8% e 12,5% ao ano nas principais modalidades divulgadas.
O lançamento foi realizado no Palácio do Planalto, em Brasília, sob a condução do presidente da República em exercício, Geraldo Alckmin, e do ministro da Agricultura e Pecuária, André de Paula.
Lula não participou presencialmente da cerimônia porque estava em Assunção, no Paraguai, para a Cúpula do Mercosul. O Plano Safra integra a política econômica e agrícola do governo federal para o ciclo produtivo entre julho de 2026 e junho de 2027.
Os recursos poderão ser utilizados na compra de sementes, fertilizantes, defensivos, rações e outros insumos, além do financiamento da comercialização da produção, aquisição de máquinas, construção de armazéns e implantação de sistemas de irrigação e energia renovável.
Quanto o governo Lula destinou ao Plano Safra 2026/27?
Dos R$ 525,1 bilhões anunciados para a agricultura empresarial:
- R$ 384,9 bilhões serão destinados ao custeio e à comercialização;
- R$ 140,2 bilhões serão direcionados a investimentos;
- R$ 72,6 bilhões estarão vinculados ao Programa Nacional de Apoio ao Médio Produtor Rural, o Pronamp.
As linhas de custeio financiam as despesas necessárias para a condução das atividades agrícolas e pecuárias durante a safra.
O produtor pode utilizar os recursos para adquirir sementes, fertilizantes, defensivos agrícolas, rações, medicamentos veterinários, combustíveis e outros itens necessários à produção.
As operações de comercialização ajudam produtores e cooperativas a financiar o armazenamento e a venda dos produtos.
O objetivo é evitar que toda a produção seja negociada imediatamente após a colheita, período em que o aumento da oferta costuma pressionar os preços.
Já as linhas de investimento possuem prazos mais longos e financiam projetos de modernização das propriedades, aquisição de equipamentos e ampliação da infraestrutura rural.
Investimentos aumentam mais de 38%
A principal mudança na composição do novo Plano Safra está na ampliação dos recursos destinados a investimentos.
No ciclo 2025/2026, essa parcela havia sido fixada em R$ 101,5 bilhões. Agora, o valor sobe para R$ 140,2 bilhões, aumento de aproximadamente R$ 38,7 bilhões, ou 38,1%.
O avanço indica que o governo Lula pretende direcionar uma parcela maior do crédito rural para projetos de modernização, armazenagem, mecanização e aumento da produtividade.
Em sentido contrário, os recursos previstos para custeio e comercialização diminuíram de R$ 414,7 bilhões para R$ 384,9 bilhões, redução nominal de aproximadamente 7,2%.
Embora o volume total do Plano Safra tenha crescido, houve uma mudança relevante na distribuição interna dos recursos.
O governo pretende incentivar investimentos capazes de reduzir custos estruturais e melhorar a eficiência da produção rural.
Uma propriedade que instala energia solar, amplia a irrigação ou constrói um armazém, por exemplo, pode diminuir despesas recorrentes e ganhar mais flexibilidade para decidir quando comercializar seus produtos.
Pronamp terá R$ 72,6 bilhões
O Programa Nacional de Apoio ao Médio Produtor Rural receberá R$ 72,6 bilhões no ciclo 2026/2027.
O volume representa aumento em relação aos aproximadamente R$ 69,1 bilhões anunciados na edição anterior.
A taxa máxima de juros do Pronamp foi reduzida de 10% para 9% ao ano.
O programa atende produtores situados entre a agricultura familiar e os grandes grupos agropecuários.
Esses produtores normalmente possuem maior escala produtiva que os beneficiários do Pronaf, mas enfrentam mais dificuldades de acesso a crédito do que grandes empresas do setor.
As linhas do Pronamp podem financiar despesas de custeio e determinados investimentos realizados nas propriedades.
A redução de um ponto percentual tende a diminuir o custo das operações, especialmente nos financiamentos de maior valor ou com prazos mais longos.
A disponibilidade dos recursos, porém, não significa aprovação automática. Os pedidos continuam sujeitos à análise de crédito das instituições financeiras.
Quais serão as taxas de juros?
As taxas máximas variam conforme a finalidade da operação e o programa escolhido.
Entre as principais condições anunciadas pelo governo Lula estão:
- Pronamp: até 9% ao ano;
- custeio empresarial: até 12,5% ao ano;
- PCA para armazéns de menor capacidade: 8% ao ano;
- demais operações do PCA: 9,5% ao ano;
- RenovAgro: 9,5% ao ano;
- RenovAgro Ambiental: 8,5% ao ano;
- Inovagro: 11,5% ao ano;
- Proirriga: 11,5% ao ano;
- investimento empresarial: 11,5% ao ano;
- Moderfrota Pronamp: 11,5% ao ano;
- Moderfrota para os demais produtores: 12,5% ao ano.
O Programa para Construção e Ampliação de Armazéns, conhecido como PCA, terá uma das menores taxas entre as linhas anunciadas.
Para estruturas enquadradas na faixa de menor capacidade definida pelo programa, os juros serão de 8% ao ano.
A medida busca estimular a construção de silos e armazéns em propriedades e cooperativas que ainda dependem de estruturas distantes ou insuficientes.
Crédito rural continua caro apesar da redução
O governo apresentou a redução das taxas como um dos principais avanços do Plano Safra 2026/2027.
Apesar dos cortes, o custo do crédito rural permanece elevado em comparação com períodos nos quais a taxa básica de juros estava em níveis mais baixos.
O financiamento de custeio empresarial, por exemplo, terá taxa máxima de 12,5% ao ano.
O percentual representa uma despesa relevante para produtores que dependem de crédito para comprar insumos e financiar toda a produção.
A diferença entre os juros cobrados no Plano Safra e as taxas praticadas normalmente no mercado pode ser coberta por mecanismos de equalização.
Nesse modelo, o produtor paga a taxa definida pelo programa, enquanto o Tesouro Nacional arca com parte da diferença em relação ao custo efetivo da operação para o banco.
O montante de R$ 525,1 bilhões também reúne recursos provenientes de diferentes fontes.
Há linhas controladas, equalizadas, não equalizadas e financiamentos estruturados com recursos captados pelas próprias instituições financeiras.
Por isso, nem todas as operações possuem os mesmos juros, prazos ou exigências.
Regularização ambiental poderá reduzir juros
Produtores que mantiverem o Cadastro Ambiental Rural regularizado e adotarem práticas sustentáveis poderão receber redução de até um ponto percentual nos juros das operações de custeio.
O desconto poderá ser dividido da seguinte forma:
- até 0,5 ponto percentual para propriedades com o CAR regularizado;
- até 0,5 ponto percentual adicional pela adoção de práticas agropecuárias consideradas sustentáveis.
O produtor que cumprir os dois requisitos poderá obter o abatimento integral de um ponto percentual.
A concessão do benefício dependerá da comprovação das condições e dos procedimentos definidos pelas instituições financeiras.
O Cadastro Ambiental Rural reúne informações sobre os limites das propriedades, áreas de preservação permanente, reservas legais, vegetação nativa e espaços utilizados na produção.
O objetivo do governo é utilizar o crédito rural como incentivo à regularização ambiental e à adoção de técnicas que aumentem a produtividade com menor impacto sobre os recursos naturais.
Armazenagem é uma das prioridades
A ampliação da capacidade brasileira de armazenagem aparece como uma das prioridades do novo Plano Safra.
Os recursos poderão financiar a construção, reforma e modernização de armazéns, silos e câmaras frias.
A existência de estruturas adequadas permite que produtores e cooperativas guardem os produtos durante períodos maiores e escolham momentos mais favoráveis para a comercialização.
Também reduz perdas, filas em terminais e pressão sobre estradas e portos durante os meses de colheita.
A produção brasileira de grãos cresceu em ritmo superior ao da capacidade de armazenagem em diversas regiões.
Sem silos próprios ou próximos, parte dos agricultores precisa transportar ou vender a produção imediatamente após a colheita.
Essa necessidade pode aumentar os custos logísticos e reduzir o poder de negociação dos produtores.
A linha do PCA com juros de 8% ao ano procura estimular principalmente a construção de unidades de menor porte.
Máquinas, irrigação e energia renovável
O programa também prevê recursos para compra de máquinas, implantação de sistemas de irrigação e geração de energia nas propriedades.
As linhas de modernização poderão financiar tratores, colheitadeiras, equipamentos de precisão e tecnologias voltadas ao aumento da produtividade.
O Proirriga atenderá projetos de irrigação, infraestrutura elétrica e equipamentos destinados ao uso mais eficiente da água.
Também haverá apoio a projetos de energia solar, eólica, biomassa, cogeração e armazenamento de eletricidade.
Esses investimentos podem diminuir a dependência da rede convencional e reduzir despesas, especialmente em propriedades que necessitam de bombeamento, refrigeração ou funcionamento contínuo de máquinas.
Os financiamentos também poderão apoiar a recuperação de áreas produtivas e a adoção de tecnologias destinadas a reduzir custos.
O retorno econômico dependerá da qualidade dos projetos, do comportamento dos preços agrícolas e das condições climáticas durante os próximos ciclos.
Seguro rural ganha importância
A gestão dos riscos climáticos também faz parte do Plano Safra 2026/2027.
O governo pretende associar a possibilidade de renegociação de determinadas operações de custeio à existência de cobertura pelo Programa de Garantia da Atividade Agropecuária, o Proagro, ou por seguro rural.
A intenção é estimular a contratação de mecanismos de proteção antes que as perdas ocorram.
Secas, enchentes, geadas e outros eventos climáticos podem comprometer a produção e dificultar o pagamento dos financiamentos.
Quando o produtor não possui seguro ou cobertura equivalente, as perdas frequentemente resultam em pedidos de renegociação ou prorrogação das dívidas.
O novo modelo busca dividir a responsabilidade entre produtores, bancos, seguradoras e governo.
A efetividade da medida dependerá do preço das apólices, da disponibilidade de cobertura e dos recursos destinados à subvenção pública do seguro rural.
Plano Safra não entrega dinheiro diretamente aos produtores
Os R$ 525,1 bilhões representam a capacidade prevista de financiamento para o ciclo, e não uma transferência direta de recursos para as propriedades.
As contratações serão realizadas por bancos públicos, instituições privadas e cooperativas de crédito autorizadas a operar as linhas rurais.
Para pedir o financiamento, o produtor normalmente precisa apresentar documentos pessoais e da propriedade, projeto ou orçamento da atividade, histórico financeiro e comprovação de regularidade.
A instituição avaliará a capacidade de pagamento, as garantias apresentadas e a viabilidade econômica da operação.
O banco poderá aprovar um valor inferior ao solicitado ou recusar o financiamento caso considere o risco elevado.
A existência de recursos anunciados no Plano Safra também não significa que todas as linhas estarão disponíveis imediatamente em todas as instituições.
A liberação dependerá da distribuição dos recursos, dos limites operacionais e das decisões comerciais de cada banco.
Quem pode contratar o Plano Safra empresarial?
O bloco lançado pelo governo Lula é voltado à agricultura empresarial.
Ele contempla médios e grandes produtores rurais, pessoas físicas ou jurídicas, cooperativas agropecuárias e determinadas agroindústrias enquadradas nas regras dos programas.
O uso da palavra “empresarial” não significa que qualquer empresa poderá acessar as linhas.
O financiamento precisa estar relacionado a uma atividade rural elegível, como agricultura, pecuária, armazenagem, comercialização ou industrialização de produtos agropecuários.
A agricultura familiar possui um Plano Safra próprio, operado principalmente por meio do Programa Nacional de Fortalecimento da Agricultura Familiar, o Pronaf.
Novo Plano Safra começa em julho
O Plano Safra 2026/2027 orientará as contratações realizadas entre julho de 2026 e junho de 2027.
O volume de R$ 525,1 bilhões é recorde em termos nominais, embora o crescimento de 1,7% sobre o ciclo anterior seja relativamente moderado.
A mudança mais expressiva está na ampliação das linhas de investimento, que cresceram mais de 38%.
O governo Lula aposta que o aumento dos financiamentos para máquinas, armazenagem, irrigação e energia poderá elevar a produtividade e reduzir gargalos do agronegócio brasileiro.
Para os produtores, o impacto efetivo dependerá da velocidade de liberação dos recursos, da disponibilidade das linhas e das exigências adotadas pelos bancos.
Também serão determinantes a evolução dos preços das commodities, o custo dos fertilizantes, o comportamento do câmbio e as condições climáticas ao longo da safra.