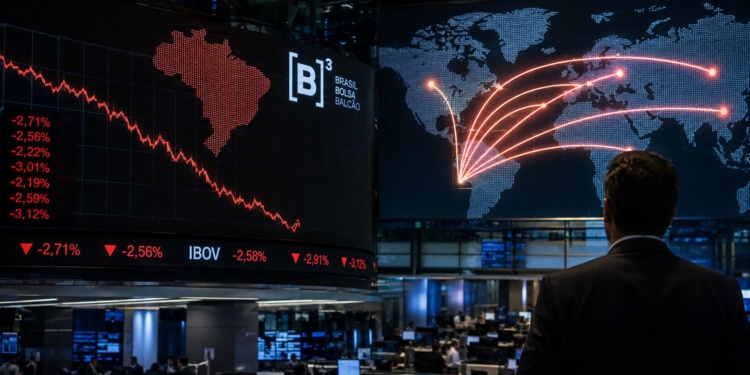
A retirada de investidores estrangeiros da bolsa brasileira ganhou dimensão histórica em agosto de 2026. Até o dia 18, o saldo negativo de capital externo acumulava aproximadamente R$ 20,5 bilhões, colocando o mês como o terceiro maior episódio de saída de recursos da B3 desde 2008, atrás apenas de fevereiro e março de 2020, período marcado pelo início da pandemia de Covid-19 e por uma liquidação generalizada de ativos de risco. O movimento chama atenção não apenas pelo volume absoluto, mas também pela intensidade em relação ao tamanho do mercado acionário brasileiro, o que levou o JP Morgan a classificar o atual episódio entre os chamados períodos de “saída extrema” de investidores estrangeiros.
O fluxo ganhou força em 11 de agosto, quando estrangeiros retiraram cerca de R$ 4,72 bilhões da B3 em um único pregão, provocando uma das maiores movimentações diárias dos últimos anos. Naquela sessão, o Ibovespa recuou aproximadamente 2,5% e retornou à região dos 167 mil pontos, refletindo uma combinação de redução de exposição ao Brasil, juros elevados, deterioração das condições de crédito e aumento da aversão ao risco nos mercados internacionais. Desde então, mais de R$ 13 bilhões adicionais deixaram o mercado acionário brasileiro, ampliando um movimento que passou a ser acompanhado de perto por gestores, bancos e investidores institucionais.
O levantamento do JP Morgan mostra que episódios dessa magnitude são raros. Desde 2008, houve apenas nove meses nos quais a relação entre o fluxo líquido de estrangeiros e a capitalização do mercado brasileiro caiu abaixo de -0,3%. Em agosto de 2026, essa proporção chegou a aproximadamente -0,42%, nível comparável a períodos de forte estresse financeiro, ainda que inferior aos -0,77% registrados em março de 2020. A magnitude desse indicador é relevante porque permite comparar diferentes momentos da Bolsa sem depender exclusivamente dos valores nominais movimentados, que naturalmente aumentam à medida que o mercado cresce.
Histórico indica que pressão pode continuar nos próximos meses
A principal conclusão do estudo do JP Morgan não está apenas no tamanho das retiradas observadas em agosto, mas no comportamento do fluxo após episódios semelhantes. Em oito dos nove casos identificados desde 2008, o saldo de investidores estrangeiros permaneceu negativo nos três meses seguintes ao momento de saída extrema. O padrão sugere que a reversão desse tipo de movimento costuma ser gradual, especialmente quando a redução de posições está associada a fatores macroeconômicos e não a eventos isolados de mercado.
A análise, entretanto, não significa que os resgates continuarão no mesmo ritmo observado nas primeiras semanas de agosto. O próprio banco admite que parte substancial das vendas pode já ter sido realizada e que o movimento mais intenso de redução de exposição pode estar próximo do fim. Essa distinção é importante: um mercado pode permanecer com fluxo mensal negativo mesmo depois de desaparecerem as sessões com retiradas bilionárias, caso o saldo continue sendo pressionado por vendas menores e recorrentes. Nesse cenário, a pressão marginal sobre os preços tende a diminuir, permitindo estabilização ou recuperação de determinados ativos mesmo antes da volta efetiva do capital estrangeiro.
A trajetória do Ibovespa até agora reforça essa possibilidade. Embora o fluxo registrado em agosto esteja entre os mais negativos das últimas duas décadas, o índice apresentou uma correção relativamente menor do que aquela observada historicamente em situações comparáveis. Nos nove episódios extremos analisados pelo JP Morgan desde 2008, a queda média mensal do Ibovespa foi de 11,3%, enquanto a mediana ficou em 8,4%. Quando são excluídos outubro de 2008 e março de 2020, dois períodos marcados por crises sistêmicas globais, a perda média cai para 6,7%, ainda acima da desvalorização próxima de 5,7% observada no mercado brasileiro durante agosto de 2026 no período analisado.
Bolsa absorve saída de capital melhor que em crises anteriores
A diferença entre o tamanho do fluxo negativo e a reação do índice é um dos elementos mais relevantes do atual cenário. Em outros episódios de retirada excepcional de estrangeiros, a pressão vendedora produziu quedas significativamente maiores no mercado acionário brasileiro. Em outubro de 2008, no auge da crise financeira internacional, o Ibovespa perdeu aproximadamente 24,8%. Em março de 2020, quando a pandemia paralisou economias e provocou uma corrida global por liquidez, a desvalorização chegou a quase 30% no mês.
O comportamento de 2026 é consideravelmente diferente. Mesmo diante de uma retirada de capital classificada como extrema, o mercado demonstrou maior capacidade de absorção, o que pode estar relacionado à participação mais relevante de investidores locais, à recomposição de posições por fundos domésticos, às avaliações já descontadas de determinadas empresas e à própria estrutura setorial do índice. O desempenho relativamente mais resistente não elimina o risco de novas correções, mas sugere que o efeito mecânico da saída estrangeira sobre os preços pode ser menor do que em momentos de crise sistêmica.
Outro fator ajuda a explicar a intensidade do movimento atual: os investidores internacionais entraram em 2026 com uma exposição elevada ao Brasil. No primeiro trimestre, o fluxo estrangeiro destinado à Bolsa atingiu aproximadamente R$ 53,4 bilhões, um dos maiores volumes trimestrais já registrados e inferior apenas ao observado nos primeiros três meses de 2022. A forte entrada criou uma base de posições suficientemente grande para permitir uma reversão igualmente expressiva quando as condições de mercado se deterioraram.
Esse comportamento é típico de mercados emergentes. Quando o ambiente global favorece ativos de risco, países como o Brasil podem receber rapidamente grandes volumes de recursos de fundos internacionais. Na direção oposta, mudanças na percepção sobre juros, crescimento, risco fiscal ou condições financeiras globais podem provocar uma redução igualmente acelerada das posições. Parte da retirada observada em agosto, portanto, pode ser interpretada como uma correção de um posicionamento que havia se tornado excepcionalmente elevado no começo do ano.
Rebaixamento do Brasil pelo JP Morgan agravou mudança de posicionamento
O próprio JP Morgan esteve entre os agentes que contribuíram para a mudança de percepção sobre o mercado brasileiro ao reduzir sua recomendação para o país de “compra” para “neutra”. Entre os argumentos apresentados pelo banco estavam a deterioração das condições de crédito doméstico, a perspectiva de juros elevados por um período mais longo e o aumento das incertezas com a aproximação das eleições presidenciais de 2026.
Mudanças de recomendação feitas por grandes bancos internacionais não provocam automaticamente vendas no mercado, mas influenciam a construção de portfólios de gestores globais que distribuem recursos entre diferentes países e classes de ativos. Quando a recomendação relativa de um mercado é reduzida, fundos que utilizam índices de referência ou estratégias de alocação regional podem diminuir a exposição ao país, especialmente quando a mudança coincide com um ambiente internacional menos favorável.
Esse componente externo ganhou relevância nas últimas semanas com a alta dos rendimentos dos títulos do Tesouro dos Estados Unidos e a valorização do dólar. Juros mais elevados nas economias desenvolvidas aumentam a competição pelo capital internacional porque tornam ativos de menor risco relativamente mais atraentes. Para o investidor estrangeiro, a decisão de manter recursos no Brasil depende da diferença entre o retorno esperado das ações brasileiras e aquele oferecido por títulos públicos americanos, bolsas desenvolvidas e outros mercados emergentes.
Eleições não explicam, isoladamente, retirada de estrangeiros
Apesar da aproximação das eleições de 2026 aumentar a atenção sobre o risco político brasileiro, o histórico analisado pelo JP Morgan não aponta uma relação direta entre períodos eleitorais e saída de investidores estrangeiros. Nas quatro eleições anteriores consideradas pelo banco, o fluxo foi positivo nos três meses que antecederam as votações. Após os pleitos, a entrada de recursos também prevaleceu na maior parte dos casos, com exceção de 2018.
Os dados sugerem que a eleição, isoladamente, não é suficiente para explicar o atual movimento. O calendário político pode elevar a volatilidade à medida que os investidores passam a incorporar às projeções diferentes cenários para política fiscal, dívida pública, reformas, composição do governo e orientação econômica. No entanto, a intensidade das retiradas observadas em agosto parece estar associada a uma combinação mais ampla de fatores, incluindo condições globais de liquidez, juros internacionais, desempenho do dólar e percepção sobre o crédito doméstico.
Essa leitura é relevante porque modifica a forma como o mercado deve interpretar o fluxo estrangeiro daqui para frente. Caso as saídas fossem predominantemente eleitorais, a expectativa de reversão dependeria principalmente da redução da incerteza política. Se, como indica o relatório, a origem do movimento estiver distribuída entre diferentes fatores domésticos e internacionais, a recuperação do fluxo exigirá uma melhora mais ampla das condições financeiras.
Próximas semanas serão decisivas para avaliar se pressão perdeu força
O comportamento dos investidores estrangeiros continuará entre as principais variáveis para o Ibovespa nas próximas semanas. Uma desaceleração consistente das retiradas poderá indicar que o processo mais agressivo de redução de posições foi concluído, reduzindo a pressão sobre ações que sofreram fortes vendas durante agosto. Uma volta efetiva dos aportes, por sua vez, dependeria de uma combinação de fatores como redução dos rendimentos internacionais, melhora da percepção de risco doméstico e maior previsibilidade para a trajetória econômica brasileira.
O cenário oposto permanece como risco relevante. Se os investidores estrangeiros mantiverem uma retirada próxima ao ritmo observado nas primeiras semanas de agosto, a resistência demonstrada pelo mercado poderá ser novamente testada. A diferença em relação aos episódios mais graves do passado é que, até agora, a Bolsa brasileira não apresentou uma desvalorização compatível com a magnitude da fuga de recursos, sugerindo que existe demanda local suficiente para absorver ao menos parte das posições vendidas.
Agosto de 2026, portanto, combina dois movimentos aparentemente contraditórios. De um lado, a B3 registra a terceira maior saída mensal de investidores estrangeiros desde 2008, com aproximadamente R$ 20,5 bilhões retirados até o dia 18. De outro, o Ibovespa apresenta uma correção inferior à média histórica dos períodos classificados como extremos pelo JP Morgan. A capacidade de sustentação do índice será determinante para definir se o episódio atual ficará caracterizado principalmente como uma forte reorganização de posições ou se representará o início de um período mais prolongado de redução da exposição internacional ao mercado brasileiro.