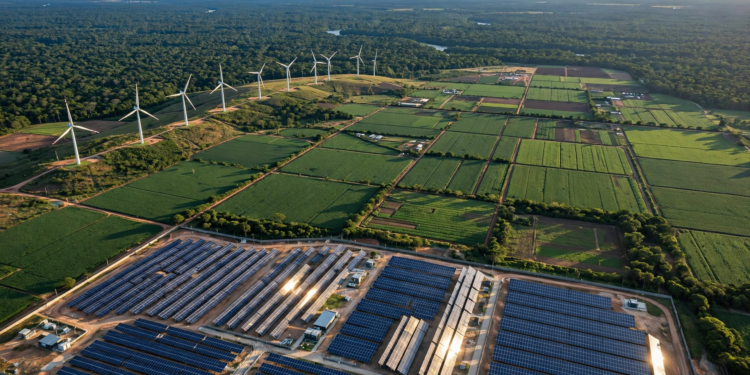
O Brasil reúne algumas das principais vantagens competitivas para ocupar uma posição de liderança na economia de baixo carbono: uma matriz energética com participação renovável próxima de 50%, geração elétrica majoritariamente limpa, produção agrícola em escala global, biodiversidade e disponibilidade de terras para restauração. O capital climático destinado ao país, porém, continua concentrado em projetos de energia, enquanto áreas como uso da terra, adaptação e desenvolvimento de novas tecnologias recebem uma parcela menor dos recursos.
O contraste aparece no primeiro mapeamento abrangente dos fluxos internacionais de financiamento climático direcionados ao Brasil. O país recebeu uma média de US$ 5,1 bilhões por ano entre 2021 e 2022, alta de 84% em relação ao biênio anterior. Mais da metade dos recursos, entretanto, foi destinada ao setor energético, especialmente a projetos solares e eólicos.
O avanço mostra que o Brasil não está fora do radar dos investidores. O problema é a distância entre o volume captado, a concentração dos recursos e a dimensão das oportunidades existentes em agricultura, florestas, indústria, mobilidade, saneamento, remoção de carbono e adaptação a eventos extremos.
A situação é ainda mais relevante diante da expansão mundial desse mercado. O financiamento climático global atingiu US$ 1,9 trilhão em 2023 e, segundo dados preliminares, superou US$ 2 trilhões pela primeira vez em 2024. A maior parte do dinheiro foi destinada à redução de emissões, enquanto projetos de adaptação continuaram recebendo uma fração significativamente menor.
Os valores globais e brasileiros possuem metodologias e períodos diferentes e não devem ser comparados diretamente. Ainda assim, a diferença de escala ajuda a dimensionar o desafio de transformar os ativos naturais e produtivos do Brasil em empresas, tecnologias e projetos capazes de disputar o capital internacional.
Energia limpa é a vantagem mais visível do Brasil
A principal porta de entrada dos investimentos climáticos tem sido o setor energético.
Em 2025, as fontes renováveis mantiveram participação próxima de 50% na matriz energética brasileira. Na matriz elétrica, que considera apenas a geração de eletricidade, a fatia renovável chegou a 86,8%, segundo o Balanço Energético Nacional de 2026.
As fontes eólica e solar responderam juntas por 26,4% da eletricidade gerada no país. A produção solar cresceu 24,7% no ano, enquanto a geração eólica avançou 8,2%.
Essa estrutura oferece uma vantagem para empresas interessadas em reduzir as emissões de suas cadeias produtivas. Indústrias instaladas no Brasil podem operar com eletricidade menos intensiva em carbono do que concorrentes localizados em países dependentes de carvão ou gás natural.
A disponibilidade de energia renovável também favorece projetos de hidrogênio de baixo carbono, biocombustíveis, eletromobilidade, data centers e produção industrial verde.
Essa vantagem já aparece nos fluxos financeiros. O setor energético recebeu 53% de todo o financiamento climático internacional mapeado para o Brasil em 2021 e 2022, o equivalente a aproximadamente US$ 2,7 bilhões por ano.
Somente os projetos solares atraíram cerca de US$ 1,5 bilhão por ano. A geração eólica recebeu outros US$ 638 milhões anuais. Juntas, as duas fontes concentraram 80% do capital climático internacional destinado à energia brasileira.
Recursos se concentram em projetos conhecidos
A preferência pela energia não decorre apenas do potencial renovável brasileiro. Projetos solares e eólicos possuem modelos de negócio conhecidos, receitas previsíveis, ativos físicos e contratos que podem reduzir a percepção de risco dos financiadores.
Investidores conseguem estimar a capacidade de geração, os custos de implantação e o retorno esperado com maior segurança do que em uma tecnologia ainda em fase experimental.
Essa diferença é fundamental para entender por que grandes usinas conseguem captar bilhões, enquanto startups climáticas enfrentam dificuldade para financiar pesquisa, demonstração e ganho de escala.
As climatechs normalmente trabalham com tecnologias que exigem validação científica, testes de campo, certificações, infraestrutura industrial e ciclos mais longos de desenvolvimento. Muitas precisam investir durante anos antes de alcançar receitas recorrentes.
O capital de venture capital tradicional, habituado a empresas digitais que podem crescer rapidamente com uma estrutura física limitada, nem sempre aceita esse prazo.
Uma plataforma de software pode atender milhares de novos clientes sem construir fábricas. Uma empresa de captura de carbono, biocombustível avançado ou armazenamento de energia precisa demonstrar que sua tecnologia funciona fora do laboratório, obter licenças e financiar ativos produtivos.
O Brasil possui capacidade científica para desenvolver essas soluções, mas ainda precisa ampliar a ponte entre pesquisa, empresa e mercado de capitais.
Uso da terra concentra emissões, mas recebe menos capital
O maior desequilíbrio aparece nos setores ligados à agropecuária, florestas e mudança de uso da terra.
Essas atividades respondem por aproximadamente 70% das emissões brasileiras de gases de efeito estufa, enquanto o setor de energia representa pouco mais de 20% do total inventariado.
Apesar disso, agricultura, florestas, uso da terra e pesca receberam apenas 11% do financiamento climático internacional identificado no Brasil em 2021 e 2022, aproximadamente US$ 559 milhões por ano.
O subsetor florestal ficou com apenas 2% do total dos recursos internacionais rastreados. Além disso, 99% do capital destinado ao uso da terra teve origem em instituições públicas, revelando a baixa presença de investidores privados.
O dado evidencia uma falha de mercado. O Brasil possui oportunidades em restauração florestal, recuperação de pastagens, agricultura regenerativa, bioinsumos, monitoramento ambiental, rastreabilidade e remoção de carbono.
Esses projetos, porém, enfrentam dificuldades para transformar benefícios ambientais futuros em receitas previsíveis no presente.
Uma usina de energia pode vender eletricidade por contratos de longo prazo. Um projeto de restauração depende da qualidade dos créditos ambientais, da valorização da terra, de pagamentos por serviços ambientais ou de mercados de carbono ainda em desenvolvimento.
A falta de garantias, padrões uniformes e compradores recorrentes amplia o risco e reduz a disponibilidade de capital privado.
América Latina recebe apenas 5% do investimento privado global em energia limpa
A dificuldade não é exclusivamente brasileira.
A Agência Internacional de Energia estima que os investimentos em energia limpa na América Latina e no Caribe chegaram a US$ 70 bilhões em 2025, crescimento de quase 25% em uma década.
O Brasil teve participação relevante nesse avanço, especialmente pela expansão da geração solar distribuída e dos biocombustíveis.
Mesmo assim, a região respondeu por apenas 5% dos investimentos globais em energia limpa financiados pelo setor privado. Juros elevados, ausência de crédito de longo prazo e aumento do custo das dívidas públicas estão entre as barreiras identificadas.
O número é diferente da alegação de que a América Latina captaria menos de 1% de todo o capital climático. Não existe, nas fontes públicas consultadas, uma base única e atualizada que permita confirmar essa proporção para todo o mercado de climatechs.
O próprio mapeamento do financiamento climático brasileiro reconhece a existência de lacunas nos dados, sobretudo em setores nos quais os investimentos privados e as operações de menor porte não são divulgados de forma detalhada.
Essa limitação dificulta a medição precisa do capital destinado às startups, mas não altera a conclusão central: os recursos disponíveis são menores e mais caros nos mercados emergentes, principalmente para empresas em estágio inicial.
Investimento público começa a preencher a lacuna
O governo e os bancos públicos ampliaram os instrumentos para atrair investidores privados para projetos climáticos.
O Fundo Clima mobilizou R$ 34,6 bilhões em recursos públicos e privados durante 2025, a partir de R$ 12,5 bilhões em projetos aprovados. Desde 2023, o mecanismo acumulou R$ 52,4 bilhões mobilizados para transição energética, indústria verde, mobilidade, florestas, recursos hídricos e inovação.
O orçamento público do fundo foi elevado para R$ 27 bilhões em 2026, o maior valor de sua história.
Em outra iniciativa, o Banco Nacional de Desenvolvimento Econômico e Social selecionou sete fundos de investimentos que poderão receber até R$ 4,3 bilhões da BNDESPar.
A expectativa é mobilizar R$ 16,2 bilhões adicionais no mercado. Os veículos selecionados atuarão em áreas como descarbonização industrial, economia circular, biocombustíveis, hidrogênio, energia renovável e restauração de florestas.
O BNDES, a Petrobras (PETR3; PETR4) e a Financiadora de Estudos e Projetos também estruturam um fundo com capital-alvo de até R$ 500 milhões para investir em startups e empresas tecnológicas.
O veículo poderá financiar soluções de energias renováveis, combustíveis de baixo carbono, captura de carbono, armazenamento de energia, eletromobilidade e redução de emissões industriais.
Esses mecanismos procuram utilizar recursos públicos como âncora para reduzir o risco percebido pelo setor privado. A estratégia é multiplicar o capital disponível e direcioná-lo a áreas nas quais os investidores ainda não entrariam sozinhos.
Capital público não substitui mercado privado
A expansão do financiamento público representa um avanço, mas não será suficiente para construir uma indústria climática competitiva globalmente.
O desenvolvimento de climatechs exige capital em diferentes etapas. Recursos não reembolsáveis podem financiar pesquisa. Fundos de venture capital assumem risco em empresas jovens. O crédito apoia a instalação de plantas, enquanto o mercado de capitais pode financiar a expansão em grande escala.
Quando uma dessas etapas não existe, a tecnologia pode ficar presa entre o laboratório e o mercado.
O Brasil já formou pesquisadores, centros tecnológicos e empresas capazes de desenvolver soluções climáticas. O problema aparece quando essas organizações precisam levantar recursos para testar o produto em escala industrial ou entrar em mercados internacionais.
Startups brasileiras com tecnologias promissoras frequentemente buscam investidores estrangeiros porque os fundos internacionais possuem maior capacidade para aceitar prazos longos e aportes intensivos em capital.
Esse fluxo não é necessariamente negativo. O investimento externo pode trazer recursos, conexões comerciais e acesso a mercados globais.
O risco surge quando a propriedade intelectual, os empregos de maior qualificação e a tomada de decisões são deslocados para fora do país, enquanto a operação brasileira permanece restrita ao fornecimento de recursos naturais ou à realização de testes.
Brasil investe cerca de 1,2% do PIB em pesquisa e desenvolvimento
A capacidade de capturar valor na economia climática depende também do investimento em pesquisa e desenvolvimento.
Dados do Ministério da Ciência, Tecnologia e Inovação mostram que os dispêndios brasileiros em P&D permaneceram próximos de 1,2% do Produto Interno Bruto entre 2020 e 2023, abaixo da média dos países mais avançados tecnologicamente.
O problema não se limita ao volume. O país também enfrenta dificuldades para transformar conhecimento acadêmico em produtos comerciais.
Universidades e institutos públicos concentram uma parcela relevante da pesquisa, enquanto empresas privadas investem menos do que seus pares em economias desenvolvidas.
A lacuna reduz o número de tecnologias que chegam ao mercado e dificulta o surgimento de companhias capazes de competir globalmente.
Na economia climática, essa conexão é especialmente importante. Soluções de remoção de carbono, agricultura de baixo carbono, novos materiais e combustíveis avançados dependem de ciência aplicada e validação contínua.
Clima deixa de ser apenas pauta ambiental
O aumento dos investimentos mostra que a mudança climática passou a ser tratada como uma transformação econômica e industrial.
Empresas precisam adaptar fábricas, cadeias de fornecedores, sistemas logísticos e produtos. Governos procuram reduzir a exposição a eventos extremos e garantir segurança energética. Consumidores e compradores internacionais exigem comprovação sobre a origem e as emissões das mercadorias.
Esse processo cria mercados para sensores ambientais, monitoramento por satélite, bioinsumos, baterias, combustíveis sustentáveis, seguros climáticos e sistemas de rastreabilidade.
Também modifica a competitividade das economias. Países capazes de fornecer produtos com menor intensidade de carbono poderão conquistar mercados, enquanto exportadores que não comprovarem o desempenho ambiental enfrentarão barreiras crescentes.
Para o Brasil, a oportunidade está em deixar de ser apenas fornecedor de energia renovável, alimentos e ativos naturais e passar a exportar também as tecnologias utilizadas na transição.
O desafio é converter vantagem natural em propriedade intelectual
O país não precisa começar do zero. A matriz energética limpa, a escala agrícola e a biodiversidade criam um ambiente favorável para desenvolver e testar soluções.
O ponto decisivo é transformar esses ativos em propriedade intelectual, empresas escaláveis, empregos qualificados e produtos exportáveis.
Os dados mostram que o capital climático está aumentando no Brasil, tanto pelas fontes internacionais quanto pelos programas públicos. O dinheiro, porém, ainda segue de forma desproporcional para energia e projetos que oferecem retorno mais previsível.
A próxima etapa dependerá da capacidade de levar capital para setores mais arriscados, especialmente inovação tecnológica, adaptação, florestas e agricultura de baixo carbono.
Sem essa transição, o Brasil poderá fornecer matéria-prima, energia e território para projetos controlados por companhias estrangeiras.
Com ciência, financiamento e conexão entre empresas e universidades, o país poderá ocupar uma posição diferente: a de desenvolvedor e exportador das tecnologias que sustentarão a economia climática mundial.
Fontes:
- Climate Policy Initiative/PUC-Rio — levantamento do financiamento climático internacional destinado ao Brasil, incluindo volume, origem dos recursos e distribuição por setores.
- Climate Policy Initiative — panorama global do financiamento climático em 2023 e estimativas preliminares para 2024.
- Empresa de Pesquisa Energética — Balanço Energético Nacional 2026, com dados da matriz energética e elétrica brasileira referentes a 2025.
- Agência Internacional de Energia — investimentos em energia limpa na América Latina e participação regional no capital privado global.
- BNDES — resultados do Fundo Clima, orçamento para 2026 e recursos mobilizados em 2025.
- BNDES — fundos selecionados para mobilizar investimentos em transformação ecológica e soluções baseadas na natureza.
- BNDES, Petrobras e Finep — estruturação do fundo de até R$ 500 milhões para startups de transição energética e descarbonização.
- Ministério da Ciência, Tecnologia e Inovação — dispêndios brasileiros em pesquisa e desenvolvimento como proporção do PIB.